

【総務省データ】クラウドとデータセンターの違い|2023年時点で国内DCの約9割が関東・関西圏に集中
社内のシステムをクラウドに移したあと、「そのデータは結局どこにあるのか」と聞かれて困ったことはありませんか。画面の向こう側にある設備は見えないため、説明しにくいですよね。
- クラウドに移したけれど、データが実際どこにあるのか説明できない
- 「クラウドだから災害に強い」と社内に言い切ってよいのか分からない
- 事業者を比べたいが、何を質問すればよいのか分からない
結論から言うと、クラウドは物理的にはどこかのデータセンターで動いています。そして国内のデータセンターは、2023年時点で面積換算の約9割が関東・関西圏に集中しています(出典: 総務省「令和7年版情報通信白書」)。
この記事では公表されている一次データだけを使い、クラウドとデータセンターの関係、企業の利用実態、契約前の確認項目を整理します。設備仕様の比較表は扱いませんが、社内で説明するための数値と出典を用意しました。
この記事のポイント
- 2025年調査時点でクラウドを利用する企業は83.5%、うち全社的な利用は60.0%です(総務省 通信利用動向調査)
- クラウドを選ぶ理由は「安定運用、可用性が高くなるから」45.1%が「災害時のバックアップとして利用できるから」38.7%を上回りました(2025年調査)
- 国内データセンターは面積換算で約9割が関東・関西圏に集中しています(2023年時点、総務省 令和7年版情報通信白書)

トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
クラウドを利用する企業は83.5%に達し、業務システムの置き場所は社外のデータセンターへ移った
まず前提を固めます。総務省の通信利用動向調査によると、2025年調査時点でクラウドサービスを利用している企業の割合は83.5%です。
内訳を見ると、全社的に利用している企業が60.0%です。一部の事業所や部門での利用は23.5%でした(いずれも2025年調査、無回答を除く集計)。全社的な利用は2023年調査では50.6%でした。
つまり、多くの企業で業務システムの置き場所が自社のサーバー室から社外の施設へ移りました。その移った先が、この記事で扱うデータセンターです。
注意
通信利用動向調査の企業編は、公務を除く産業の常用雇用者100人以上の企業が対象です。従業者100人未満の企業はこの83.5%という数値に含まれていません。小規模な企業の方は「自社より規模の大きい企業の平均」として読んでください。
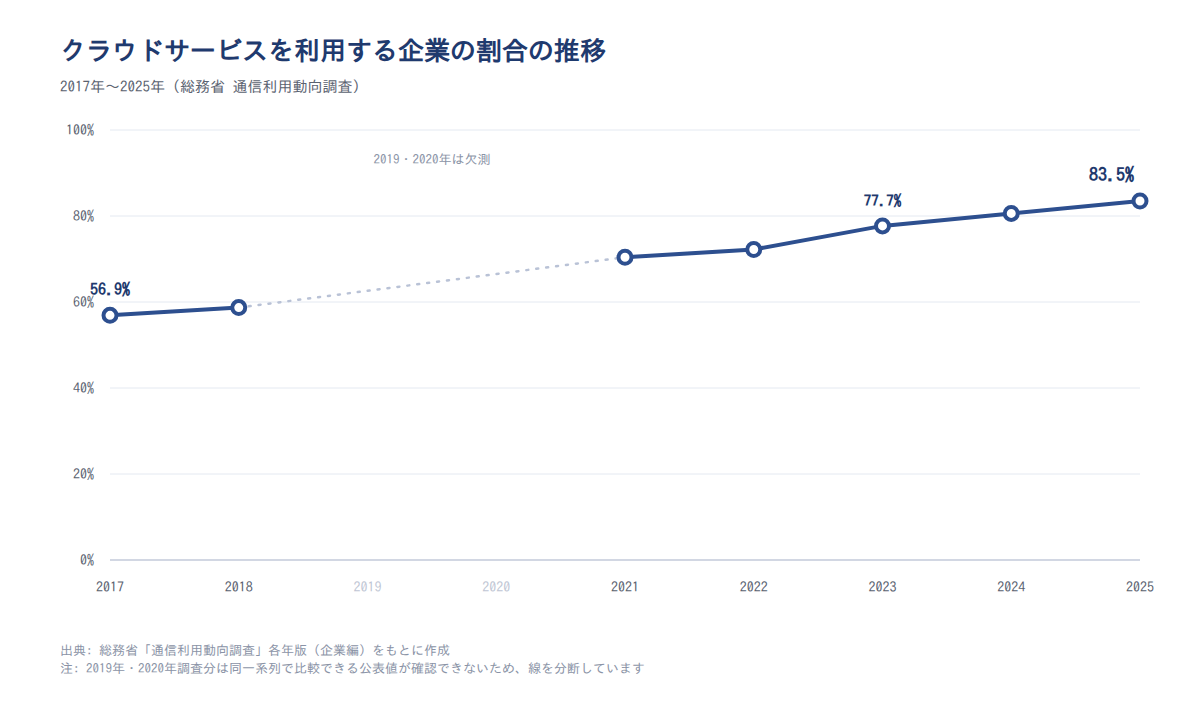
クラウド利用率は2017年の56.9%から2025年の83.5%へ上がり続けている
クラウドの利用は一時的な流行ではなく、長期にわたって伸び続けています。2017年調査の56.9%から2025年調査の83.5%まで、下がった年がありません。
同一の調査(総務省 通信利用動向調査)で追える範囲の推移は、次のとおりです。
| 調査年 | クラウドサービスを利用している企業の割合 |
|---|---|
| 2017年 | 56.9% |
| 2018年 | 58.7% |
| 2021年 | 70.4% |
| 2022年 | 72.2% |
| 2023年 | 77.7% |
| 2024年 | 80.6% |
| 2025年 | 83.5% |
出典: 総務省「令和7年通信利用動向調査の結果」別紙1ほか各年の通信利用動向調査より作成。2019年・2020年調査分は本記事で同一系列の公表値を確認できなかったため除いています。
この8年間で26.6ポイント上がりました(本記事による計算値)。 自社のシステムをどこに置くかという判断は、すでに多数派が社外の施設を選んでいる状態で行うことになります。
業種による利用率の差は2024年の23.4ポイントから2025年は17.9ポイントに縮んだ
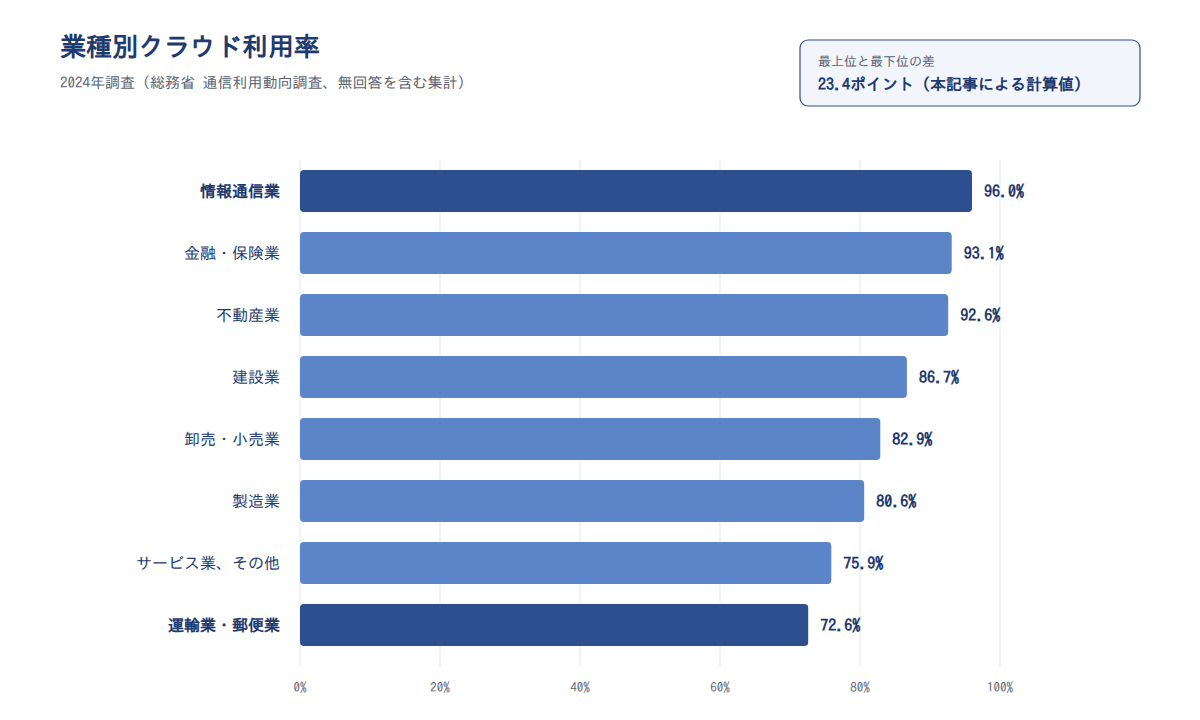
業種別に見ると、差は年々小さくなっています。2024年調査では最上位と最下位の間に23.4ポイントの開きがありました(本記事による計算値)。
| 産業分類(2024年調査) | クラウドサービスを利用している企業の割合 |
|---|---|
| 情報通信業 | 96.0% |
| 金融・保険業 | 93.1% |
| 不動産業 | 92.6% |
| 建設業 | 86.7% |
| 卸売・小売業 | 82.9% |
| 製造業 | 80.6% |
| サービス業、その他 | 75.9% |
| 運輸業・郵便業 | 72.6% |
2025年調査では最上位が金融・保険業の96.2%、最下位が運輸業・郵便業の78.3%でした。差は17.9ポイントです(本記事による計算値)。
なお、2024年調査の表は無回答を含む集計、2025年調査は無回答を除く集計です。ただし総務省は令和7年の資料で両年を同じ基準に揃えて併載しており、その基準でも2024年の差は23.4ポイントのままでした。縮小は集計基準の違いによるものではありません。
この動きから読み取れるのは、上位業種は9割台で伸びが止まり、下位業種が差を縮めたという構図です。物理的な拠点を持つ業種にクラウドが広がるということは、その基幹業務も社外のデータセンターで動き始めることを意味します。
資本金50億円以上は99.8%、3,000万円未満は75%前後で25ポイントの差がある
企業規模による差は業種差より大きく、2025年調査の資本金規模別では最上位と最下位に25.0ポイントの開きがあります(本記事による計算値)。
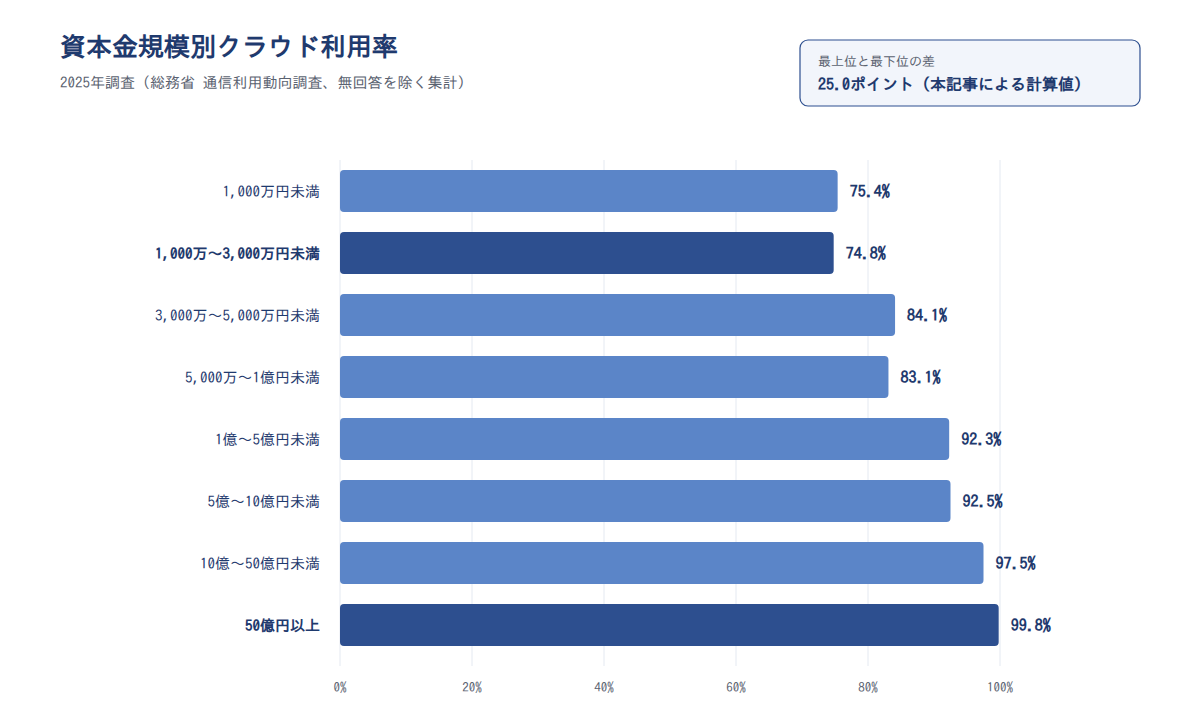
| 資本金規模(2025年調査) | クラウドサービスを利用している企業の割合 |
|---|---|
| 1,000万円未満 | 75.4% |
| 1,000万〜3,000万円未満 | 74.8% |
| 3,000万〜5,000万円未満 | 84.1% |
| 5,000万〜1億円未満 | 83.1% |
| 1億〜5億円未満 | 92.3% |
| 5億〜10億円未満 | 92.5% |
| 10億〜50億円未満 | 97.5% |
| 50億円以上 | 99.8% |
出典: 総務省「令和7年通信利用動向調査の結果」別紙2(無回答を除く集計)
ここから読み取れるのは、格差の中身が変わったという点です。下位区分でも4社に3社は利用しており、差は導入の有無ではなく、導入時に出せる条件へ移っています。
なお、資本金規模は従業者規模と一致しません。区分ごとの回答企業数は公表されており、1,000万円未満は100社、5億〜10億円未満は65社と少なめです。回答企業数が少ない区分の値は振れやすい点に注意してください。
出典: 総務省「令和7年通信利用動向調査の結果」別紙1/同 別紙2/総務省「令和6年通信利用動向調査報告書(企業編)」/総務省「令和7年版情報通信白書」第Ⅰ部
トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
データセンターは施設、クラウドはその施設から提供されるサービスという関係にある
「クラウドとデータセンターの違い」は、対立する2つの選択肢の比較ではありません。データセンターは機器を設置して動かすための施設で、クラウドはその施設から提供されるサービスです。
サービスの形態は、機器を誰が持つかで整理すると分かりやすくなります。
- データセンター: サーバーやネットワーク機器を設置・運用するための専用施設です
- ハウジング(コロケーション): 自社で機器を保有し、その設置場所だけを借りる形態です
- ホスティング: 事業者のサーバーを借りる形態で、機器は事業者が保有します
- クラウド: その基盤の上で、サーバーやストレージをサービスとして必要な分だけ使う形態です
自社の建物内に機器を置くオンプレミス以外は、いずれも社外の施設を使っています。つまりクラウドを使うことは、どこかのデータセンターを間接的に使うことと同じです。
日本のデータセンターは222件で、米国5,426件の4%程度にとどまる
施設の数で見ると、日本は世界的に多い国ではありません。総務省の令和7年版情報通信白書によると、2025年3月時点のデータセンター数は日本が222件、米国が5,426件です。
白書も、日本の件数は米国の4%程度と記述しています。米国が世界の集積地であり、日本は数の上では小さな市場という位置づけになります。
ただし、この件数は事業者の公開情報に基づく集計です。小規模な施設や自社専用設備をどこまで数えるかは、国によって異なる可能性があります。件数だけで供給力を判断するのは避けたほうがよいでしょう。
件数で見るか市場規模で見るかで日本の位置づけは逆に見える
同じ日本のデータセンターでも、売上高で見ると拡大する市場として描かれます。国内のデータセンターサービス市場は、2023年時点で2兆7,361億円でした。2024年に公表された予測では、2028年に5兆812億円へ拡大するとされています。
世界市場も同じ方向です。2024年時点で4,161億ドル、2025年時点の予測では2029年に6,241億ドルとされています。
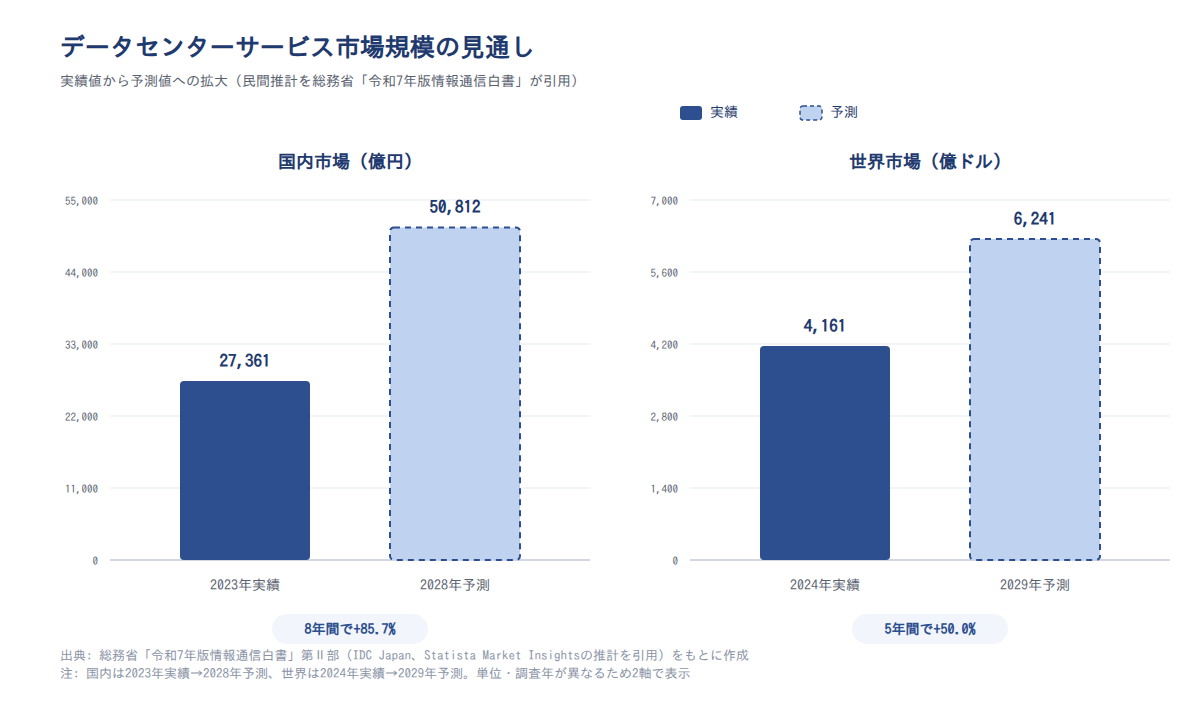
この食い違いは、指標の定義の違いから生じます。件数は施設の数を数えた値ですが、市場規模はハウジングやホスティングを含むサービス売上を集計した値です。1施設あたりの規模や単価が反映されるため、件数の少なさがそのまま供給力の小ささにはなりません。
注意
「2025年時点で日本のデータセンターは222件しかない」という数値だけを取り出すと、供給不足の印象を過度に持つことになります。件数と市場規模は集計主体も定義も異なり、同じ土俵で比べられる指標ではありません。市場規模の値は民間の推計(Statista、IDC Japan)を白書が引用したもので、調査年もそれぞれ異なります。
国内のパブリッククラウド市場は2024年に4兆1,423億円、前年比26.1%伸びた
クラウドそのものの市場も伸びています。国内のパブリッククラウドサービス市場は、2024年時点で4兆1,423億円、前年比26.1%増でした。
| 対象(2024年時点) | 市場規模 | 前年比成長率 |
|---|---|---|
| 国内のパブリッククラウドサービス市場 | 4兆1,423億円 | 26.1%増 |
| 世界のパブリッククラウドサービス市場 | 7,733億ドル | 22.4%増 |
出典: 総務省「令和7年版情報通信白書」データセンター市場及びクラウドサービス市場の動向(IDC Japan、Statista Market Insightsの推計を引用)
世界市場も2024年時点で7,733億ドル、前年比22.4%増と2割を超える伸びです。クラウドの需要が伸びる分だけ、それを収容する施設への依存も強まります。データセンター市場の拡大見通しと同じ方向を向いている点は、押さえておくとよいでしょう。
出典: 総務省「令和7年版情報通信白書」第Ⅱ部 データセンター市場及びクラウドサービス市場の動向
企業がクラウドに求めるものは「災害への備え」から「日常を止めないこと」へ移っている
クラウドのメリットは定性的に語られがちですが、企業が何を期待しているかは調査で数値化されています。2025年調査で「安定運用、可用性が高くなるから」を利用理由に挙げた企業は45.1%です。「災害時のバックアップとして利用できるから」は38.7%でした。
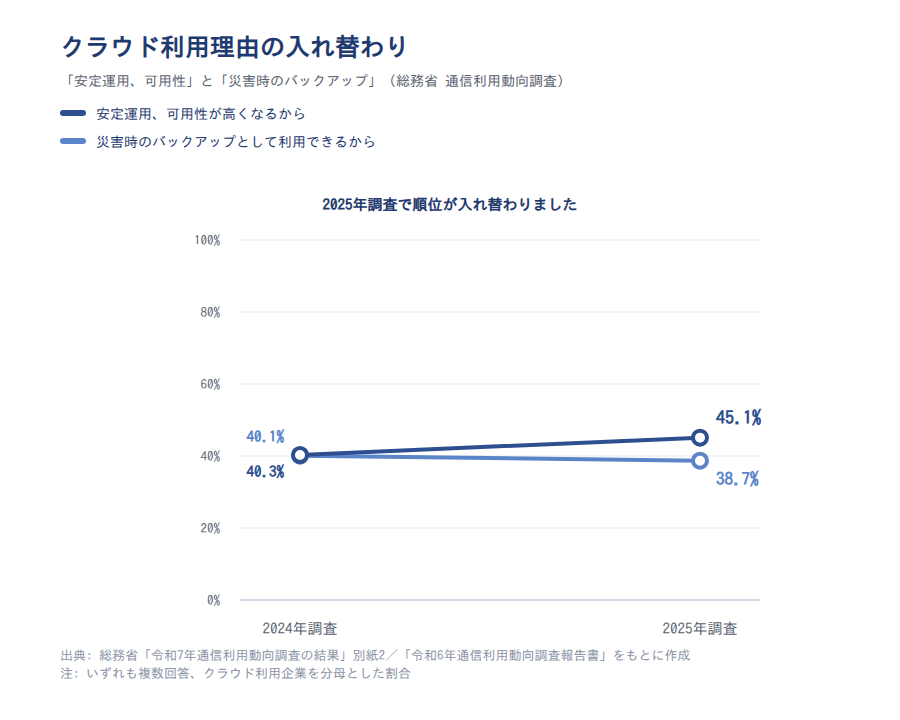
前年まではこの2つがほぼ並んでいました。2025年調査で順位がはっきり分かれ、可用性が6.4ポイント上回っています(本記事による計算値)。
ポイント
- 評価軸が「万一のとき」から「平常時に止まらないこと」へ寄っています
- この軸で選ぶなら、見るべき対象は電源・回線・過去の障害対応といった設備側の条件になります
- いずれも複数回答の設問で、クラウド利用企業を分母とした割合です
「安定運用、可用性が高くなるから」は2024年40.3%から2025年45.1%へ上がった
可用性への期待は1年で明確に伸びました。2024年調査で40.3%だった回答が、2025年調査では45.1%になっています。
差は4.8ポイントです(本記事による計算値)。まれにしか起きない事態への備えよりも、平常時に業務を止めないインフラとしての期待が強まっていると読めます。
ただし、比較できるのは2時点だけです。傾向と呼べるだけの連続データはまだありません。複数回答の設問でもあるため、選択肢全体の回答数が増えれば個別項目の比率も動きます。
「災害時のバックアップ」は38.7%に下がり、2つの理由の順位が入れ替わった
一方、災害対策を理由に挙げる企業は減りました。2024年調査の40.1%から2025年調査の38.7%へ、1.4ポイントの低下です(本記事による計算値)。
2024年調査では可用性40.3%と災害バックアップ40.1%がほぼ並んでいました。それが2025年調査では45.1%と38.7%に分かれています。
この変化は、事業者を選ぶときの質問の中身にも関わります。関心が「遠隔地にバックアップがあるか」から「電源と回線が二重化されているか」「過去の障害と復旧までの実績はどうか」へ移るためです。なお2024年の値は公表資料によってわずかに幅があり、1.4ポイントの低下は集計基準の違いに収まる可能性があります。
効果を認めた企業は89.4%、一方で非利用企業の13.1%はネットワークの安定性に不安を挙げる
使った企業の評価は高い水準です。2025年調査では、利用効果を「非常に効果があった」または「ある程度効果があった」と答えた企業が89.4%でした。
一方、クラウドを使っていない企業には別の見方が残ります。2025年調査の非利用理由では、「情報漏えいなどセキュリティに不安がある」が26.6%、「ネットワークの安定性に対する不安がある」が13.1%でした。
もっとも、最も多い理由は「必要がない」の46.5%です。これらはクラウドを利用していない企業だけを分母とした割合で、2025年調査の回答は150社でした。
回線が切れれば、社外の施設にあるシステムには届きません。 不安の内容を物理インフラの言葉に置き換えると、拠点側の回線構成と事業者側の設備という2つの確認点になります。
出典: 総務省「令和7年通信利用動向調査の結果」別紙2/総務省「令和7年通信利用動向調査報告書(企業編)」/総務省「令和6年通信利用動向調査報告書(企業編)」
トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
国内データセンターは面積換算で約9割が関東・関西圏に集中しており、災害対策の期待と配置がかみ合わない可能性がある
ここが、この記事でいちばんお伝えしたい点です。総務省の令和7年版情報通信白書によると、国内データセンターは2023年時点で面積換算の約9割が関東・関西圏に集中しています。
需要側では、災害時のバックアップを理由にクラウドを選ぶ企業が約4割います(2025年調査で38.7%、2024年調査で40.1%)。供給側の設備が2つの地域に偏っているという事実は、この期待と並べて読む必要があります。
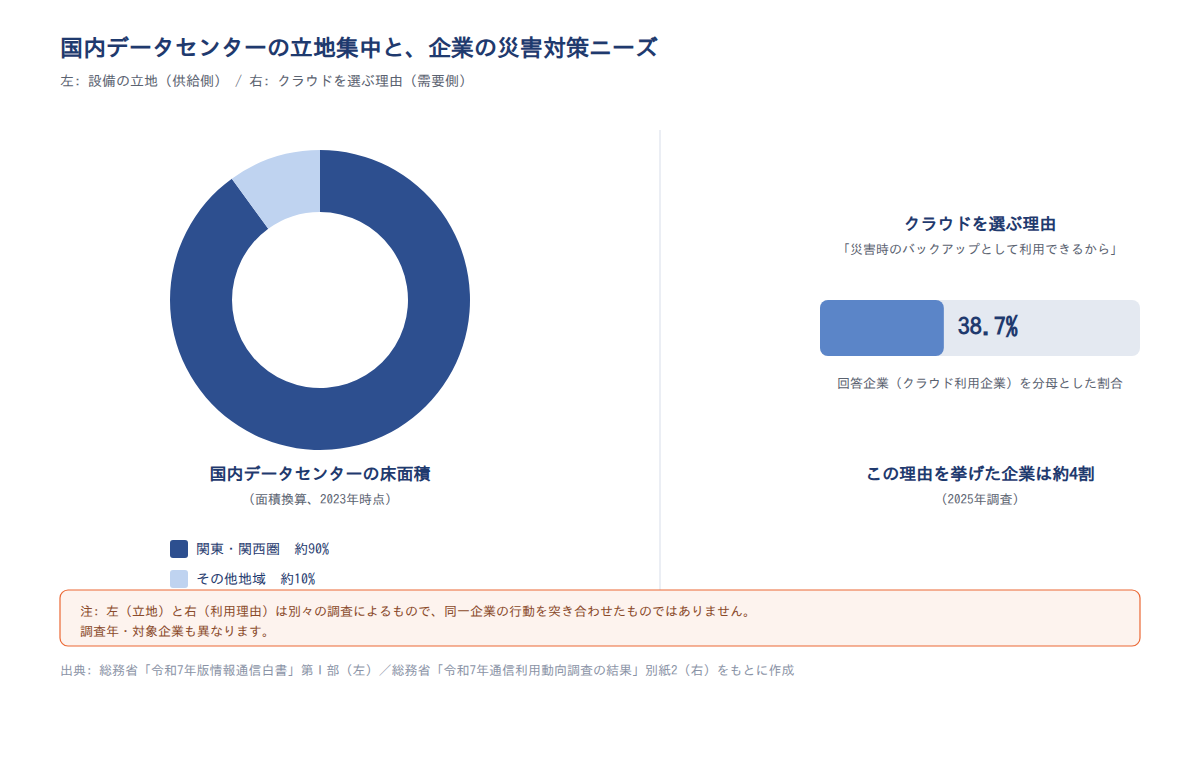
クラウドが災害に強いかどうかは、契約した設備がどこにあるかで決まります。「クラウドだから分散されている」と社内で説明する前に、自社が使っているリージョンを確認してみてください。
ポイント
- 国内データセンターの立地は面積換算で約9割が関東・関西圏です(2023年時点)
- 契約しているリージョンと、バックアップ先のリージョンを分けているかを確認します
- この2つが同じ広域災害の影響圏にある場合、災害対策としての効果は限定されます
災害対策を理由に選ぶ企業は約4割いる一方、供給側は2地域に集中している
需要側と供給側の数値を並べてみます。災害時のバックアップを利用理由に挙げた企業は2024年調査で40.1%、2025年調査で38.7%です。これに対し、国内データセンターの関東・関西圏への集中度は面積換算で約9割でした(2023年時点)。
先に断っておくと、この2つは別々の調査から得た数値です。同一企業の行動を突き合わせたものではなく、調査年も対象も異なります。
そのうえで読み取れるのは、災害対策を目的に契約したデータが自社拠点と同じ広域災害の影響圏にある可能性です。これは否定できません。ここでは因果を主張せず、契約時に立地を確認すべき理由を示す仮説として扱います。
もっとも、海外リージョンを併用していれば距離は確保できます。関東と関西も数百キロ離れており、同一の地震や水害で両方が同時に止まるとは限りません。
白書自身が広域災害対策としてバックアップ先との物理的な距離の確保を挙げている
この論点は、本記事の独自解釈ではありません。総務省の令和7年版情報通信白書は、データセンターの立地と新規投資が関東・関西圏に集中している現状を課題として挙げています。
そのうえで白書は、広域の災害対策という観点から、バックアップ先との物理的な距離を確保することの重要性を指摘しています。先に見たとおり2025年時点で日本国内の施設数が222件という規模であることを踏まえると、立地の分散は事業者側だけの課題ではありません。
政策面でも動きがあります。総務省は令和3年度補正予算の事業で「デジタルインフラ整備基金」を設置し、データセンターや海底ケーブルの地方立地を行う民間事業者を支援しています。
2024年9月には、総務省と経済産業省が主催する「デジタルインフラ(DC等)整備に関する有識者会合」が「中間とりまとめ3.0」を取りまとめ、データセンターの分散立地の更なる推進を提言しました。総務省は2025年6月に「デジタルインフラ整備計画2030」も策定しています。
ただし、集中度の約9割は2023年時点の値です。分散立地を進める政策の効果は、まだこの数値には反映されていません。
出典: 総務省「令和7年版情報通信白書」第Ⅰ部 デジタルインフラの整備/同 第Ⅱ部 データセンター市場及びクラウドサービス市場の動向/総務省「令和7年通信利用動向調査の結果」別紙2/総務省「令和6年通信利用動向調査報告書(企業編)」/経済産業省・総務省「デジタルインフラ(DC等)整備に関する有識者会合 中間とりまとめ3.0」
契約前に立地・冗長構成・稼働実績を自社から質問して確かめる
ここまでの数値だけでは、自社の判断に必要な情報が足りません。企業の利用実態と設備の立地をつなぐ公的データが存在しないためです。
そのため、この記事ではTierやPUE、免震構造といった設備仕様を数値で比較しません。公的資料に裏づけとなる定量データがなく、事業者の自社公表値を並べるだけになってしまうからです。
代わりに、契約前に自社から質問して確かめる項目を整理します。統計で埋まらない部分は、個社が事業者に聞くしかありません。
企業側の利用実態と設備側の立地をつなぐ公的データは存在しない
2つの調査は、それぞれ別の側面を追っています。総務省の通信利用動向調査は、企業側の利用の有無と理由を毎年調べています。2025年調査の可用性45.1%や、災害時のバックアップ38.7%がこれにあたります。
一方、情報通信白書は事業者側の供給構造を扱います。立地の集中度(2023年時点で面積換算約9割)や施設数(2025年時点で日本222件)がこれにあたります。
しかし、その企業が実際にどの地域の設備を使い、どんな冗長性要件を課したのかを問う公的調査は見当たりません。
注意
本記事の作成にあたり、参照している統計データベースを「電源」「冗長化」「BCP」「事業継続」で検索しましたが、該当する公的な定量データは見つかりませんでした。企業の期待が実際に満たされているかを、公的統計だけで外形的に確認することはできません。ただし、日本データセンター協会などの業界団体の資料や、事業者が公表するSLA・リージョン構成には該当する情報がある可能性があります。
IPAは事前調査・責任範囲・停止時の代替案・設定見直しの4点を挙げている
質問項目を組み立てるときは、IPAの整理が参考になります。IPA「情報セキュリティ10大脅威 2026 解説書[組織編]」(2026年3月公開)は、基本的な対策に上乗せする「+α」として、クラウド利用時の対策を4点挙げています。
- 選定前の事前調査を行い、ガイドラインに沿った運営をしている事業者やサービスを選ぶ
- インシデントが発生したときの責任範囲を、契約時に明確にしておく
- クラウドが停止した場合の代替案をあらかじめ準備する
- サービスの仕様変更があった際に、自社の設定を見直す
この4点は、ウイルス対策やパスワード管理といった基本の対策を実施したうえで追加するものです。事前調査の参照先として、IPAは「中小企業のためのクラウドサービス安全利用の手引き」を挙げています。
この4点を使うと、非利用企業が挙げる不安を具体的な質問に変えられます。ネットワークの安定性への不安13.1%や、セキュリティへの不安26.6%(いずれも2025年調査)も同じです。責任範囲と停止時の代替案を確認すれば、一部は実務の話に落ちます。
「不安があるから使わない」ではなく、「どこまでを事業者が担い、どこからを自社が担うか」を文書で確認する形に変えてみてください。
中小企業は標準サービスの前提を確認するところから始める
規模によって、現実的な進め方は変わります。2025年調査の利用率は、資本金50億円以上が99.8%、1億〜5億円未満が92.3%でした。1,000万〜3,000万円未満は74.8%です。
大企業は立地や冗長構成を選定要件として提示できますが、小規模な企業は標準サービスをそのまま受け入れることが多くなります。その結果、自社システムが物理的にどこで動いているかを把握しないまま運用が始まりやすくなります。
要件を出す立場になれない場合は、事業者が公開している情報を読むところから始めましょう。リージョンの構成、SLAの内容、取得済みの認証の3つは、契約前でも確認できます。
なお、通信利用動向調査は「利用しているか」しか聞いていません。規模によって選定要件の出しやすさに差がある、という読み方は本記事の推論です。
出典: IPA「情報セキュリティ10大脅威 2026 解説書[組織編]」/IPA「中小企業のためのクラウドサービス安全利用の手引き」/総務省「令和7年通信利用動向調査の結果」別紙2/総務省「令和7年通信利用動向調査報告書(企業編)」/総務省「令和7年版情報通信白書」第Ⅰ部 デジタルインフラの整備
トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
まとめ
この記事で確認した内容を、実務で使う順に整理します。
- クラウドは物理的にはどこかのデータセンターで動いており、施設とサービスは対立する選択肢ではありません(2025年時点の国内の施設数は222件)
- 2025年調査でクラウドを利用する企業は83.5%、評価軸は可用性45.1%へ移りました
- 国内データセンターは2023年時点で面積換算の約9割が関東・関西圏に集中しており、災害対策の効果は契約したリージョン次第です
- 企業の利用実態と設備の立地をつなぐ公的データはないため、立地・冗長構成・稼働実績は事業者に直接質問します
まず着手するなら、いま契約しているクラウドのリージョン設定を管理画面で確認してみてください。自社のデータがどの地域にあるかを言えるようになると、社内での説明が一段としやすくなります。
新人・ひとり情シスの学習環境をつくるなら「情シスカレッジ」

この記事で扱った「自社のシステムがどこで動いているかを把握し、事業者に質問する」という視点は、独学では身につけにくい領域です。近くに教えてくれる先輩がいない環境だと、契約内容を確認しないまま運用が続いてしまいます。
情シスカレッジは、新人・ひとり情シスのためのマイクロラーニングLMSです。数分の動画と小テストで、日々の業務の合間に必要な知識を少しずつ積み上げられます。
情シスカレッジの特徴
- 数分の動画+小テストで、まとまった学習時間を取らずに進められます
- 必修の割り当て・期限設定・進捗ダッシュボードで、受講状況をまとめて管理できます
- 自社カリキュラムの編成とCSVでの教育記録に対応し、社内の教育履歴として残せます
5名から利用でき、請求書払いにも対応しています。初期設定はおよそ10分で、担当者が1人でも始められます。
※出典
- 総務省「令和7年通信利用動向調査の結果」別紙1
- 総務省「令和7年通信利用動向調査の結果」別紙2
- 総務省「令和7年通信利用動向調査報告書(企業編)」
- 総務省「令和6年通信利用動向調査報告書(企業編)」
- 総務省「令和5年通信利用動向調査報告書(企業編)」
- 総務省「令和4年通信利用動向調査報告書(企業編)」
- 総務省「令和3年通信利用動向調査報告書(企業編)」
- 総務省「平成30年通信利用動向調査報告書(企業編)」
- 総務省「平成29年通信利用動向調査報告書(企業編)」
- 総務省「令和7年版情報通信白書」第Ⅰ部
- 総務省「令和7年版情報通信白書」第Ⅰ部 デジタルインフラの整備
- 総務省「令和7年版情報通信白書」第Ⅱ部 データセンター市場及びクラウドサービス市場の動向
- Statista「Public Cloud – Worldwide」(令和7年版情報通信白書 引用)
- IPA「情報セキュリティ10大脅威 2026 解説書[組織編]」
- IPA「中小企業のためのクラウドサービス安全利用の手引き」
- 経済産業省・総務省「デジタルインフラ(DC等)整備に関する有識者会合 中間とりまとめ3.0」