

【総務省データ】クラウドプラットフォームの世界シェアは上位3社で約67%(2024年)|選定理由と企業規模別の利用実態
クラウドプラットフォームの選定を任されると、比較資料は増えるのに決め手が見つからない、という状態になりがちです。事業者ごとの機能一覧を並べても、自社が何を基準に決めればよいのかは見えてきません。
- AWS・Azure・Google Cloudのどれを基盤に選べばいいのか決め手がない
- ベンダーの提案資料は出てくるが、他社が何を見て決めたのかが分からない
- 自社の規模で、そこまで基盤をクラウドに寄せていいのか判断できない
結論から言うと、日本企業が基盤に求める条件は「安いこと」ではなく「増減できること」「落ちないこと」に寄っています。総務省の通信利用動向調査では、2025年調査でクラウドサービスを利用している企業のうち28.9%が「システムの拡張性が高いから」を挙げました。8項目のなかで最も大きく伸びた項目です(出典: 総務省「令和7年通信利用動向調査の結果」別紙2)。
この記事では、公的データだけを使って、市場の構造・他社の選定理由・企業規模別の利用実態を整理します。事業者ごとの料金や機能の比較表は載せませんが、社内資料にそのまま貼れる数値と出典をそろえました。
この記事のポイント
- 世界のクラウドインフラ市場のシェアは、2024年第2四半期時点でAmazon約32%・Microsoft23%・Google12%です(出典: 総務省「令和7年版情報通信白書」)
- 選定理由で前年から最も伸びたのは「システムの拡張性が高いから」です。2025年調査は28.9%で、2024年調査の22.1%から6.8ポイント増えました(いずれもクラウドサービスを利用している企業が対象。出典: 総務省「令和7年通信利用動向調査の結果」別紙2)
- クラウド利用率は資本金1億円を境に段差があり、5,000万〜1億円未満の83.1%から1億〜5億円未満の92.3%へ上がります(2025年調査、常用雇用者100人以上の企業が対象、同上)

トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
クラウドプラットフォームの世界市場は上位3社で約67%を占めている
最初に用語を整理します。日本で「クラウドプラットフォーム」と呼ぶとき、多くの場合はシステムを載せる基盤そのものを指しています。AWS・Microsoft Azure・Google Cloudのような、IaaSやPaaSのことです。
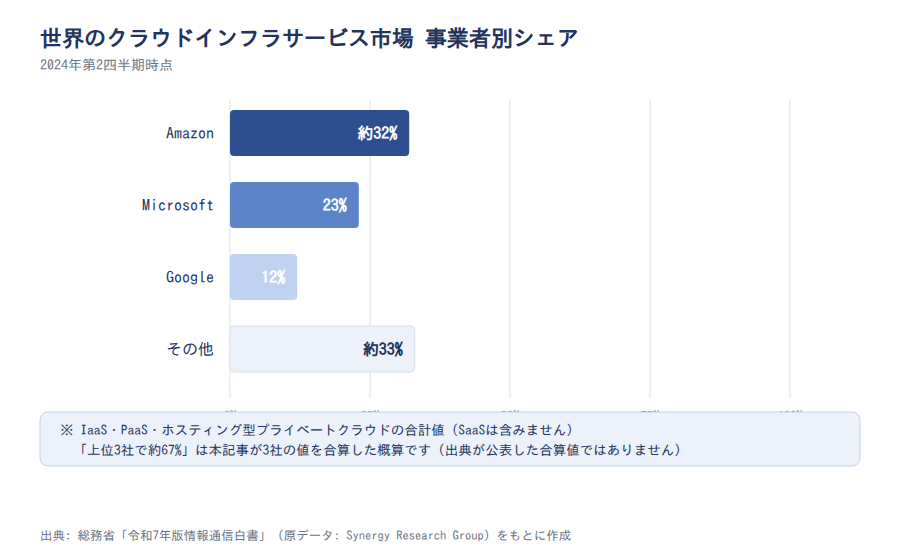
その供給側の構造は、少数の事業者に集中しています。総務省の令和7年版情報通信白書によると、2024年第2四半期時点の世界のクラウドインフラサービス市場のシェアは、Amazonが約32%でした。Microsoftが23%、Googleが12%と続きます。
この3社の値を足すと約67%になります(本記事による計算値)。基盤選びが実質的に上位3社からの選択になりやすいのは、この構造が背景にあります。 ただし、この数値が何を数えた市場なのかを押さえておかないと、社内説明で誤解を招きます。
Amazon約32%・Microsoft23%・Google12%が2024年時点の内訳
事業者別の内訳を数値で確認します。2024年第2四半期時点の世界のクラウドインフラサービス市場のシェアは、次のとおりです。
| 事業者 | 世界シェア(2024年第2四半期時点) |
|---|---|
| Amazon | 約32% |
| Microsoft | 23% |
| 12% |
出典: 総務省「令和7年版情報通信白書」図表Ⅱ-1-8-4(原データ: Synergy Research Group)より作成
「3社で約67%」は本記事が3社の値を足した概算であり、出典が合算値として公表したものではありません。 Amazonの値が概数のため、合計も幅を持った数値になります。
白書は、近年はMicrosoftとGoogleのシェアが拡大傾向にあるものの、市場は依然として大手3社が大きなシェアを持っていると記述しています。3社体制そのものは、まだ崩れていません。
このシェアはIaaS・PaaS・ホスティング型プライベートクラウドの合計市場の値
シェアの数値を使うときは、対象となる市場区分の確認が欠かせません。白書の脚注は、このシェアの対象を「IaaS、PaaS、ホスティング型プライベートクラウドの合計」と定義しています。脚注に「SaaSを除く」という記載はありませんが、この定義にSaaSは入りません。
つまり、シェア約32%という数値と、2025年調査でクラウドサービスを利用している企業が83.5%という数値は、まったく別の対象を数えています。前者は事業者側の売上構成、後者は企業側の利用の有無であり、同じ土俵で語ることはできません。
注意
市場シェアと企業の利用率を同じ土俵で語ることはできません。「クラウド」という言葉の範囲は調査ごとに違い、SaaSを含むかどうかで数値の意味が変わります。さらに日本の公的統計はクラウドを業務用途で分類しており、SaaS・PaaS・IaaSという類型別のデータはありません。社内資料で2つの数値を並べるときは、それぞれが何を数えたのかを添えてください。
日本国内に限った事業者別シェアを示す公的統計は無い
ここで正直に書いておきたい点があります。世界のシェアは白書経由で確認できますが、日本国内でどの事業者がどれだけ使われているかを示す公的統計は、本記事が参照した範囲では見つかりませんでした。
需要側の公的統計である通信利用動向調査は、クラウドサービスを使っているかどうかと、その業務用途しか尋ねていません。どの事業者の基盤を使っているかは、設問そのものが存在しない状態です。
矢野経済研究所やMM総研、IDC Japanなどの民間調査に該当データがある可能性は残ります。ただし本記事では一次情報を確認できていないため、国内シェアの数値は一切示しません。国内シェアを根拠に基盤を選ぶことはできないので、次のセクション以降は需要側のデータを見ていきます。
出典: 総務省「令和7年版情報通信白書」(原データ: Synergy Research Group)/総務省 令和7年通信利用動向調査の結果(概要)別紙1/総務省「令和7年通信利用動向調査の結果」別紙2
トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
国内のパブリッククラウド市場は2024年に4兆1,423億円、前年比26.1%増
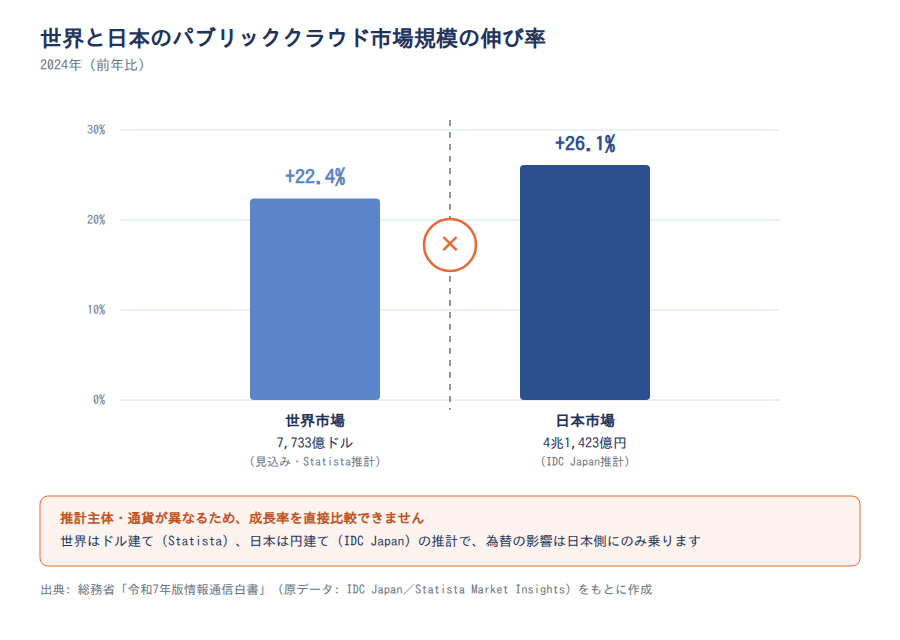
社内で予算の話をするときに使える規模感を押さえておきます。令和7年版情報通信白書によると、日本のパブリッククラウドサービス市場の売上高は、2024年時点で4兆1,423億円でした。前年比では26.1%増です。
同じ白書では、世界のパブリッククラウドサービス市場の売上高が2024年に7,733億ドル、前年比22.4%増まで増加すると見込まれています。どちらも二桁の伸びが続いている状態です。
ここで注意したいのは、これらの市場規模がいずれも民間の推計値だという点です。 白書が引用しているだけで、総務省が統計調査として集めた数値ではありません。社内資料に載せる際は、推計主体まで書いておくと後で説明に困りません。
世界市場は7,733億ドル、生成AI関連の需要が拡大要因とされている
まず世界と日本の規模を並べて確認します。世界のパブリッククラウドサービス市場は2024年に7,733億ドル・前年比22.4%増まで増加すると見込まれ、日本市場は2024年時点で4兆1,423億円・前年比26.1%増でした。
白書は、世界市場が拡大している要因として、生成AIの基盤モデル作成や関連アプリケーションの利用拡大を挙げています。基盤の需要が、従来の業務システムの受け皿だけで増えているわけではないということです。
白書はこのほかに、事業を進めるうえでクラウドが不可欠になっていることと、企業の柔軟性・拡張性への志向が高まっていることも要因に挙げています。生成AIだけが拡大要因とされているわけではありません。
この背景は、基盤選定の論点にも影響します。AI関連サービスの品揃えやGPUリソースの調達しやすさが、事業者を比べる材料として実務に入り込みつつあります。 数年前の比較軸のまま検討を進めていないか、一度確認してみてください。
世界22.4%増と日本26.1%増は調査主体が違うため成長の速さを比較できない
2つの成長率が同じ白書に並んでいると、つい引き算をしたくなります。ただし、この2つの数値から「日本の伸びが世界より速い」と書くことはできません。
推計主体が違うためです。世界側はStatista Market Insights、日本側はIDC Japanの推計で、市場区分の定義が対応しているかも確認できません。
加えて、世界側はドル建て、日本側は円建てです。2023年から2024年にかけての為替の動きは、日本側の成長率にだけ乗ります。
この2つの数値から読み取れるのは、差の3.7ポイントが推計手法と通貨の違いだけで説明のつく幅だということです。日本の伸びが実際に速い可能性そのものを否定しているわけではありません。
注意
同じ資料に並んでいる数値でも、推計主体・市場区分・通貨がそろっていなければ成長率は比較できません。稟議書で「日本市場は世界を上回るペースで伸びている」と書くと、根拠を問われたときに説明できなくなります。それぞれの数値が何を数えたものかを添えて、並べるだけにとどめるのが安全です。
市場が26.1%増となった2024年に、利用企業の割合の伸びは2.7ポイントにとどまる
市場の伸びを、利用企業が増えたからだと説明するのは難しい状況です。クラウドサービスを利用している企業の割合は、2023年調査で77.7%、2024年調査で80.4%でした。1年間の増加は2.7ポイントです(本記事による計算値)。
同じ2023年から2024年にかけて、国内のパブリッククラウド市場は26.1%増で拡大しています。利用する企業が増えたという裾野の広がりだけでは、この差を説明できません。
なお同じ2024年の利用率について、令和7年版情報通信白書は80.6%という値を示しています。集計元の系列が異なるため、上の比較では通信利用動向調査の系列に統一しています。
ここから読み取れるのは、企業数の増加ではなく、1社あたりの利用量が増えている構図です。ただし、因果までは特定できません。市場規模の母集団は法人・個人を問わない需要全体であり、円安による円建て金額の押し上げも含まれます。
実務としては、従量課金の基盤では利用が増えるほど予算が自然に膨らむ前提で見ておくのが現実的です。 基盤を選ぶ段階から、コストの可視化とレビューの頻度を決めておくと後が楽になります。
出典: 総務省「令和7年版情報通信白書」(原データ: IDC Japan/Statista Market Insights)/Statista Market Insights「Public Cloud – Worldwide」/総務省「令和7年版情報通信白書」第Ⅰ部第1章/総務省「令和5年通信利用動向調査の結果」/総務省「令和6年通信利用動向調査(企業編)の概要」
基盤としてのクラウド利用は2018年に51.0%まで伸びたあと統計が途切れている
次に、日本企業がどこまでサーバーを基盤に載せているのかを見ます。クラウドサーバーの利用実態にあたる部分で、プラットフォーム選定を検討する読者が最も知りたい論点です。
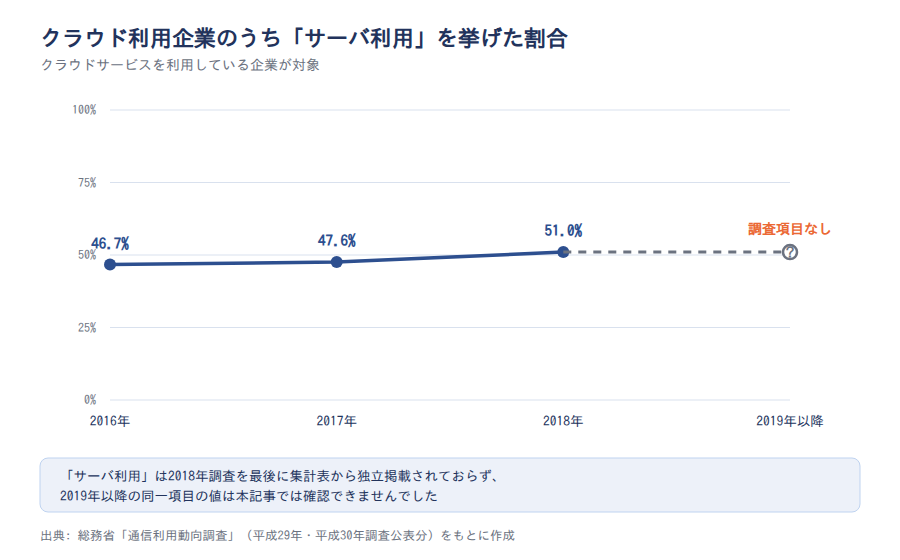
ところが、この問いに公的統計が答えているのは2018年調査までです。通信利用動向調査の「利用しているクラウドサービスの内容」には「サーバ利用」という選択肢があり、2018年調査では51.0%でした。この選択肢は、その後の集計表から独立して掲載されなくなっています。
7年以上前の水準しか確認できないというのが、基盤利用に関する公的データの現状です。 数値そのものより、この空白のほうが実務では重要になります。順に見ていきます。
サーバ利用を挙げた企業は2016年46.7%から2018年51.0%へ増えた
まず、確認できる期間の推移です。クラウドサービスを利用している企業のうち、用途として「サーバ利用」を挙げた企業の割合は次のように動いていました。
| 調査年 | 「サーバ利用」を挙げた企業の割合(クラウド利用企業が分母) |
|---|---|
| 2016年 | 46.7% |
| 2017年 | 47.6% |
| 2018年 | 51.0% |
出典: 総務省「通信利用動向調査」(平成29年調査公表分)/同(平成30年調査公表分)より作成
分母はクラウドサービスを利用している企業であり、全企業ではありません。この3年間で、クラウドを使う企業の半数がサーバーを載せる使い方に到達していました。
なお「サーバ利用」はIaaSに最も近い選択肢ですが、VPSやホスティングを含んで回答された可能性があります。AWSやAzureのような基盤利用と完全に同じ意味ではない点は、頭に置いておいてください。
全企業ベースでは約22%から約30%へ、クラウド普及そのものより速く広がっていた
分母を全企業に置き換えると、別の見え方が出てきます。「サーバ利用」の割合はクラウド利用企業が分母なので、全企業に対する浸透度は「クラウド利用率×サーバ利用率」で概算できます。
同じ調査のクラウド利用率は、2016年が46.9%、2017年が56.9%、2018年が58.7%でした。これを掛け合わせると、2016年は46.9%×46.7%で約21.9%になります。2018年は58.7%×51.0%で約29.9%です(いずれも本記事による計算値で、公表された値ではありません。利用率は無回答を除く集計、サーバ利用は図表3-9の集計で、集計基準が完全に一致するとは限りません)。
この3年で約1.37倍です。同じ期間のクラウド利用率そのものは46.9%から58.7%へ約1.25倍でした。基盤としての使い方のほうが速く広がっていたことになります(倍率はいずれも本記事による計算値)。
ただし2016年から2017年にかけて、利用率が46.9%から56.9%へ大きく動いています。この年の調査設計の変更を含む可能性があります。変更が含まれるなら倍率の比較は成立しないため、傾向をつかむ目安として扱ってください。
2019年以降はこの選択肢が消え、IaaS利用の最新値は公的統計に存在しない
上の数値を、現在の水準として社内資料に使わないでください。「サーバ利用」は2018年調査を最後に集計表から独立掲載されておらず、2019年以降の同一項目を本記事では確認できませんでした。
背景には、日本の公的統計がクラウドを業務用途で分類しているという構造があります。SaaS・PaaS・IaaSという類型で集計する設計になっていないため、基盤利用だけを取り出す指標が用意されていません。
注意
「サーバ利用51.0%」は2018年調査の値です。これを最新の数値として提案書や稟議書に書くと、後で指摘を受けます。使う場合は必ず調査年を添え、2019年以降の公表値は確認できていないと明記してください。クラウドサービス全体の利用率は2025年調査で83.5%まで上がっていますが、そのうちどれだけが基盤利用かは公的統計では分かりません。
出典: 総務省「通信利用動向調査」(平成29年調査公表分)/同(平成30年調査公表分)/総務省 令和7年通信利用動向調査の結果(概要)別紙1
トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
選定理由で最も伸びたのは拡張性の28.9%で、前年から6.8ポイント増えた
ここからが本題です。事業者のスペックではなく、日本企業が実際に何を見てクラウドを選んでいるかを数値で確認します。
総務省の通信利用動向調査は、クラウドサービスを利用している企業に利用理由を尋ねています。2025年調査で最も伸びたのは「システムの拡張性が高いから(スケーラビリティ)」で28.9%、2024年調査の22.1%から6.8ポイントの増加でした。
基盤選びの判断軸は「安いか」ではなく「増減できるか」「落ちないか」に寄っています。 自社の選定基準がこの傾向とずれていないか、照合しながら読んでみてください。
ポイント
- 2025年調査の利用理由の上位は「場所、機器を選ばずに利用できるから」50.7%、「安定運用、可用性が高くなるから」45.1%です
- 2024年から2025年で伸びたのは拡張性・可用性・信頼性・容量変更という技術要件の4項目に集中しています
- 「既存システムよりもコストが安いから」は19.4%で、8項目のなかで最下位のまま動いていません
2025年の利用理由は場所を選ばない50.7%・可用性45.1%・保守不要42.8%が上位
まず単年の順位を確認します。2025年調査でクラウドサービスを利用する理由として挙げられた8項目は、次のとおりです。
| クラウドサービスを利用する理由(2025年調査) | 割合 |
|---|---|
| 場所、機器を選ばずに利用できるから | 50.7% |
| 安定運用、可用性が高くなるから | 45.1% |
| 資産、保守体制を社内に持つ必要がないから | 42.8% |
| 災害時のバックアップとして利用できるから | 38.7% |
| サービスの信頼性が高いから(情報漏えいなど対策) | 35.0% |
| システムの容量の変更などに迅速に対応できるから | 32.6% |
| システムの拡張性が高いから(スケーラビリティ) | 28.9% |
| 既存システムよりもコストが安いから | 19.4% |
出典: 総務省「令和7年通信利用動向調査の結果」別紙2より作成。複数回答、クラウドサービスを利用している企業が対象、無回答を除く集計です。
上位に並ぶのは、アクセス性と運用負荷の外出しに関する項目です。一方でコスト削減は最下位で、19.4%にとどまります。
この並びから読み取れるのは、クラウドを導入する動機が、費用の削減ではなく運用の手離れとアクセス性にあるという構図です。社内説明でコスト削減を前面に出すと、他社の実態から外れた説明になります。
増加は技術要件の4項目に集中し、減ったのは災害時のバックアップだけだった
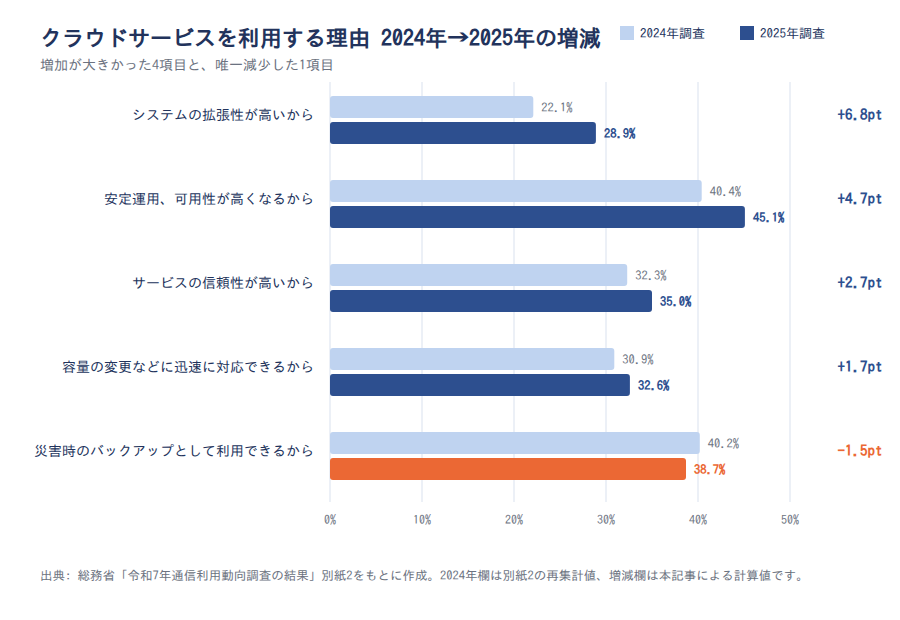
単年の順位より、2年分の増減を並べたほうが変化が見えます。2024年調査と2025年調査を比べて、動きの大きかった4項目と唯一減った1項目を取り出すと次のようになります。
| 利用理由 | 2024年調査 | 2025年調査 | 増減 |
|---|---|---|---|
| システムの拡張性が高いから | 22.1% | 28.9% | +6.8ポイント |
| 安定運用、可用性が高くなるから | 40.4% | 45.1% | +4.7ポイント |
| サービスの信頼性が高いから | 32.3% | 35.0% | +2.7ポイント |
| システムの容量の変更などに迅速に対応できるから | 30.9% | 32.6% | +1.7ポイント |
| 災害時のバックアップとして利用できるから | 40.2% | 38.7% | -1.5ポイント |
出典: 総務省「令和7年通信利用動向調査の結果」別紙2より作成。2024年欄は別紙2の再集計値(無回答を除く)です。増減欄は本記事による計算値です。
増え方は均等ではありません。拡張性+6.8、可用性+4.7、信頼性+2.7、容量変更+1.7と、基盤の技術要件にあたる4項目に増加が集中しています。これらはいずれも、システムを載せる先としてクラウドを評価するときに見る条件です。
この増減から読み取れるのは、クラウドの位置づけが変わってきたという重心の移動です。非常時にデータを逃がす先として見る動機が弱まり、平常時のシステムを載せる本番基盤として評価する動機が強まっています。基盤選定の検討でも、比較項目を災害対策から日常の運用性能へ寄せる余地があります。
「災害時のバックアップとして利用できるから」は8項目のなかで唯一減少し、順位も可用性に抜かれました。 ただし比較できるのは2時点のみです。-1.5ポイントは回答企業数に対してごくわずかな社数の差にあたり、誤差として説明のつく幅でもあります。減少そのものより、増加した4項目との対比として読むのが安全です。
コスト削減は19.4%で8項目中最下位のまま、2年間ほぼ動いていない
コストを軸にした説明は、他社の実態からずれています。「既存システムよりもコストが安いから」は2024年調査で19.1%、2025年調査で19.4%と、0.3ポイントしか動いていません。
「資産、保守体制を社内に持つ必要がないから」も、42.6%から42.8%の0.2ポイント増でほぼ横ばいです。運用体制の話は根強く支持されている一方、金額そのものの安さは選定理由として伸びていません。
これは前のセクションで見た市場の拡大とも整合する結果です。費用が増える前提の環境では、基盤の導入を金額の削減だけで正当化するのは難しくなります。
稟議の訴求ポイントは、可用性と拡張性の側に置いたほうが実態に合います。 「止まらないこと」「必要なときに増やせること」を数値で説明できる材料をそろえておいてください。
資本金1億円を境にクラウド利用率は約84%から約92%へ上がる
他社の選定理由を確認したら、次は自社の位置です。クラウドの導入率は資本金規模によってはっきり差があり、同規模の企業がどこまで進んでいるかで、社内で通る説明の内容も変わります。
2025年調査では、資本金5,000万〜1億円未満の企業の利用率が83.1%、1億〜5億円未満が92.3%でした。1億円の境界を挟んで9ポイント以上の差があります(本記事による計算値)。
このセクションでは推移そのものには踏み込まず、差がどこに現れるかという切り口だけを扱います。自社がどの帯にいるかを確認しながら読んでみてください。
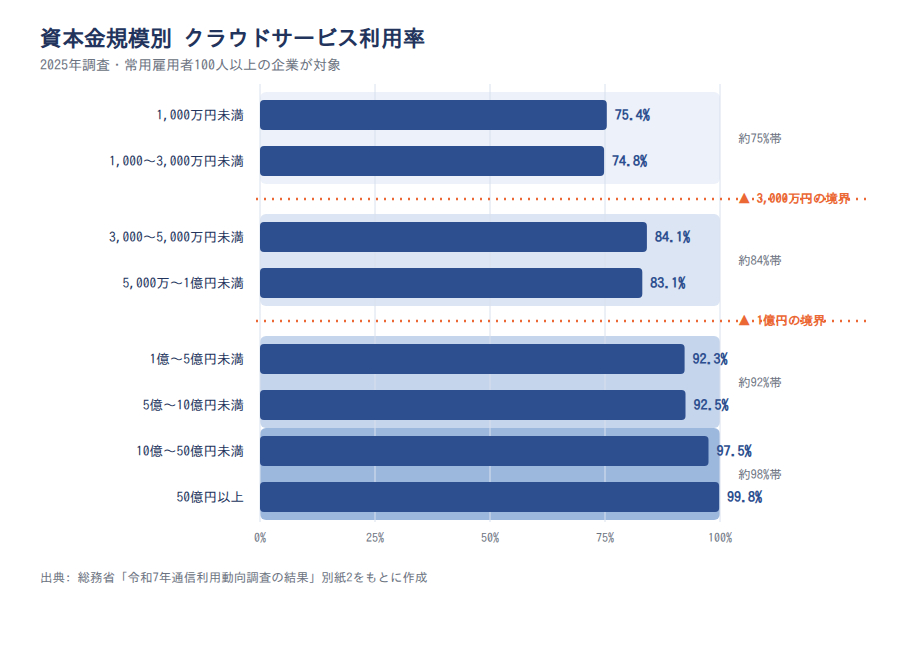
資本金規模別の利用率は約75%・84%・92%・98%の4段階に分かれる
規模別の数値を8区分すべて並べると、規模に比例した滑らかな傾斜にはなっていません。
| 資本金規模(2025年調査) | クラウドサービスの利用率 |
|---|---|
| 1,000万円未満 | 75.4% |
| 1,000万〜3,000万円未満 | 74.8% |
| 3,000万〜5,000万円未満 | 84.1% |
| 5,000万〜1億円未満 | 83.1% |
| 1億〜5億円未満 | 92.3% |
| 5億〜10億円未満 | 92.5% |
| 10億〜50億円未満 | 97.5% |
| 50億円以上 | 99.8% |
出典: 総務省「令和7年通信利用動向調査の結果」別紙2より作成。無回答を除く集計です。
隣り合う区分の差を並べると、-0.6、+9.3、-1.0、+9.2、+0.2、+5.0、+2.3となります(本記事による計算値)。大きな段差は3,000万円と1億円の2か所に集中し、その間は約75%、約84%、約92%と平坦な帯になっています。
この形から読み取れるのは、企業がいくつかの水準に分かれているという構造です。資本金1億円未満の帯にいる企業では、周囲の2割前後がまだクラウドを使っていない状態が標準です。 大企業向けの事例やベンダー提案の前提が、そのまま当てはまるとは限りません。
ただし、資本金1,000万円未満の区分や5億〜10億円未満の区分は回答企業数が少なく、1社の回答が結果を大きく動かします。数ポイントの差は誤差の範囲であり、段差と言えるのは9ポイント級の2か所だけです。
業種別の差は金融・保険業96.2%と運輸業・郵便業78.3%で17.9ポイント
業種でも差はありますが、規模の差ほど大きくありません。2025年調査の産業分類(8区分)の利用率は、次のとおりです。
| 業種(2025年調査・8区分すべて) | クラウドサービスの利用率 |
|---|---|
| 金融・保険業 | 96.2% |
| 情報通信業 | 94.8% |
| 不動産業 | 90.9% |
| 建設業 | 89.2% |
| 製造業 | 85.6% |
| 卸売・小売業 | 83.6% |
| サービス業、その他 | 79.3% |
| 運輸業・郵便業 | 78.3% |
出典: 総務省「令和7年通信利用動向調査の結果」別紙2より作成。無回答を除く集計です。
最も高い金融・保険業96.2%と最も低い運輸業・郵便業78.3%の差は17.9ポイントです(本記事による計算値)。
一方、前の見出しで見た資本金規模別の開きは、この業種差より大きくなっています。最大の50億円以上99.8%と最小の1,000万〜3,000万円未満74.8%の差は25.0ポイントです(本記事による計算値)。同じ業種のなかにも規模の異なる企業が混在するため、業種平均だけでは自社の位置をつかみにくくなります。
自社の位置を測るなら、業種平均より資本金規模の帯を見たほうが手がかりになります。ただし規模別は単純集計で業種とのクロス集計ではないため、段差の一部は業種構成の違いで説明できる可能性があります。
この設問はクラウドサービス全般が対象で、IaaS/PaaSを区別していない
ここまでの規模別・業種別の数値には、押さえておくべき制約が2つあります。使う前に確認してください。
1つ目は設問の範囲です。これらは「クラウドサービスを利用しているか」を尋ねた結果であり、基盤としての利用を指定した設問ではありません。SaaSだけを使っている企業も、この83.5%に含まれています。
注意
2つ目は母集団です。通信利用動向調査の企業編は公務を除く産業に属する常用雇用者100人以上の企業が対象で、100人未満の企業はこの数値に含まれていません。資本金1,000万円未満で75.4%という値も、従業員が100人以上いる企業に限った数値です。小規模事業者やひとり情シスの現場の実態は、この統計の外側にあります。
出典: 総務省 令和7年通信利用動向調査の結果(概要)別紙1/総務省「令和7年通信利用動向調査の結果」別紙2
トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
マルチクラウドの利用実態を示す公的統計は無く、選定は観点で確認する
最後に、選び方と注意点を整理します。先に断っておくと、この記事では事業者ごとの機能比較表を作りません。官公庁の一次資料に該当するデータが無く、比較表を作ると出典のない主観的な評価になってしまうためです。
代わりに、公的機関が示している判断の観点に置き換えます。ベンダーロックインやマルチクラウドといった論点は、数値ではなく確認項目として扱うのが正確です。
基盤を1社に集約すべきか併用すべきかという問いに、日本の公的統計は答えを持っていません。 その空白を前提にしたうえで、何を確認すればよいのかを見ていきます。
日本企業が何社の基盤を併用しているかを示す公的統計は存在しない
供給側と需要側で、分かることの粒度が大きく違います。世界のクラウドインフラ市場については、2024年第2四半期時点でAmazon約32%・Microsoft23%・Google12%という集中構造が確認できます。
一方、需要側の通信利用動向調査が尋ねているのは、クラウドサービスを利用しているかどうか(2025年調査で83.5%)と業務用途だけです。1社の基盤に集約しているのか、複数事業者を併用しているのかを区別する設問がありません。
ここから言えるのは、基盤選定で最も実務的な問い、つまり「一度決めたあとに乗り換えられるのか」「複数を併用すべきか」に対応する数値が一次統計に無いということです。正確には「存在しない」ではなく、本記事が参照した公的統計では確認できない、という状態です。
この記事では、マルチクラウドの利用率を示す数値は一切書きません。 出典のない数値を社内資料に使うより、データが無い論点だと共有したほうが議論は前に進みます。
乗り換えの課題は代替の不在ではなく運用費用の上昇とサービスレベルの低下
数値は無くても、白書の分析からロックインの性質は読み取れます。令和7年版情報通信白書は、企業が利用しているクラウドサービスについて、他のクラウドサービスや自社構築システムへ代替する際の課題を分析しています。
そこでは、多くのサービスで運用費用の上昇やサービスレベルの低下が大きな課題として挙げられていると記述されています。一方で「代替可能なサービスがない」という回答は、総じて低い水準にとどまっています。技術的に移せないのではなく、移すと割に合わないという形の制約です。
注意
上記は白書データ集の集計に基づく記述です。データ集は13の業務用途と「その他」を合わせた14区分を集計しており、そのすべてで、最も回答が多かった課題は「代替すると運用費用があがる懸念がある」か「代替するとサービスレベルが下がる懸念がある」のいずれかでした。「代替できるサービスが存在しない」が最多回答になった区分は一つもありません。
本記事では用途ごとの割合を数値として扱いません。社内資料に使う場合も、割合ではなく分析の内容として引用してください。
実務への落とし込みは、費用の話につながります。国内市場は2024年時点で前年比26.1%増と拡大しています。
利用理由でも「資産、保守体制を社内に持つ必要がないから」は2025年調査で42.8%と上位です。移行のしやすさは、費用と運用体制の両面で効いてきます。選定の段階で、データの持ち出し方法と移行にかかる工数の見積もりを確認しておいてください。
IPAは事前調査・責任範囲・停止時の代替案・仕様変更への追随の4点を挙げている
公的機関が示す確認項目を、選定チェックリストとして使えます。IPAの「情報セキュリティ10大脅威 2026 解説書[組織編]」は、クラウド利用時の追加対策として次の4点を挙げています。
- クラウドの選定: 選定前に事前調査を行い、ガイドラインに沿った運営をしている事業者やサービスを選ぶ
- 責任範囲の明確化: インシデントが発生したときに、どこまでが事業者の責任でどこからが自社の責任かを整理しておく
- 停止時の代替案の準備: クラウドが停止した場合に業務をどう継続するかを、あらかじめ決めておく
- 仕様変更への追随: 事業者の更新情報を常に確認し、仕様変更で意図せず変わった設定を適切な状態に戻す
この4点は、前のセクションで見た利用理由と対応しています。可用性45.1%や信頼性35.0%は、基盤を選べば自動的に手に入る性質ではなく、責任範囲の整理や代替案の準備があって初めて成立するものです。
なお可用性については、利用企業では導入理由として、未利用企業では不安要素として、いずれも評価が改善しています。同じ論点が期待と不安の両面で見られている以上、確認の手順を残しておく価値があります。クラウドストレージのようにすでに使っているサービスにも、同じ4点をあてはめて点検してみてください。
出典: 総務省「令和7年版情報通信白書」/総務省「令和7年版情報通信白書」データ集 f00026/総務省 令和7年通信利用動向調査の結果(概要)別紙1/総務省「令和7年通信利用動向調査の結果」別紙2/IPA「情報セキュリティ10大脅威 2026 解説書[組織編]」
まとめ
クラウドプラットフォームの選定に使える結論を、4点に整理します。
- 世界のクラウドインフラ市場は上位3社に集中していますが(2024年第2四半期時点でAmazon約32%)、国内の事業者別シェアを示す公的統計は確認できません
- 他社が見ている条件は拡張性と可用性に寄っており、2025年調査で拡張性は28.9%まで伸びた一方、コストの安さは最下位のままです
- 自社の資本金がどの帯にいるかで周囲の標準は変わります(2025年調査で1億〜5億円未満は92.3%)
- マルチクラウドや乗り換えは数値で語れないため、IPAが示す4つの観点で確認します
国内市場が26.1%増で拡大しているなかで、基盤の選定を金額の安さだけで説明するのは難しくなっています。まずは自社の選定基準を書き出して、可用性と拡張性をどう確認するかが入っているかを見直してみてください。
トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
新人・ひとり情シスの学習環境をつくるなら「情シスカレッジ」

クラウドプラットフォームの選定は、一度決めると後戻りしにくい判断です。責任分界点の考え方やSLAの読み方といった前提知識が必要になりますが、新人やひとり情シスが独学で身につけるのは簡単ではありません。
情シスカレッジは、新人・ひとり情シスのためのマイクロラーニングLMSです。数分の動画と小テストで、日々の業務の合間に必要な知識を少しずつ積み上げられます。
情シスカレッジの特徴
- 数分の動画+小テストで、まとまった学習時間を取らずに進められます
- 必修の割り当て・期限設定・進捗ダッシュボードで、受講状況をまとめて管理できます
- 自社カリキュラムの編成とCSVでの教育記録に対応し、社内の教育履歴として残せます
5名から利用でき、請求書払いにも対応しています。初期設定はおよそ10分で、担当者が1人でも始められます。
※出典
- 総務省 令和7年通信利用動向調査の結果(概要)別紙1
- 総務省「令和7年通信利用動向調査の結果」別紙2
- 総務省「令和7年版情報通信白書」第Ⅰ部第1章
- 総務省「令和7年版情報通信白書」第Ⅱ部 データセンター市場及びクラウドサービス市場の動向
- 総務省「令和7年版情報通信白書」データ集 f00026 他のクラウドサービスや自社構築システムへの代替可能性
- 総務省「令和5年通信利用動向調査の結果」
- 総務省「令和6年通信利用動向調査(企業編)の概要」
- 総務省「通信利用動向調査」(平成29年調査公表分)
- 総務省「通信利用動向調査」(平成30年調査公表分)
- Synergy Research Group「Cloud Market Growth Stays Strong in Q2」(令和7年版情報通信白書 図表Ⅱ-1-8-4 原データ)
- Statista Market Insights「Public Cloud – Worldwide」(令和7年版情報通信白書 図表Ⅱ-1-8-3 原データ)
- IPA「情報セキュリティ10大脅威 2026 解説書[組織編]」