

【総務省2025年調査】マネージドクラウドで委託できる範囲と選び方|利用理由42.8%が示す運用外部化の実態
- 深夜に飛んできたアラートに、朝まで誰も気づけていない
- OSのパッチ適用が、いつも「来月やる」のまま先送りになっている
- バックアップは取っているが、復旧テストを何年もやっていない
- 運用代行を入れたいが、社内をどう説得すればいいか分からない
こうした状態は、担当者の怠慢ではなく体制の問題です。クラウドは導入したあとも動き続けるため、監視や保守を続ける担当者が欠かせません。
マネージドクラウドは、この監視や保守を続ける作業を提供元や専門事業者に任せる形態です。ただし委託すれば終わりではありません。判断すべきは「委託するかどうか」ではなく、「どの運用業務を、どこまで、誰が管理し続けるか」です。
この記事では、その判断材料を総務省・IPA・経済産業省の公的データだけで組み立てます。ベンダーの定性的な説明ではなく、数値と調査年が確認できる根拠から考えていきましょう。
この記事のポイント
- 2025年時点でクラウドを一部でも使う企業は83.5%。導入の可否ではなく、運用を誰が担うかへ論点が移っています(出典: 総務省「令和7年通信利用動向調査」)
- 2025年調査でクラウドに求める理由は「安定運用、可用性が高くなるから」45.1%が「資産、保守体制を社内に持つ必要がないから」42.8%を上回りました。人件費削減より稼働品質が上に来ています(出典: 総務省「令和7年通信利用動向調査 別紙2」)
- DX推進人材の「量」が不足する企業は2025年度に85.5%。ただし公的推計では運用寄りの人材はむしろ余る見込みで、委託は人数の穴埋めとは別の判断になります(出典: IPA「DX動向2026」、経済産業省「IT人材需給に関する調査」)

トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
マネージドクラウドはクラウドの運用・保守を提供元や専門事業者に任せる形態
マネージドクラウドとは、クラウド環境の監視・保守・障害対応までを提供元や専門事業者が担う形態を指します。利用企業は業務にクラウドを使うことに集中し、動かし続ける作業を外に置きます。
この言葉には、実は2つの意味が混在しています。1つは、クラウド事業者が基盤の運用管理まで含めて提供するサービス形態そのものです。もう1つは、MSP(マネージドサービスプロバイダー)が利用企業に代わって運用を代行するサービスです。
本記事は主に後者、つまりクラウドの運用を外部に委託する意味で扱います。前者はサービス仕様の話ですが、後者は自社の体制をどう組むかという意思決定だからです。
背景にあるのは利用率の伸びです。総務省の調査では、2025年時点でクラウドサービスを一部でも利用している企業は83.5%でした。この調査の対象は公務を除く産業の常用雇用者100人以上の企業で、調査時点は2025年8月末です。 使う理由として「資産、保守体制を社内に持つ必要がないから」を挙げた企業も42.8%にのぼります。
委託の対象は監視・障害一次対応・パッチ適用・バックアップ・セキュリティ運用が中心
マネージドクラウドで委託の対象になるのは、日常的に発生し続ける運用作業です。具体的には次の5領域が中心になります。
- 稼働監視(リソース使用率、死活監視、閾値超過の検知)
- 障害の一次対応(切り分け、再起動、エスカレーション)
- パッチ適用とバージョン管理(OS・ミドルウェアの更新)
- バックアップの取得と復旧テスト
- セキュリティ運用(ログ監視、脆弱性対応、権限管理)
これらはいずれも「自社で体制を持たずに済ませたい対象」です。総務省の2025年調査でクラウドを利用する理由を見ると、「安定運用、可用性が高くなるから」が45.1%でした。「資産、保守体制を社内に持つ必要がないから」は42.8%、「災害時のバックアップとして利用できるから」は38.7%です。
ただし、この設問の1位は「場所、機器を選ばずに利用できるから」50.7%で、委託範囲とは直接関係のない項目です。先に挙げた5領域と重なるのは、2位以下の回答になります。 なおこの設問は複数回答であり、各項目の割合を足し合わせても全体とは一致しません。数値の詳しい読み方は次の章で扱います。
アンマネージドとの違いは、OSより上の運用を誰が担うかにある
アンマネージドとマネージドの違いは、責任分界点の位置にあります。同じクラウドでも、どこから上を利用者が見るかが契約によって変わります。
IaaSを素で使う場合、データセンターやハードウェアの面倒は事業者が見ます。しかしOS・ミドルウェア・アプリケーションの更新や監視は利用者側に残ります。これがアンマネージドの状態です。
マネージドクラウドは、この分界点を上にずらす契約だと考えると分かりやすくなります。総務省の2025年調査で42.8%の企業が挙げた「資産、保守体制を社内に持つ必要がないから」という回答は、まさにこの分界点をどこに置くかという話です。
| 領域 | アンマネージド | マネージド |
|---|---|---|
| 物理基盤・データセンター | 事業者 | 事業者 |
| OS・ミドルウェア | 利用者 | 事業者 |
| アプリケーション | 利用者 | 利用者(範囲により事業者) |
| 監視・障害対応 | 利用者 | 事業者 |
| セキュリティ運用 | 利用者 | 事業者(範囲により分担) |
※上表は責任分界点の一般的な区分を整理したものです。公的統計にもとづく数値ではありません。実際の分担は契約ごとに異なります。
マネージドクラウドの普及率を示す公的統計は今回の調査範囲では確認できなかった
先に、この記事で扱えないことをはっきりさせておきます。マネージドクラウドやMSPの普及率・市場規模を示す官公庁の統計は、今回の調査範囲では確認できませんでした。
総務省の通信利用動向調査は、利用率83.5%、利用理由42.8%、利用効果89.4%と、2025年時点の導入の前後を一通り測っています。それでも、運用の主体が自社なのか外部委託先なのかを問う設問は見当たりませんでした。
この空白から読み取れるのは、マネージドクラウドの是非を普及率で語ることに無理があるという点です。そこで本記事は市場規模の数値を根拠にせず、自社の運用実態から判断する構成を取ります。
注意
本記事はマネージドクラウドの普及率・市場規模を数値で断定しません。民間調査会社の数値は本記事の一次情報基準(官公庁・学会等)を満たさないため採用していません。また「統計が存在しない」と断定するものではなく、JISA・JUASなど未確認の調査に該当設問がある可能性は残ります。
出典: 総務省「令和7年通信利用動向調査 ポイント(別紙1)」/総務省「令和7年通信利用動向調査 別紙2」
トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
クラウドに求めるものは、2025年調査で安定運用45.1%が保守体制の回避42.8%を上回った
マネージドクラウドの需要は「人手が足りないから」だけでは説明できません。公的データを見ると、企業がクラウドに求めるものの重心が動いています。
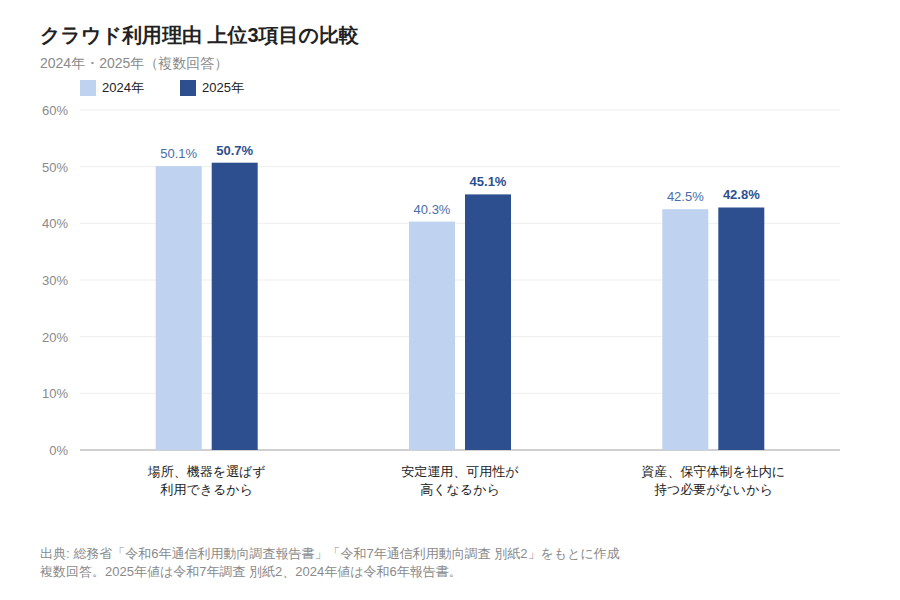
総務省の2025年調査で、クラウドを利用する理由の1位は「場所、機器を選ばずに利用できるから」50.7%でした。2024年も同じ項目が1位で50.1%です。ここは動いていません。
変わったのは2位以下です。2025年は「安定運用、可用性が高くなるから」が45.1%、「資産、保守体制を社内に持つ必要がないから」が42.8%で、前者が上に来ました。いずれも複数回答の設問です。
ポイント
- クラウド利用理由の1位は5年通じて「場所、機器を選ばずに利用できるから」で、2025年は50.7%
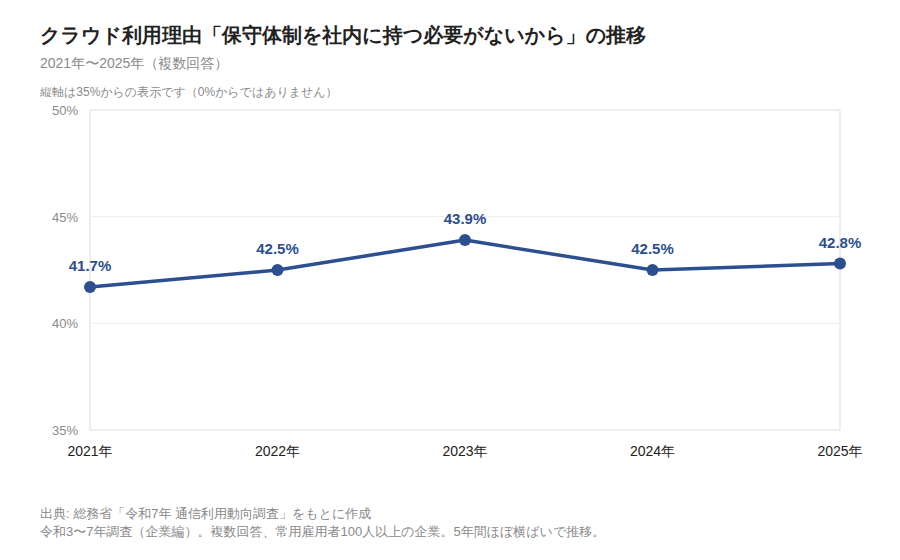
- 「保守体制を社内に持つ必要がないから」は2021年から2025年まで41.7〜43.9%で横ばい
- 2025年は「安定運用、可用性が高くなるから」45.1%が「保守体制を社内に持つ必要がないから」42.8%を上回った
「資産、保守体制を社内に持つ必要がないから」は5年間41.7〜43.9%で動いていない
運用を自社で抱えないという動機は、すでに定着しています。5年間ずっと4割台で、増えても減ってもいません。
総務省の通信利用動向調査では、この回答を挙げた企業の割合は2021年の41.7%から2025年の42.8%まで4割台で推移しました。途中の2022年は42.5%、2023年は43.9%です。2024年も42.5%で、同一調査・同一指標の5時点がいずれも4割台に収まります。
出典: 総務省「令和3年通信利用動向調査」/総務省「令和4年通信利用動向調査」/総務省「令和5年通信利用動向調査」/総務省「令和6年通信利用動向調査報告書」/総務省「令和7年通信利用動向調査 別紙2」
上下の振れ幅は小さく、増加傾向とは呼べません。裏を返せば、景気やIT投資の波に関係なく、およそ4割の企業が「運用体制を自前で持たない」ことを選び続けているということです。マネージドクラウドを検討する動機としては、流行ではなく定常的なものだと考えてよさそうです。
「安定運用、可用性が高くなるから」は2024年40.3%から2025年45.1%へ4.8ポイント上昇
もう一方の項目は、この2年で目に見えて動きました。2024年は「安定運用、可用性が高くなるから」が40.3%で、「資産、保守体制を社内に持つ必要がないから」42.5%より下でした。
それが2025年には安定運用が45.1%へ4.8ポイント上がり、保守体制の回避42.8%を上回っています。1位の「場所、機器を選ばずに利用できるから」50.7%は変わりません。
出典: 総務省「令和7年通信利用動向調査 別紙2」/総務省「令和6年通信利用動向調査報告書」
この2年の変化から読み取れるのは、順位が入れ替わったという事実です。マネージドクラウドは「人件費を削る手段」ではなく「稼働品質を買う手段」として社内に説明したほうが、データの並びとは整合します。ただし、企業の意識が変わったと断定するには材料が足りません。
なお総務省自身は、2024年から2025年にかけて最も増加した項目として「システムの拡張性が高いから(スケーラビリティ)」を挙げています。安定運用の上昇だけが今回の変化ではない点は、押さえておいてください。
注意
2025年の2項目の差は2.3ポイントで、複数回答設問の単年変動としては誤差の範囲に収まる可能性があります。また2025年値は令和7年調査の別紙2、2024年値は令和6年報告書からの取得です。別紙2に参考として併記されている2024年の値は無回答を除いて再集計されているため、令和6年報告書の値よりわずかに高くなっています。同一出典どうしで比べると、上昇幅はここに示した4.8ポイントより少し小さくなる点にご注意ください。いずれにせよ単年の動きであり、傾向と呼ぶには早い段階です。
出典: 総務省「令和7年通信利用動向調査 別紙2」/総務省「令和7年通信利用動向調査 ポイント(別紙1)」/総務省「令和6年通信利用動向調査報告書」/総務省「令和5年通信利用動向調査」/総務省「令和4年通信利用動向調査」/総務省「令和3年通信利用動向調査」
DX人材の不足感は2025年度に量85.5%・質88.8%だが、公的推計では運用寄りの人材は余ると見込まれている
「IT人材が足りないから外部に出す」という説明は、実はデータでそのまま裏づけられません。不足感を測った調査と、需給を推計した調査では、向いている方向が違うからです。
IPAの2025年度調査では、DX推進人材の「量」が不足していると答えた企業が85.5%、「質」が不足していると答えた企業が88.8%でした。一方、経済産業省が2019年に公表した推計では、2030年時点で従来型IT人材は9.7万人の供給超過となっています。
この2つは調査主体も対象も定義も違うため、引き算や直接比較はできません。以下では、それぞれの調査名・調査年・対象を明示したうえで並べて見ていきます。
DX推進人材が不足していると答えた企業は2025年度に量で85.5%、質で88.8%
企業の主観的な不足感は、依然として高い水準にあります。IPA「DX動向2026」の2025年度調査では、DXを推進する人材の「量」が不足していると答えた企業は85.5%でした。「質」が不足していると答えた企業は88.8%です。
いずれも「やや不足している」と「大幅に不足している」の合計値です。8割を超える企業が足りないと感じている状態だと言えます。ただしIPAは、「大幅に不足している」の回答率が前年度から下がっている点を挙げ、不足の深刻度には一服感がみられると評価しています。
ただし、その不足の中身は言語化されていません。同じ2025年度調査では、DX推進に必要なスキルを把握できていない企業が52.8%、DX人材の評価基準が「ない」と答えた企業が76.1%にのぼります。DXに取り組む企業の半数以上が、何が必要かを把握できていない状態です。
なお不足感とスキルの把握状況は別々の設問であり、同じ企業がどれだけ重なっているかまでは報告書から分かりません。
注意
IPA「DX動向2026」の対象は、日本標準産業分類19業種(公務を除く)でDXに取り組む企業です。全企業の平均ではありません。有効回答は1,799社で、経営層またはICT関連事業部門への調査です。自社の状況と比べる際は、この母集団の条件を前提にしてください。
2030年の需給推計は先端IT人材54.5万人の不足、従来型IT人材9.7万人の供給超過
需給の推計を見ると、様子が変わります。経済産業省が2019年に公表した「IT人材需給に関する調査」の標準ケースでは、IT人材全体の不足は2018年時点で22万人と見込まれていました。2025年時点では36万人、2030年時点では44.9万人という推計です。この3つは、IT需要の伸びを年平均2.7%程度と置いた「標準ケース」の値です。
ところが同じ調査でも、先端IT人材と従来型IT人材を分けた推計は違う姿を示します。2030年時点で先端IT人材は54.5万人の不足、従来型IT人材は9.7万人の供給超過です。方向が逆を向いています。
この2つは、IT需要の伸びを「中位」(年2〜5%程度)と置いたシナリオの値で、先ほどの標準ケースとは前提が異なります。数字が近いからといって、単純な足し引きで結びつけないでください。
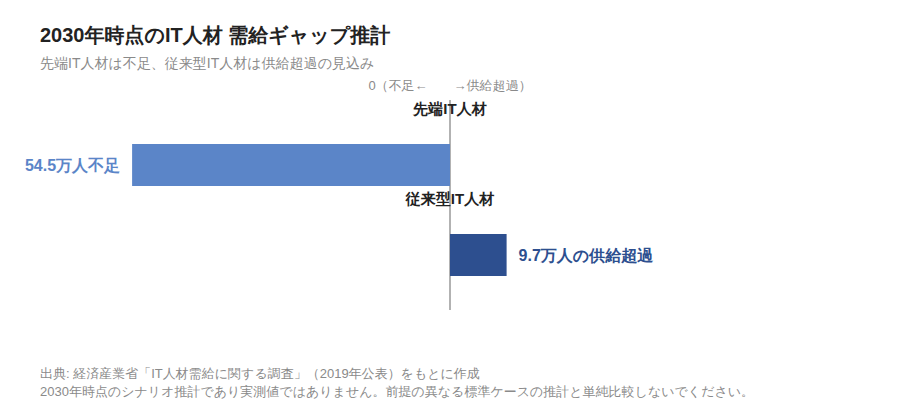
つまり、不足が見込まれているのは先端領域であって、IT人材が一律に足りなくなるという推計ではありません。この点は、運用の委託を「人手の補充」として説明しようとするときに引っかかってきます。
注意
これは2019年公表のシナリオ推計であり、実測値ではありません。生成AIの普及など前提条件が大きく変わっており、現在も同じ結論が維持できる保証はありません。また「従来型IT人材」にクラウド運用の担当者がどこまで含まれるかは推計の定義上明確ではなく、運用=従来型という対応づけは解釈です。「運用担当者は余る」と読み替えないでください。
委託の判断は人手の穴埋めではなく、社内人員の配置を決めること
この2つの調査を重ねると読み取れるのは、両者が矛盾しているのではなく、測っている対象が違うということです。IPAが聞いているのはDXに取り組む企業の主観的な不足感で、想定される人材像は先端寄りに偏ります。経済産業省は職業分類にもとづく需給モデルで、先端と従来型を切り分けています。
定義の違いが生む見かけ上のねじれだと整理すると、不足しているのは頭数そのものではなく、限られた人員を先端領域へ振り向けられていない状態だと読めます。必要なスキルを把握できていない企業が52.8%あるという数字も、この見方を補強します。
したがって、マネージドクラウドや情シス業務のアウトソーシングは人手の補充ではありません。限られた社内人員をどこに置くかという、配分の判断です。 誰かを雇う代わりに委託するのではなく、社内の担当者を別の仕事に移すために委託する、と考えてみてください。
出典: IPA「DX動向2026」/経済産業省「IT人材需給に関する調査」/経済産業省「IT人材需給に関する調査 報告書」
トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
資本金規模別のクラウド利用率には24.4ポイントの差があり、差は導入の可否より展開の維持に表れている
自社の位置を測るには、規模別の数値が役に立ちます。総務省の2025年調査では、資本金50億円以上の企業のクラウド利用率が99.8%、資本金1000万円未満が75.4%で、その差は24.4ポイントでした。
ただし、この差を「大企業は進んでいて中小は遅れている」とだけ読むのはもったいないところです。導入済みの企業の内訳を見ると、社内に展開しきれていない層が一定数あることが分かります。
以下では、規模差・展開状況・人材不足感の3点に分けて見ていきます。いずれも2025年時点のデータです。
資本金1000万円未満は75.4%、50億円以上は99.8%
大企業層に「クラウドを導入するかどうか」という論点は、ほぼ残っていません。総務省の2025年調査(無回答を除く)で、資本金50億円以上の企業のクラウド利用率は99.8%でした。
一方、資本金1000万円未満の企業は75.4%、全体では83.5%です。規模の小さい企業でも4社に3社は使っているという水準まで来ています。
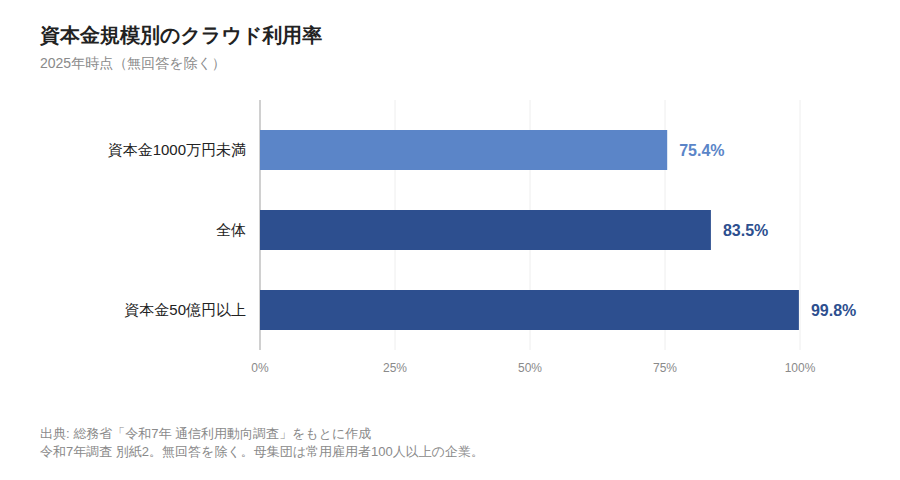
出典: 総務省「令和7年通信利用動向調査 別紙2」図表4-2
つまり議論の中心は、導入するかどうかではなく、入れたあとをどう回すかに移っています。ひとり情シスの環境でも、導入自体は済んでいるケースが多いはずです。
注意
通信利用動向調査の母集団は常用雇用者100人以上の企業です。ここでの「資本金1000万円未満」は零細企業ではなく、一定の従業員規模を持つ企業を指します。ひとり情シスが多いとされる、より小規模な層の数値ではありません。また資本金は企業規模の代理指標として不完全で、資本金が小さくても売上や従業員数の大きい企業は存在します。あわせて、資本金区分ごとの回答数は1000万円未満がn=100、50億円以上がn=165と小さく、特に1000万円未満は前年から大きく動いています。単年の値を自社の判断材料にしすぎないでください。
利用企業のうち一部の事業所・部門どまりが23.5%を占める
導入率の裏側にある内訳のほうが、実務では重要です。総務省の2025年調査(無回答を除く)では、全体83.5%のうち、全社的に利用しているのが60.0%、一部の事業所・部門での利用が23.5%でした。
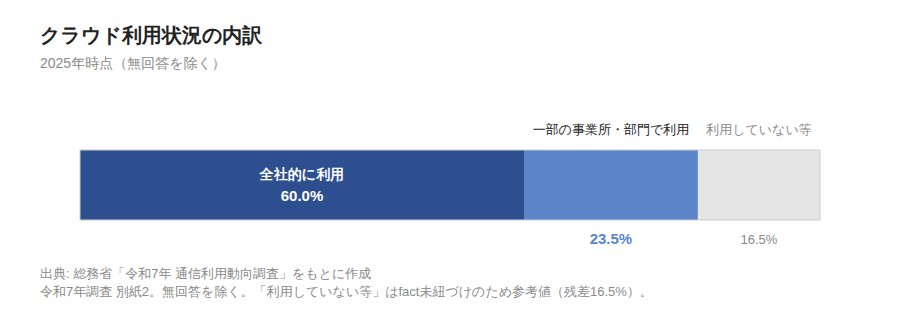
出典: 総務省「令和7年通信利用動向調査 別紙2」図表4-1
導入済み企業のうち4分の1強が、社内の一部にとどまっている計算になります。ここから読み取れるのは、規模による差の実体が導入の可否より展開の維持にあるという点です。
ただし、この23.5%をすべて「広げられていない層」と決めつけることはできません。業務特性上その範囲で十分という積極的な限定利用も含まれます。展開途上の企業と、意図して範囲を絞っている企業の両方が入っている数値として扱ってください。
クラウド活用が進んだ規模の企業ほど人材不足を強く訴えている
規模別の人材不足感を並べると、少し意外な並びになります。IPA「DX動向2026」の2025年度調査によると、DX推進人材の不足を訴える企業の割合は次のとおりです。
| 従業員規模 | 「量」の不足 | 「質」の不足 |
|---|---|---|
| 301人以上 | 9割超 | 9割超 |
| 100人以下 | 6割超 | 7割超 |
※IPA「DX動向2026」(2025年度調査)図表4-2・図表4-4。報告書本文の記述にもとづく概数です。
クラウド利用率が高い大きな規模の層のほうが、不足を強く訴えています。ここに、必要なスキルを把握できていない企業が52.8%あるという事実を重ねてみましょう。
見解として言えるのは、小規模側の不足感が相対的に低いのは余裕があるからではなく、何が必要かを言語化できていないためではないか、ということです。不足は、使い始めて初めて具体的に見えてくるものだと考えられます。
注意
総務省(資本金別・常用雇用者100人以上の企業)とIPA(従業員規模別・DXに取り組む企業)は、出典も母集団も区分軸もすべて異なります。ここでは並びの指摘にとどめており、因果関係を示すものではありません。また表中の数値は報告書本文の「9割を超える」「6割を超えている」という記述にもとづく概数で、正確な百分率ではありません。なおIPAは、2024年度と比べるとすべての規模で「大幅に不足している」の回答率が減っていると指摘しています。不足感の高さがそのまま深刻度の悪化を意味するわけではありません。
出典: 総務省「令和7年通信利用動向調査 別紙2」/総務省「令和7年通信利用動向調査 ポイント(別紙1)」/IPA「DX動向2026」
運用段階のセキュリティ対応を委託範囲に含めるかどうかが費用に最も効く
マネージドクラウドの費用は「対応範囲が広いほど高い」で片づけられがちです。しかし実務で効くのは、範囲の広さより「どこを範囲に含めたか」のほうです。
参考になるのがIPAの工程別コスト比です。2022年公開の「セキュリティ・バイ・デザイン導入指南書」では、設計段階を1としたときの対策コストが運用段階で100倍になるとされています。
見積もりを比べるときは、月額の総額ではなく、運用段階の対応が誰の担当になっているかを見てください。以下でその根拠と、費用の話が実際にどこで発生するかを整理します。
注意
本記事では月額の相場金額を示しません。マネージドクラウドの費用相場を示す官公庁の統計が確認できないためです。見積もりは、対応範囲の定義とセットで取ってください。
セキュリティ対策コストは設計段階を1とすると運用段階で100倍
IPA「セキュリティ・バイ・デザイン導入指南書」(2022年)は、ソフトウェア開発の工程別に対策コストの比率を示しています。設計段階を1としたとき、開発段階は6.5倍、テスト段階は15倍、運用段階は100倍です。
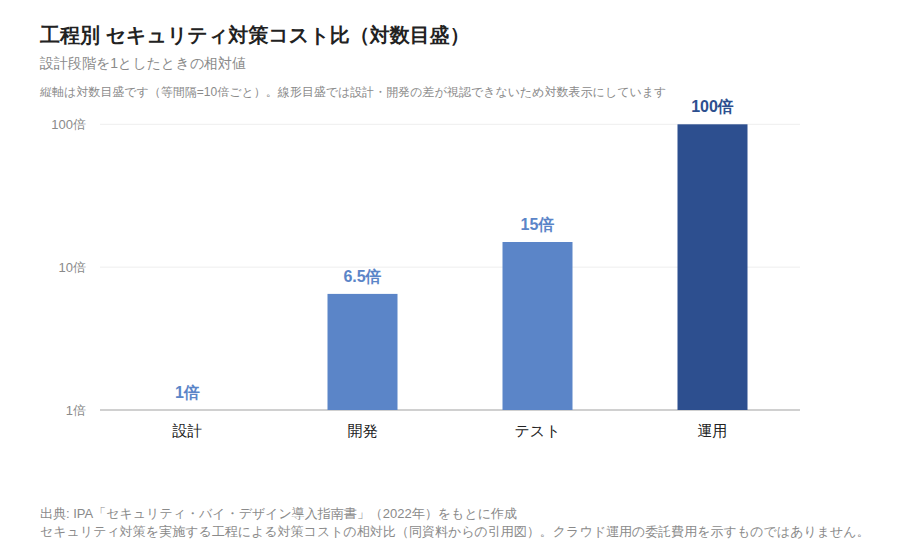
出典: IPA「セキュリティ・バイ・デザイン導入指南書」図2
後工程になるほどコストが大きく増えるという構図は、委託契約でも同じ形で現れます。契約時に運用段階の切り分けを曖昧にしたまま進めると、あとから最も費用のかかる部分を自社で抱えることになります。
見解として言えるのは、委託範囲を決める作業のうち、運用段階をどう切るかが最も金額に効くという点です。契約書に「監視まで」と書いてあるのか、「復旧対応まで」と書いてあるのかを、必ず文言で確認してください。
注意
この100倍は、セキュリティ対策をソフトウェア開発のどの工程で実施するかによる対策コストの相対比です。IPAはこの図を「セキュリティ・バイ・デザイン入門」からの引用として掲載しており、導入指南書が独自に測定したものではありません。クラウド運用の委託費用やインシデント対応費用を直接示したものでもありません。文脈の異なる数値を桁のイメージとして参照しているにすぎず、「マネージドクラウドを使えば費用が同じ比率で下がる」という読み替えはできません。
クラウド未利用企業の26.6%はセキュリティ不安を挙げるが、98.3%の企業はすでに何らかの対策を実施している
セキュリティは導入前の懸念として語られやすい論点です。総務省の2025年調査で、クラウドを利用しない理由(複数回答)の1位は「必要がない」46.5%でした。次いで「導入に伴う既存システムの改修コストが大きい」28.7%、「情報漏えいなどセキュリティに不安がある」26.6%と続きます。
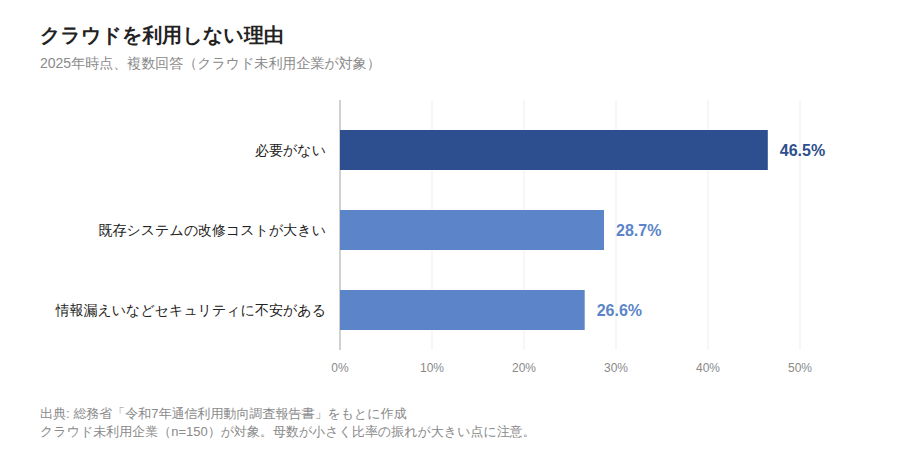
出典: 総務省「令和7年通信利用動向調査報告書」図表3-6(クラウド未利用企業 n=150)
一方、同じ2025年調査では何らかのセキュリティ対策を実施している企業が98.3%にのぼります。こちらは母集団が異なり、インターネットを利用している企業(n=2,480)が対象です。 対策をしているかどうか自体は、もはや企業間の差になっていません。
ここから読み取れるのは、金額として効くのは「クラウドにするかどうか」ではなく「動き始めた後の対応を誰が担うか」だという点です。委託の検討でも、この一点に絞って範囲を決めるのが現実的です。
※ここでの「何らかの対策」は範囲が広く、98.3%という高さが対策の十分さを意味するわけではありません。またクラウドを利用しない理由の設問は未利用企業(n=150)が対象で母数が小さく、比率の振れが大きい点にも注意してください。
出典: IPA「セキュリティ・バイ・デザイン導入指南書」/総務省「令和7年通信利用動向調査報告書」/総務省「令和7年通信利用動向調査 別紙2」
トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
マネージドクラウドの利点は体制を持たずに稼働品質を確保できること、注意点は社内に運用知識が残らないこと
メリットとデメリットは、公的データで裏づけられるものだけに絞って整理します。定性的な列挙は各社の記事にありますが、根拠のある論点だけを見たほうが判断は早くなります。
利点は、監視・保守の要員を抱えずに稼働品質を確保できることです。注意点は、任せた領域の知識が社内に残らないことです。ただし後者は、委託そのものより委託前の準備に原因があります。
| マネージドクラウドで得られること | 社内に残る課題 |
|---|---|
| 安定運用・可用性の確保(利用理由45.1%) | DX推進に必要なスキルの定義(把握できていない企業52.8%) |
| 監視・保守要員を抱えずに済む(利用理由42.8%) | 委託先を評価する基準づくり(評価基準が「ない」企業76.1%) |
| 災害時のバックアップ(利用理由38.7%) | 委託範囲そのものの決定 |
※左列は総務省「令和7年通信利用動向調査 別紙2」(2025年、複数回答)、右列はIPA「DX動向2026」(2025年度調査)。
利点は監視・保守要員を抱えずに済み、クラウドの利用効果を認める企業は2025年時点で89.4%
運用を持たない構成を選んだ企業の多くは、効果を認めています。総務省の調査は、クラウドの利用効果を企業に尋ねています。「非常に効果があった」または「ある程度効果があった」と答えた企業は、2024年で87.3%でした。2025年(無回答を除く)は89.4%です。
9割近い企業が、クラウドに切り替えたこと自体には手応えを感じているという状況です。
前掲の比較表に挙げた安定運用、保守体制の回避、災害時のバックアップは、いずれも自社で体制を抱えずに確保したい項目です。見解として言えるのは、マネージドクラウドの利点がこの3点を社内の要員なしで満たせる点にあるということです。
ただし利用理由の設問には8つの選択肢があり、1位の「場所、機器を選ばずに利用できるから」のように、マネージド化と直接は結びつかない項目も含まれます。3点に絞ったのは、あくまで委託の観点から見た整理です。
※2025年値は無回答を除く集計で、2024年値と集計基準が完全に一致するかは確認できていません。2.1ポイントの差をもって「改善している」とは書けない点にご注意ください。
注意点は、必要なスキルを把握できていない企業が52.8%という状態が固定されること
「ノウハウが社内に残らない」は、委託の定番のデメリットとして挙げられます。ただしIPAのデータを見ると、問題は委託の後ではなく前にありそうです。
IPA「DX動向2026」の2025年度調査では、DX推進に必要なスキルを把握できていない企業が52.8%でした。DX人材の評価基準が「ない」企業は76.1%です。DX人材像を設定して社内に周知している企業は16.2%にとどまります。
見解として言えるのは、委託によってノウハウが失われるというより、委託前から「何を任せ、何を残すか」を定義できていないことが本質的な問題だという点です。ベンダーロックインも同じ構図で、契約前に移行条件を定義できるかどうかの問題に落ちます。
※これらはDXに取り組む企業への調査であり、クラウド運用そのもののスキル把握状況を測った数値ではありません。
出典: 総務省「令和7年通信利用動向調査 別紙2」/総務省「令和6年通信利用動向調査報告書」/IPA「DX動向2026」
委託先の選定では対応範囲・報告体制・移行時のコストを書面で確認する
委託先を選ぶときの基準は、価格表からは読み取れません。確認すべきなのは、どこまでを誰がやるかが書面で特定できているかどうかです。
ここでは特定の事業者や製品は挙げません。どのサービスを選ぶ場合でも共通して確認できる項目に絞って整理します。
委託先に確認するポイント
- 対応が検知までか、復旧作業まで含むかが契約書の文言で特定できるか
- 対応時間帯や連絡・報告の取り決めが書面に明記されているか
- 移行時・解約時に発生する作業と費用が事前に提示されるか
対応範囲は「監視まで」か「復旧対応まで」かを分けて確認する
対応範囲の確認は、契約前に必ず書面で行ってください。運用段階の対応コストが設計段階の100倍というIPAの試算(2022年)を踏まえると、ここを曖昧にしたまま契約する損失が大きいからです。
具体的には、次の観点で範囲を切り分けます。
- 検知のみを行うのか、復旧作業まで実施するのか
- 対応時間帯は平日日中か、24時間365日か
- 検知から自社への連絡までに何分かかる取り決めか
- 再委託があるか、ある場合は再委託先をどう管理するか
- 定期報告と改善提案をどの頻度で受けられるか
総務省の2025年調査では、インターネットを利用している企業のうち何らかのセキュリティ対策を実施している企業が98.3%です。確認すべきは対策の有無ではなく、誰がどこまで継続するかだと考えてください。
切り替え時は既存システムの改修コストを別枠で見込む
移行にかかる費用は、月額料金とは別に見積もる必要があります。総務省の2025年調査では、クラウドを利用しない企業の28.7%が「導入に伴う既存システムの改修コストが大きい」を理由に挙げています。ちなみに同じ設問の1位は「必要がない」46.5%です。
同じ構図の負担は、既存環境をマネージドクラウドへ切り替えるときにも起こります。監視エージェントの導入、ログ出力の変更、権限設計の見直しなど、移行時にしか発生しない工数があるためです。
月額費用だけで複数社を比較すると、この初期工数が見えなくなります。見積もりは初期費用と月額費用を分けて出してもらってください。
※これはクラウド未利用企業(n=150)への設問であり、マネージドサービスへの切り替えコストを直接測った数値ではありません。類似の構図として参照する範囲にとどめています。
委託後も社内に残るのは、委託範囲の決定と委託先の評価
マネージドクラウドは、運用の責任を消すものではありません。管理する対象を「自社の運用」から「委託先の管理」に移す選択です。
ここで効いてくるのが、社内に評価の基準があるかどうかです。IPAの2025年度調査では、DX人材の評価基準が「ない」企業が76.1%、DX推進に必要なスキルを把握できていない企業が52.8%でした。
この状態のまま委託すると、委託先の良し悪しを判定できません。報告書が届いても、それが妥当な水準かどうかを社内で判断できないからです。委託範囲を決める力と、委託先を評価する力は、外に出せない仕事として社内に残ります。
出典: IPA「セキュリティ・バイ・デザイン導入指南書」/総務省「令和7年通信利用動向調査 別紙2」/総務省「令和7年通信利用動向調査報告書」/IPA「DX動向2026」
トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
まとめ
マネージドクラウドの検討は、「委託するかどうか」ではなく「どの運用業務を、どこまで、誰が管理し続けるか」を決める作業です。公的データから確認できた要点を整理します。
- 2025年時点でクラウドを一部でも利用する企業は83.5%。導入の可否は論点ではなくなり、運用を誰が担うかに移っています
- 2025年調査の利用理由は「安定運用、可用性が高くなるから」45.1%が「資産、保守体制を社内に持つ必要がないから」42.8%を上回りました。委託は稼働品質を確保する手段として説明できます
- DX推進人材の「量」が不足する企業は2025年度に85.5%。ただし公的推計と定義がずれており、委託は人手の補充ではなく社内人員の配置の判断です
- 費用に最も効くのは運用段階の切り分けです。設計段階の100倍という工程別コスト比を踏まえ、対応範囲を契約書の文言で特定してください
そして、委託しても社内に残る仕事があります。委託範囲を決めることと、委託先を評価することです。この2つを担える人が社内にいるかどうかが、マネージドクラウドの成否を分けます。
出典: 総務省「令和7年通信利用動向調査 ポイント(別紙1)」/総務省「令和7年通信利用動向調査 別紙2」/IPA「DX動向2026」/IPA「セキュリティ・バイ・デザイン導入指南書」
情シスカレッジ(新人・ひとり情シスのためのマイクロラーニングLMS)

運用を委託しても、委託範囲の決定と委託先の評価は社内に残ります。その判定を担うには、監視・パッチ適用・バックアップ・セキュリティ運用について、担当者が最低限の基礎知識を持っている必要があります。
情シスカレッジは、新人・ひとり情シスのためのマイクロラーニングLMSです。まとまった研修時間を取れない現場でも、業務の合間に少しずつ知識を積み上げられる設計になっています。
情シスカレッジの特徴
- 数分の動画と小テストで、すきま時間に学習できます
- 必修の割り当て・期限設定・進捗ダッシュボードで、受講状況を管理できます
- 自社カリキュラムの編成と、CSVでの教育記録の出力に対応しています
導入は5名から可能で、請求書払いに対応しています。初期設定にかかる時間は約10分です。
※出典