

【帝国データバンク・日商調査】電子帳簿保存法のスキャナ保存とは|電帳法対応の完了は2023年時点で28.5%、情シスの準備ポイント
経理部門から「紙の請求書を電子化したい」と相談されて、どこから手を付ければよいか迷っていませんか。電子帳簿保存法は区分が複数あり、情シスの立場からは全体像がつかみにくいですよね。次のような悩みを持つ方も多いと思います。
- 経理から「スキャナ保存に対応したい」と相談されたが、何を準備すればいいか分からない
- 電子取引データ保存とスキャナ保存の違いがあいまい
- 他社はどこまで電帳法に対応しているのか知りたい
この記事では、スキャナ保存の仕組みを整理したうえで、公表されている調査から企業の対応状況を確認します。最後に、情シス担当者が導入前に準備しておきたい点をまとめます。
この記事のポイント
- スキャナ保存は電帳法の3区分のうち、企業が任意で導入する紙書類の電子化制度です。要件の詳細は国税庁の一問一答で確認します
- 電帳法全体への対応を完了した企業は2023年調査で28.5%、懸念・課題がある企業は95.6%でした(出典: 帝国データバンク「電子帳簿保存法に対する企業の対応状況アンケート」)
- 最大の懸念は業務負担の増加で、2023年調査で69.8%です(出典: 同調査)。対象書類の絞り込み、対応ソフトの選定、社内ルールの整備を経理と進めるのが情シスの役割です

トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
スキャナ保存は電帳法の3区分のうち、企業が任意で導入する紙書類の電子化制度
スキャナ保存とは、紙で受け取ったり作成したりした国税関係書類を、画像データにして保存する制度です。電子帳簿保存法(電帳法)が定める3つの区分の1つにあたります。
国税庁が定める要件を満たせば、紙の原本の代わりに画像データを保存書類として扱えます。ここでは、ほかの区分との違いと、要件の枠組みを整理します。要件の具体的な内容は改正で変わることがあるため、必ず国税庁の資料で確認してください。
注意
スキャナ保存の要件(読み取りの品質、タイムスタンプ、入力までの期間、検索機能など)の詳細は、この記事では扱いません。最新の要件は国税庁の「電子帳簿保存法一問一答(Q&A)〜令和4年1月1日以後に保存等を開始する方〜」(スキャナ保存関係の最新版を掲載)と「電子帳簿等保存制度特設サイト(スキャナ保存関係)」で確認してください。
義務化されたのは電子取引データ保存で、スキャナ保存は導入するかを企業が選べる
電帳法の3区分のうち、すべての事業者に対応が求められているのは電子取引データ保存です。スキャナ保存は、導入するかどうかを企業が選べる制度です。3区分の違いを次の表に整理しました。
| 区分 | 対象 | 対応の位置づけ |
|---|---|---|
| 電子帳簿等保存 | 会計ソフトなどで作成した帳簿・書類 | 任意 |
| スキャナ保存 | 紙で受け取った・作成した書類(貸借対照表・損益計算書などの決算関係書類を除く) | 任意 |
| 電子取引データ保存 | メールやWebで受け取った請求書などのデータ | 義務 |
表の出典: 国税庁「電子帳簿等保存制度特設サイト」/国税庁 スキャナ保存のパンフレット(特設サイト掲載)
公表されている調査の多くは、義務化された電子取引データ保存の対応を尋ねています。たとえばラクスの2024年調査では、電子取引データ保存に「対応済み」の回答が76.2%でした。日本商工会議所の2024年調査も、電子取引データ保存の義務化への対応を尋ねています。
この点から言えるのは、電子取引の対応率をスキャナ保存の普及度と読んではいけないということです。なお、電子取引で受け取ったデータを紙に印刷してスキャナ保存することは認められていません。扱いの詳細は国税庁の一問一答で確認してください。
国税庁が定める技術的要件を満たせば、紙の原本の代わりに画像データで保存できる
スキャナ保存を始めるには、国税庁が定める技術的要件を満たす必要があります。主な枠組みは次のとおりです。
- 対象書類は、重要書類(契約書・請求書・領収書など)と一般書類(見積書・注文書など)に分かれ、区分によって要件が異なる
- 読み取りの品質(解像度・階調など)に関する要件がある
- 改ざんを防ぐため、入力期間内のタイムスタンプの付与と、訂正・削除の履歴が残る(または訂正・削除ができない)システムでの保存が求められる。入力期間内に入力したことをシステムで確認できる場合は、タイムスタンプの付与を省略できる
- 読み取りから入力までの期間に関するルールがある
- 取引年月日・金額・取引先で検索できる機能が必要になる
- システムの概要や、入力・保存の事務手続を明らかにした書類を備え付けておく。業務処理サイクル方式で入力する場合は、事務処理規程も定める
国税庁は、これらの要件を満たすには対応ソフトを使うのが一般的だと案内しています。ラクスの2024年調査では、電子取引データ保存にシステムを使って対応している回答者が49.6%でした。電子取引データ保存についての回答で、スキャナ保存に限った値ではありません。
この結果から読み取れるのは、要件への対応をシステムに任せる企業が一定数あるという点です。各要件の詳細や最新の改正内容は、国税庁の一問一答で確認してください。要件は2022年・2024年の改正で緩和・変更されているため、改正前の資料を参照しないよう注意してください。
出典: 国税庁「電子帳簿保存法一問一答(Q&A)」/国税庁 スキャナ保存のパンフレット/株式会社ラクス/日本商工会議所「中小企業におけるインボイス制度、電子帳簿保存法、バックオフィス業務の実態調査」
トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
電帳法への対応を完了した企業は2023年調査時点で28.5%にとどまる
他社がどこまで電帳法に対応しているかは、気になるところですよね。この章では、公表されている3つの調査から対応状況を確認します。
ただし、ここで紹介する数値は電帳法全体、または電子取引データ保存についての調査です。スキャナ保存単独の数値ではない点に注意して読んでください。
注意
対応率の数値は、調査ごとに対象範囲が異なります。電帳法全体を尋ねた調査と、義務化された電子取引データ保存だけを尋ねた調査を、同じ指標として比べないでください。調査主体も異なるため、経年の変化として読むこともできません。
帝国データバンクの2023年調査では、完了28.5%・一部対応39.5%・未対応だが予定あり23.9%
帝国データバンクの2023年調査によると、電帳法への対応を完了した企業は28.5%でした。対象は全国の企業で、有効回答は1,023社です。回答の内訳は次のとおりです。
| 対応状況(2023年) | 割合 |
|---|---|
| 対応が完了している | 28.5% |
| 一部対応できている | 39.5% |
| 現時点では未対応だが、対応予定はある | 23.9% |
表の出典: 帝国データバンク「電子帳簿保存法に対する企業の対応状況アンケート」(2023年)
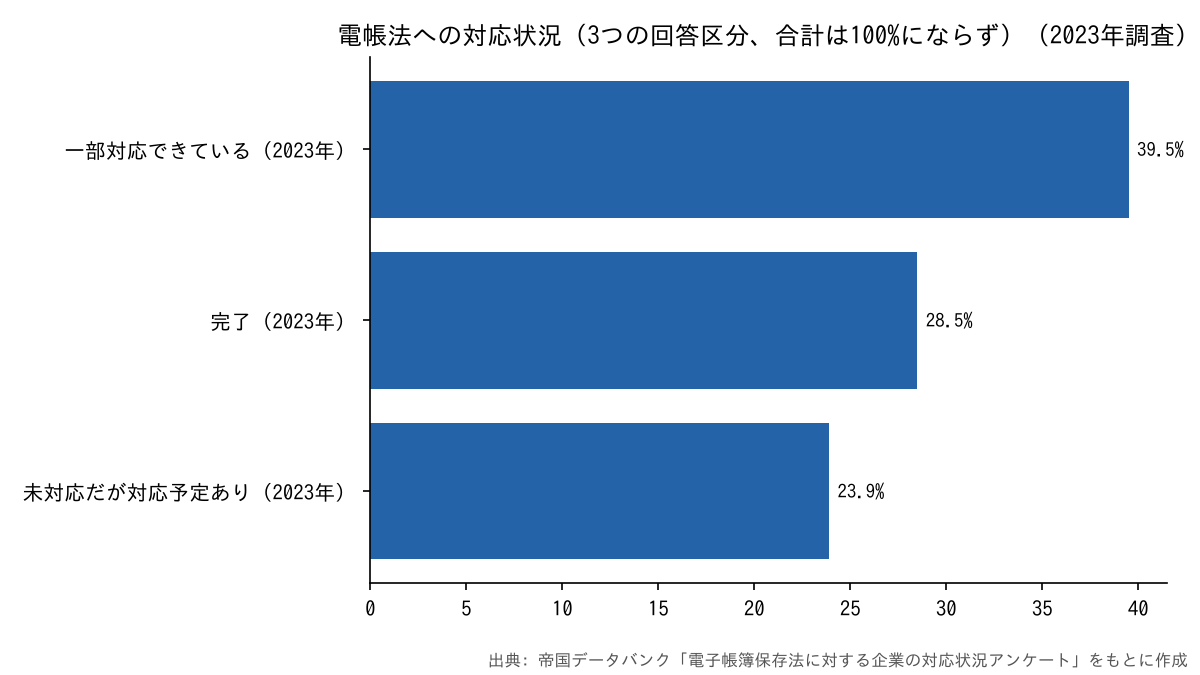
表の3区分を合計しても、回答全体にはなりません。残りの回答区分の値はこの記事では確認できていないため、推計で補うことはしていません。
この調査から分かるのは、2023年時点で電帳法対応を終えた企業は3割弱で、多くの企業が途中の段階にあったということです。
「対応済み」の割合は調査によって28.5%から76.2%まで開く
「対応済み」にあたる割合は、調査によって大きく異なります。帝国データバンクの2023年調査では電帳法全体の対応完了が28.5%でした。一方、ラクスの2024年調査では電子取引データ保存に「対応済み」が76.2%です。
ラクスは経費精算システムを提供する企業で、回答者は経理担当者248人です。調査主体も母集団も違うため、この差を経年の伸びとして読むことはできません。
この差から読み取れるのは、主な原因が調査範囲の違いにあるという点です。義務化された電子取引だけを尋ねれば、対応率は高く出やすくなります。
また、帝国データバンクの「完了」と「一部対応」39.5%を足すと68.0%になります(筆者の計算)。「対応済み」の数字を引用するときは、どの区分を対象にし、部分的な対応を含むかを先に確かめてください。
今回確認した主要調査には、スキャナ保存単独の利用率は含まれていない
今回確認した範囲では、主要な3つの調査にスキャナ保存単独の利用率は含まれていませんでした。いずれも電帳法全体か、電子取引データ保存の単位で集計されています。
具体的には、帝国データバンクの2023年調査は電帳法全体の対応完了(28.5%)を尋ねています。日本商工会議所の2024年調査は、電子取引データ保存の義務化に「原則どおり対応した」割合(売上高1億円以上で49.3%)です。ラクスの2024年調査も、電子取引データ保存の対応(76.2%)を尋ねています。
ここから言えるのは、電帳法対応が進んでいるという数字から、紙の書類の電子化も同じように進んでいるとは読めないということです。他社と比べる材料が限られるため、自社の判断は「どの書類を電子化すれば負担が減るか」という観点で行うのが現実的です。具体的な進め方は、後半の準備の章で説明します。
出典: 帝国データバンク「電子帳簿保存法に対する企業の対応状況アンケート」/日本商工会議所「中小企業におけるインボイス制度、電子帳簿保存法、バックオフィス業務の実態調査」/株式会社ラクス
企業規模が小さいほど電帳法対応は遅れており、小規模企業の完了率は21.2%(2023年)
中小企業やひとり情シスの方にとっては、自社と近い規模の企業の状況が気になると思います。2つの調査を見ると、規模が小さい事業者ほど対応が遅れているという同じ傾向が出ています。
なお、ここでも数値は電帳法全体、または電子取引データ保存についてのものです。調査ごとに見出しを分けて紹介します。
ポイント
- 規模の小さい事業者ほど対応が遅れる傾向が、帝国データバンクと日本商工会議所の2つの調査で一致しています
- 2つの調査は設問と調査年が異なるため、数値同士を直接比べることはできません
帝国データバンクの2023年調査では、大企業38.8%に対し小規模企業は21.2%で17.6ポイントの差
帝国データバンクの2023年調査では、企業規模が小さいほど電帳法対応の完了率が低くなっています。企業規模別の完了率は次のとおりです。
| 企業規模(2023年) | 対応完了の割合 |
|---|---|
| 全体 | 28.5% |
| 大企業 | 38.8% |
| 中小企業 | 26.8% |
| 小規模企業 | 21.2% |
表の出典: 帝国データバンク「電子帳簿保存法に対する企業の対応状況アンケート」(2023年、電帳法全体の対応状況)
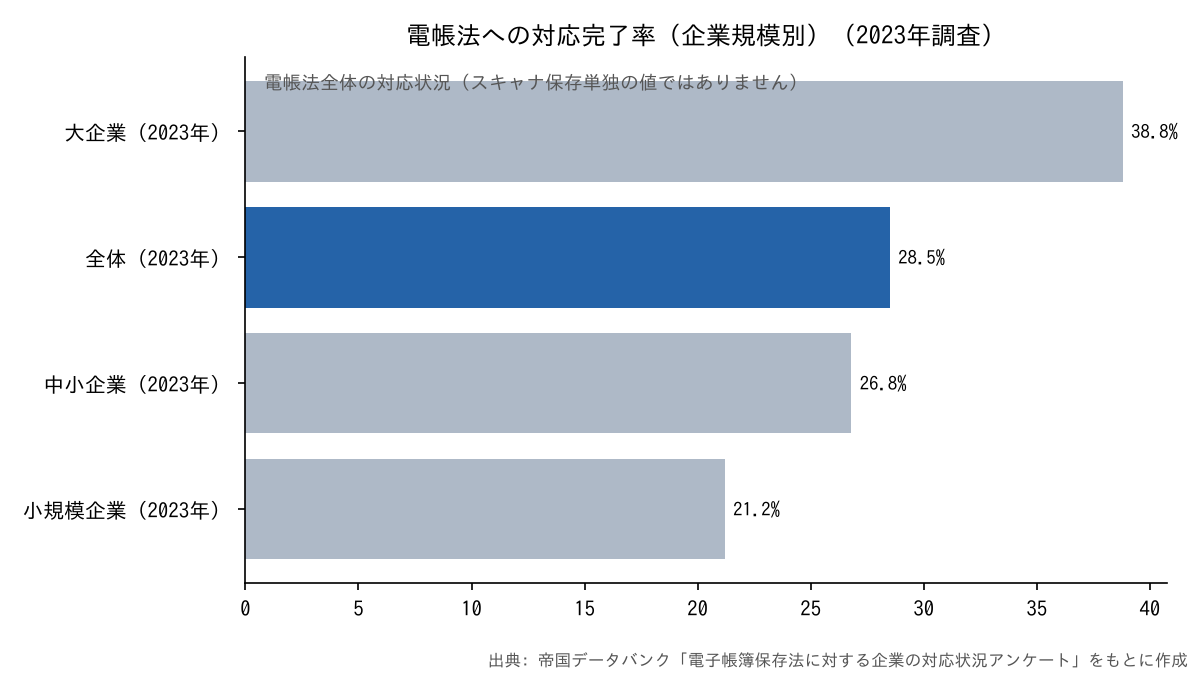
大企業の38.8%から小規模企業の21.2%を引くと、大企業と小規模企業の差は17.6ポイントになります。
ただし、規模別の回答数はこの記事では確認できていません。小規模企業の区分は回答数が少なく、値の振れが大きい可能性があります。それでも、規模が下がるごとに完了率が低くなる並びははっきり出ています。
日本商工会議所の2024年調査では、売上高1000万円以下の事業者の対応は10.3%にとどまる
日本商工会議所の2024年調査でも、売上規模が小さい事業者ほど対応が遅れていました。対象は中小企業・小規模事業者で、有効回答は3,149者です。
電子取引データ保存の義務化に「原則どおり対応した」割合は、売上高1億円以上で49.3%でした。売上高1000万円以下では10.3%で、約4.8倍の差があります。中間の売上区分の値は、この記事では確認できていません。
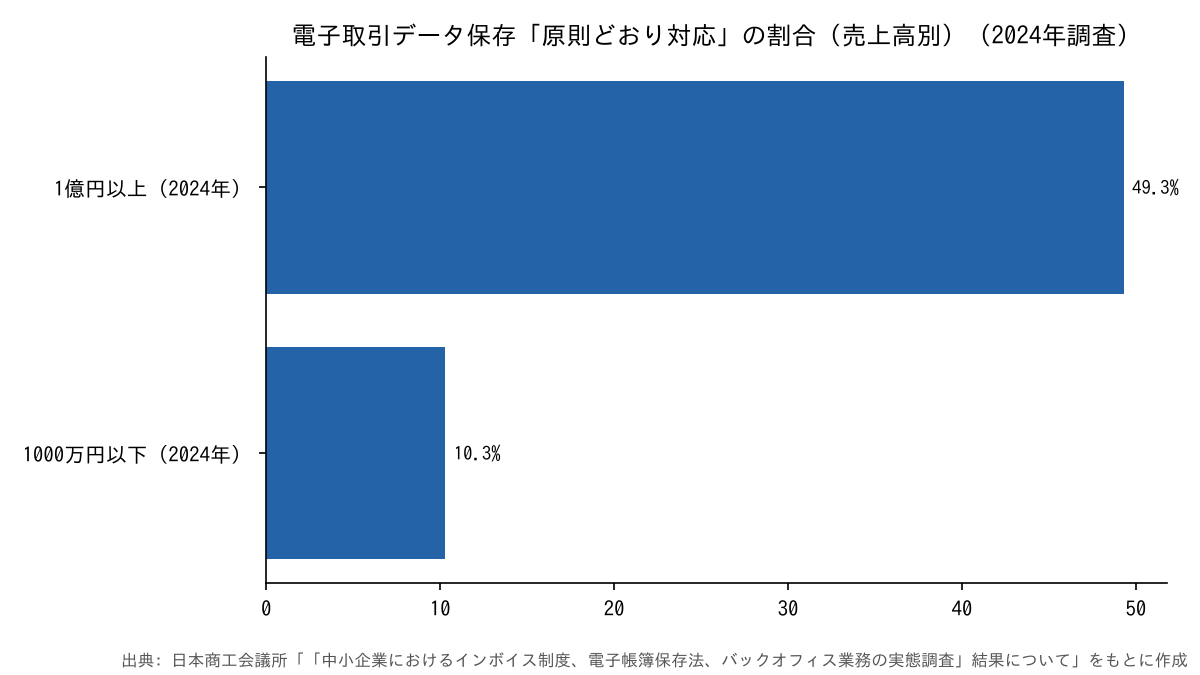
この調査は電子取引データ保存だけを尋ねており、帝国データバンクとは設問が違います。そのため数値同士は比べられません。
それでも2つの調査から読み取れるのは、規模が小さいほど遅れるという同じ向きの差が出ている点です。「中小企業」とひとまとめにすると、最も遅れている小さな事業者の実態が見えにくくなります。
出典: 帝国データバンク「電子帳簿保存法に対する企業の対応状況アンケート」/日本商工会議所「中小企業におけるインボイス制度、電子帳簿保存法、バックオフィス業務の実態調査」
トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
電帳法対応に懸念を持つ企業は95.6%で、最も多い懸念は業務負担の増加
対応が進まない背景には、何があるのでしょうか。この章では、企業が電帳法対応に抱えている懸念と、負担を抑える手がかりになる調査結果を見ていきます。
懸念の中身を知っておくと、情シスがシステム選定や部門間の調整でどう関わればよいかが見えてきます。
注意
懸念を持つ企業の割合と対応完了率は、どちらも全体の集計値です。懸念があるから対応が遅れた、という因果関係はデータからは断定できません。また、いずれも電帳法全体についての回答で、スキャナ保存に固有の負担を測った値ではありません。
2023年調査では95.6%の企業が電帳法対応に懸念・課題を抱えていた
帝国データバンクの2023年調査では、電帳法対応に懸念・課題がある企業は95.6%でした。同じ調査で対応を完了した企業は28.5%です。
対応を完了していない企業の割合は、計算すると71.5%になります(筆者の計算)。懸念ありの95.6%はこれを上回るため、対応を終えた企業の多くも懸念を挙げていることになります。
この数値から読み取れるのは、懸念は対応状況に関係なく、ほぼすべての企業が持っているという点です。未対応の企業だけでなく、対応を終えた企業でも運用面の悩みが続いていると考えられます。導入して終わりではなく、運用を続ける体制まで考えておく必要があります。
懸念の内容は「業務負担の増加」69.8%、「社内での理解・連携不足」43.4%が上位
帝国データバンクの2023年調査で、懸念の内容として最も多かったのは「業務負担の増加」でした。次いで「社内での理解・連携不足」が挙がっています。
| 懸念・課題の内容(2023年、複数回答) | 割合 |
|---|---|
| 業務負担の増加 | 69.8% |
| 社内での理解・連携不足 | 43.4% |
表の出典: 帝国データバンク「電子帳簿保存法に対する企業の対応状況アンケート」(2023年、電帳法全体についての回答)
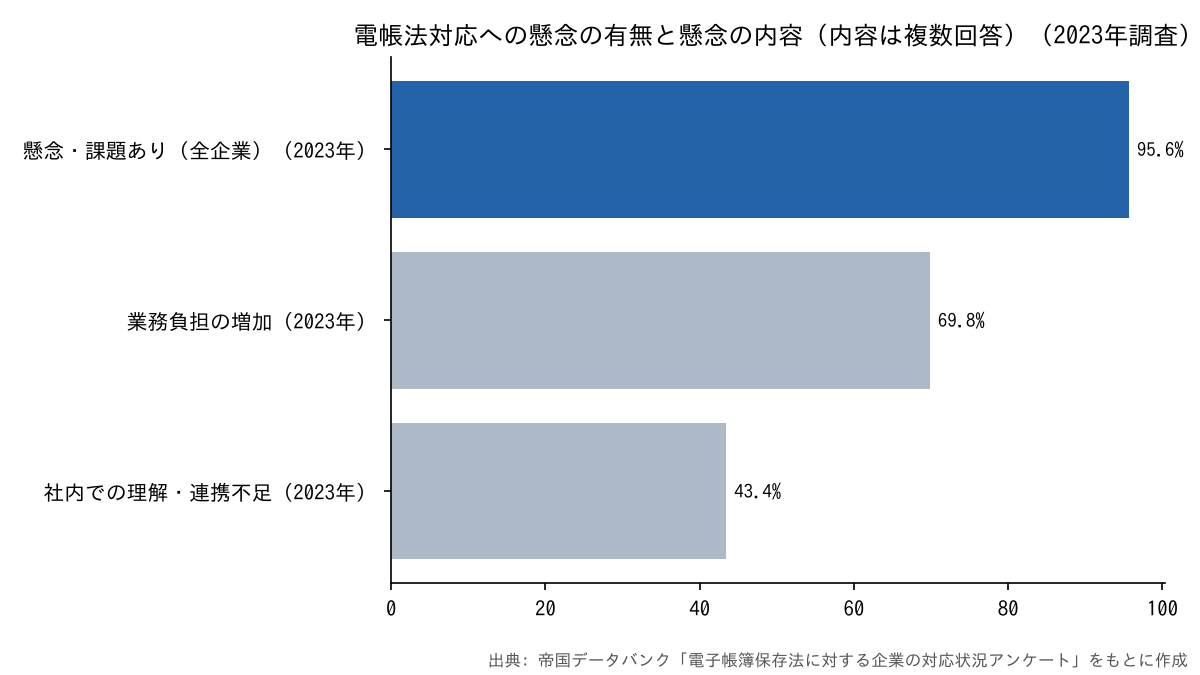
この設問は複数回答のため、2つの割合を足し合わせることはできません。また、スキャナ保存に固有の負担を測った値でもありません。
ここから読み取れるのは、2位が「社内での理解・連携不足」である点の重みです。電帳法対応は経理部門だけでは完結せず、書類を受け取る現場部門や情シスとの調整が必要になります。
システムで電帳法に対応した回答者の65.9%が業務の効率化を実感している
ラクスの2024年調査では、電子取引データ保存にシステムを使って対応している回答者が49.6%でした。そのうち65.9%が業務が効率化されたと回答しています。
一方、帝国データバンクの2023年調査では、懸念として「業務負担の増加」を挙げた企業が69.8%でした。対応前の負担への懸念と、システムで対応した後の効率化という、反対向きの結果が出ています。
この2つの結果から読み取れるのは、対応の方法によって負担の感じ方が変わる可能性です。ただし、2つの調査は調査主体・年・母集団がすべて異なります。
ラクスは経費精算システムの提供企業で、手作業で対応した回答者との比較データもありません。システムを使えば必ず負担が減るとまでは言えませんが、選択肢として検討する価値はあります。
出典: 帝国データバンク「電子帳簿保存法に対する企業の対応状況アンケート」/株式会社ラクス
情シス担当者がスキャナ保存の導入前に準備すべきことは3つある
ここまでのデータを踏まえると、情シスがスキャナ保存の導入で担う役割は3つに整理できます。対象書類の絞り込み、対応ソフトと機器の管理、社内ルールの整備です。
要件そのものの確認は、国税庁の資料で行ってください。情シスの役割は、要件を満たす仕組みを社内で無理なく回せる形に整えることです。
導入前の準備チェックリスト
- スキャナ保存の対象にする書類を、経理部門と決めたか
- 対象書類が重要書類か一般書類かを確認したか
- 国税庁の要件に対応したソフトかどうかを確認したか
- 読み取りに使う機器と保存先を台帳に登録したか
- 事務処理規程と、スキャンの担当者・運用ルールを決めたか
- ソフト導入の社内申請手続きを済ませたか
対象書類を絞り、日常的に発生する請求書や領収書から始める
スキャナ保存は、すべての紙書類を一度に対象にせず、範囲を絞って始めるのがおすすめです。日常的に発生する請求書や領収書など、量が多く効果が見えやすい書類から始めてみてください。
そう考える理由は、規模の小さい事業者ほど対応が遅れているためです。2023年調査では小規模企業の完了率が21.2%、2024年調査では売上高1000万円以下の事業者が10.3%でした。最大の懸念も、2023年調査で69.8%が挙げた業務負担の増加です。
この結果から考えると、人手の限られる企業ほど、範囲を絞って負担を抑える進め方が合っていると考えられます。対象書類が重要書類か一般書類かも、事前に確認しておきます。
紙の原本を廃棄するかどうかは、経理部門や税理士と相談して判断してください。また、メールなどで受け取った電子データはスキャナ保存の対象ではなく、電子取引データ保存として扱います。
国税庁の要件に対応したソフトを選び、スキャン機器と保存先をIT資産として管理する
スキャナ保存のソフトは、国税庁の要件に対応した製品から選びます。国税庁は対応ソフトの利用を一般的な方法として案内しており、対応製品の確認方法も特設サイトで紹介しています。
ラクスの2024年調査では、システムで電帳法に対応した回答者のうち65.9%が業務の効率化を挙げていました。電子取引データ保存にシステムを使っている回答者は49.6%です。ただし調査主体はシステム提供企業で、49.6%は電子取引データ保存についての回答です。
この結果は、ソフトの選び方が運用負担を左右する可能性を示しています。情シスの視点では、ソフトを入れるだけでなく周辺の管理も欠かせません。
スキャナや複合機、スマートフォンなど読み取りに使う機器と、文書管理システムやクラウドストレージなどの保存先を、台帳に記録しておきましょう。機器と保存先をIT資産として管理し、アクセス権限を設定しておくことが大切です。
事務処理規程と社内の申請ルールを、経理部門と一緒に整える
スキャナ保存の運用ルールは、経理部門だけで決めずに、現場部門と情シスを含めて整えてください。書類を受け取るのは現場の担当者で、仕組みを支えるのは情シスだからです。
帝国データバンクの2023年調査では、懸念の2位が「社内での理解・連携不足」で43.4%でした。1位の「業務負担の増加」69.8%に次ぐ多さです。
この結果から読み取れるのは、部門間の調整を課題と感じている企業が少なくないという点です。具体的には、事務処理規程を定め、スキャンの担当者と期限の運用を決めておきます。規程類のサンプル(「スキャナによる電子化保存規程」など)は、国税庁の「参考資料(各種規程等のサンプル)」で確認できます。
あわせて、ソフトを導入する際の社内申請の手続きも整えておきましょう。規程・運用・申請の3つを、経理部門と一緒に決めておくと、運用が定着しやすくなります。
出典: 国税庁「電子帳簿等保存制度特設サイト(スキャナ保存関係)」/国税庁「参考資料(各種規程等のサンプル)」/帝国データバンク「電子帳簿保存法に対する企業の対応状況アンケート」/日本商工会議所「中小企業におけるインボイス制度、電子帳簿保存法、バックオフィス業務の実態調査」/株式会社ラクス
トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
まとめ:スキャナ保存は要件を国税庁資料で確認し、経理と連携して小さく始める
スキャナ保存は、紙の書類を画像データで保存できる任意の制度です。この記事の要点を振り返ります。
- 制度: スキャナ保存は電帳法の3区分の1つで、導入するかは企業が選べます。要件の詳細は国税庁の一問一答で確認します
- 対応実態: 電帳法全体への対応を完了した企業は2023年調査で28.5%、懸念・課題がある企業は95.6%でした(帝国データバンク)
- 準備: 対象書類を絞り、対応ソフトと機器・保存先を管理し、経理と一緒に社内ルールを整えます。システムで対応した回答者の65.9%が効率化を挙げています(ラクス、2024年調査)
ただし、今回確認した範囲では、スキャナ保存単独の利用率を示す公表データは見当たりませんでした。上の数値はいずれも電帳法全体、または電子取引データ保存についてのものです。
まずは経理部門と対象書類を1つ決め、国税庁の最新の要件を確認するところから始めてみてください。最新の要件は国税庁「電子帳簿保存法一問一答(Q&A)」で確認できます。
出典: 帝国データバンク「電子帳簿保存法に対する企業の対応状況アンケート」/株式会社ラクス
電帳法対応を進める情シスの学びなら「情シスカレッジ」

スキャナ保存の導入では、ソフトの選定や機器の管理、部門をまたいだルールづくりなど、情シスが担う仕事が幅広くあります。こうした実務の基礎を、ひとりで一から調べるのは大変ですよね。
「情シスカレッジ」は、新人・ひとり情シスのためのマイクロラーニングLMSです。数分の動画と小テストで、日々の業務の合間に少しずつ学べます。
情シスカレッジの特徴
- 数分の動画と小テストで進めるマイクロラーニング形式
- 必修の割り当て・期限設定・進捗ダッシュボードで受講状況を管理できる
- 自社カリキュラムの編成と、CSVでの教育記録の出力に対応
導入は5名から可能で、請求書払いにも対応しています。初期設定はおよそ10分で完了します。
※出典