

【総務省2025年調査】クラウドサービス一覧|業務用途17区分の利用率と種類の分類を実データで整理
「クラウドサービスの一覧を作ってほしい」と言われて、どこから手を付けるか迷ったことはありませんか。検索して出てくるのは製品名の羅列ばかりで、自社の判断材料にはなりにくいですよね。
- クラウドサービスにはどんな種類があるのか、体系的に整理できていない
- 他社が実際にどの業務でクラウドを使っているのか分からない
- SaaS・PaaS・IaaSという分け方が、自社の検討にどう役立つのか見えない
結論から言うと、クラウドサービスの一覧は「提供形態」「サービス階層」「業務用途」の3つの軸で整理できます。そして、日本企業の利用実態を数値で確認できるのは業務用途の軸だけです。
総務省の通信利用動向調査によると、2025年調査時点でクラウドサービスを利用している企業の割合は83.5%です。出典は総務省「令和7年通信利用動向調査の結果」別紙1です。この記事では、その利用企業が実際に何に使っているかまで、一次データで一覧にします。
この記事のポイント
- クラウドサービスを利用している企業は2025年調査時点で83.5%です(総務省 通信利用動向調査)
- 用途別の最多はファイル保管・データ共有で、クラウド利用企業の73.3%が挙げています(2025年調査、複数回答)
- SaaS・PaaS・IaaSという階層別に日本企業の利用率を示した公的統計は、今回参照できた範囲にはありません

トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
クラウドサービスの一覧は「提供形態」「サービス階層」「業務用途」の3つの軸で整理できる
クラウドサービスの一覧を作るときは、先に分類の軸を決めてください。軸を決めずに並べると、AWSのようなインフラと勤怠管理のような業務アプリが同じリストに混ざり、比較できなくなります。
実務で使える軸は3つです。置かれている場所で分ける「提供形態」、事業者が持つ範囲で分ける「サービス階層」、使う業務で分ける「業務用途」です。クラウドサービスの仕組みそのものを整理したい場合は、別記事で解説しています。
前提として、この記事で使う「利用している」の定義もそろえておきます。総務省の統計は、利用率を2つの回答の合算として集計しています。全社的に利用している企業60.0%と、一部の事業所または部門で利用している企業23.5%の合計です。
2025年調査では、これが83.5%になります。
つまり利用率83.5%には、全社導入と部分導入の両方が含まれます。 以降の数値はすべてこの定義を前提に読んでください。
ポイント
- 提供形態: パブリッククラウド/プライベートクラウド/ハイブリッドクラウド
- サービス階層: SaaS/PaaS/IaaS
- 業務用途: ファイル保管、電子メール、給与・財務会計・人事など業務領域ごとの分類
提供形態による分類はパブリック・プライベート・ハイブリッドの3種類
提供形態の軸は、システムを誰と共有するかで分ける考え方です。共用の基盤を使うのがパブリッククラウド、自社専用の環境を構えるのがプライベートクラウドです。両方を組み合わせる形はハイブリッドクラウドと呼ばれます。
ただし、分類の数は依拠する定義によって変わります。国際的に参照されるNIST SP 800-145は、実装モデルをこの3種類にコミュニティクラウドを加えた4種類としています。社内資料では、どの定義に基づくかを添えてください。
公的資料で市場規模を確認できるのはパブリッククラウドだけです。総務省の令和7年版情報通信白書によると、世界市場の売上高は2024年時点で7733億ドルでした。これはStatista Market Insightsによる前年比22.4%増の見込み値です。
国内も同様です。日本のパブリッククラウドサービス市場の売上高は、2024年時点で約4兆1423億円でした。前年比の成長率は26.1%です(原典はIDC Japan)。
プライベートクラウド単体の市場規模は、今回参照した公的資料の範囲では確認できませんでした。 規模を数値で語れるのは、パブリッククラウドに限られます。
サービス階層による分類はSaaS・PaaS・IaaSの3層が基本
サービス階層の軸は、どこまでを事業者が管理するかで分ける考え方です。境界の位置が違うだけで、上下関係のある3層として整理できます。
- SaaS: 完成したアプリケーションを利用する形態。利用者はデータと設定だけを管理します
- PaaS: アプリの実行環境までを事業者が用意する形態。利用者はアプリとデータを管理します
- IaaS: サーバーやストレージなどの基盤を借りる形態。利用者はOS・ストレージ・導入したアプリケーションを管理し、ホストファイアウォールなど一部のネットワーク機器も限定的に管理します
ただし、この3層は実務では明確に区切れません。令和7年版情報通信白書はSynergy Research Groupの「クラウドインフラサービス市場」を引用しています。この市場は、IaaSとPaaSとホスティング型プライベートクラウドを合計した範囲として定義されています。
市場を測る側も3層をきれいに切り分けてはいない、という点は押さえておいてください。 社内資料で階層を説明するときは、分類の目安として使うのが現実的です。
業務用途による分類だけが、日本企業の利用実態を数値で確認できる軸
3つの軸のうち、公的統計で利用実態を追えるのは業務用途の軸だけです。総務省の通信利用動向調査は、クラウドの用途を業務内容で区切って聞いています。
2025年調査では、ファイル保管・データ共有が73.3%でした。給与、財務会計、人事は56.3%、受注販売は16.8%です。いずれも母数はクラウドサービスを利用している企業で、複数回答の設問です。
ここから読み取れるのは、日本の公的統計がクラウドを業務用途で分類しているという点です。サービス階層別の利用実態を示すデータは、今回参照できた範囲にはありませんでした。
そこで次の章では、数値で確認できる業務用途の軸から一覧を作ります。
出典: 総務省「令和7年通信利用動向調査の結果」別紙1/同 別紙2/総務省「令和7年版情報通信白書」第Ⅱ部/Statista Market Insights(情報通信白書 図表Ⅱ-1-8-3 引用)/Synergy Research Group(同 図表Ⅱ-1-8-4 引用)/IPA「NISTによるクラウドコンピューティングの定義」(NIST SP 800-145 日本語訳)
トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
業務用途別のクラウドサービス一覧|17区分の利用率は4.6%〜73.3%に分布している
ここからがこの記事の中心です。総務省の通信利用動向調査は、クラウドを利用している企業に対して「利用しているクラウドサービスの内容」を複数回答で聞いています。選択肢は業務内容ごとに区切られており、これに「その他」が加わります。
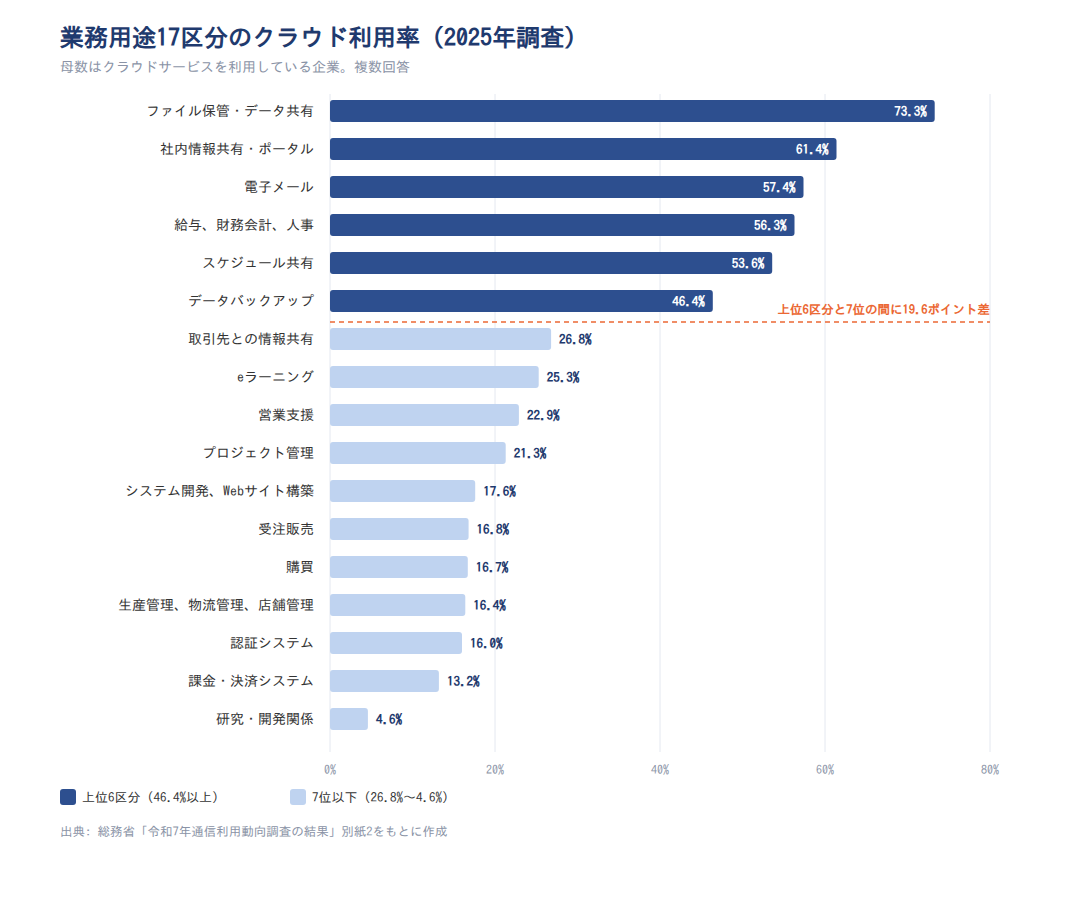
その回答を降順に並べたものが、日本企業が実際に使っているクラウドサービスの一覧です。2025年調査で最も多いのはファイル保管・データ共有の73.3%で、最も少ないのは研究・開発関係の4.6%でした。
| 用途区分 | 2025年調査 | 2024年調査 |
|---|---|---|
| ファイル保管・データ共有 | 73.3% | 71.0% |
| 社内情報共有・ポータル | 61.4% | 57.6% |
| 電子メール | 57.4% | 56.8% |
| 給与、財務会計、人事 | 56.3% | 52.1% |
| スケジュール共有 | 53.6% | 51.1% |
| データバックアップ | 46.4% | 43.7% |
| 取引先との情報共有 | 26.8% | 24.5% |
| eラーニング | 25.3% | 22.7% |
| 営業支援 | 22.9% | 20.7% |
| プロジェクト管理 | 21.3% | 19.5% |
| システム開発、Webサイト構築 | 17.6% | 15.2% |
| 受注販売 | 16.8% | 15.7% |
| 購買 | 16.7% | 13.5% |
| 生産管理、物流管理、店舗管理 | 16.4% | 12.9% |
| 認証システム | 16.0% | 13.6% |
| 課金・決済システム | 13.2% | 12.0% |
| 研究・開発関係 | 4.6% | 4.9% |
出典: 総務省「令和7年通信利用動向調査の結果」別紙2より作成。母数はクラウドサービスを利用している企業で、複数回答です。2024年調査の値は同じ資料に併記された同一基準(無回答を除く)の数値です。本記事で個別に確認した17区分を掲載し、「その他」(2025年調査6.5%、2024年調査7.3%)は表から除いています。
この一覧を自社の状況と突き合わせると、導入済みの用途と未着手の用途がはっきりします。 上位の用途を使っていないなら、まずそこを検討する価値があります。
上位6区分は46.4%以上で、7位の取引先との情報共有26.8%との間に19.6ポイントの差がある
一覧は等間隔に並んだ順位表ではありません。17区分を降順に並べると、上位6区分と7位以下の間が最も大きく開いています。上位6区分の隣接差は最大でも11.9ポイント(ファイル保管・データ共有73.3%と社内情報共有・ポータル61.4%の差)にとどまります(本記事による計算値)。
一方、6位のデータバックアップ46.4%と7位の取引先との情報共有26.8%の間は19.6ポイント開いています。これが一覧全体で最大の隣接差です(本記事による計算値)。7位以下は26.8%から研究・開発関係の4.6%まで並びます。この範囲の隣接差は最大でも8.6ポイントで、課金・決済システム13.2%と研究・開発関係4.6%の差にあたります(本記事による計算値)。
この分布から読み取れるのは、用途一覧が性質の違う2つの群に分かれている点です。情報を置くだけで済む領域と、業務プロセスを載せ替える必要がある領域の境目が、19.6ポイントの差に現れていると考えられます。
注意
この19.6ポイントの差は2025年調査の断面であり、順位の境目が固定されているわけではありません。7位以下の区分も前年から伸びており、たとえば生産管理、物流管理、店舗管理は2024年調査の12.9%から16.4%へ上がっています。また複数回答の設問のため、値が近い区分が並んでいても「同じ企業がまとめて選んでいる」ことは意味しません。回答企業が重なっているかどうかは、このデータからは確認できません。
3年間で最も伸びたのは給与、財務会計、人事の+9.8ポイント
一覧の順位は固定ではありません。2022年から2025年の3年間で比べると、上位区分の中でも伸び方に差があります。
| 用途区分 | 2022年 | 2023年 | 2024年 | 2025年 |
|---|---|---|---|---|
| ファイル保管・データ共有 | 64.1% | 68.8% | 70.8% | 73.3% |
| 電子メール | 52.4% | 55.1% | 56.7% | 57.4% |
| 給与、財務会計、人事 | 46.5% | 48.3% | 52.0% | 56.3% |
| データバックアップ | 36.9% | 42.0% | 43.6% | 46.4% |
出典: 総務省「令和6年通信利用動向調査報告書(企業編)」/総務省「令和7年通信利用動向調査の結果」別紙2ほか各年調査より作成。母数はクラウドサービスを利用している企業です。2024年の値は令和6年調査報告書(無回答を含む)、2025年の値は令和7年調査 別紙2(無回答を除く)です。集計基準が異なります。前掲の一覧表に載せた2024年の値は別紙2の同一基準によるものです。この表の値とは0.1〜0.2ポイントの違いがあります(本記事による計算値)。2022年・2023年の値も各年の報告書の公表値であり、後年の報告書に載る時系列表とは0.1ポイント程度ずれる場合があります。
2022年から2025年で伸び幅が最も大きいのは、給与、財務会計、人事の+9.8ポイントです。 最も小さいのは電子メールの+5.0ポイントでした(いずれも本記事による計算値)。 その結果、2022年に5.9ポイントあった両者の差は、2025年には1.1ポイントまで縮まりました(本記事による計算値)。
この動きから読み取れるのは、一覧の上位が情報の置き場だけで構成される状態から、業務システムが混じる構成へ変わりつつある点です。
ただし電子メールの伸びが小さいのは、57.4%という水準に達して未導入の企業が減ったためとも説明できます。関心が下がったと読むのは誤りです。
社内情報共有・ポータルは2017年の37.7%から2025年の61.4%へ伸びている
もう少し長い期間で追える用途もあります。社内情報共有・ポータル、スケジュール共有、電子メールの3区分は、2017年調査までさかのぼって数値を確認できます。
| 調査年 | 社内情報共有・ポータル | スケジュール共有 | 電子メール |
|---|---|---|---|
| 2017年 | 37.7% | 34.1% | 46.3% |
| 2018年 | 40.5% | 38.4% | 52.2% |
| 2021年 | 52.0% | — | 52.6% |
| 2022年 | 52.9% | 46.0% | 52.4% |
| 2023年 | 55.8% | 47.8% | 55.1% |
| 2024年 | 57.5% | 51.0% | 56.7% |
| 2025年 | 61.4% | 53.6% | 57.4% |
出典: 総務省「平成30年通信利用動向調査報告書(企業編)」/総務省「令和3年通信利用動向調査報告書(企業編)」/総務省「令和6年通信利用動向調査報告書(企業編)」/総務省「令和7年通信利用動向調査の結果」別紙2より作成。2019年・2020年調査分と2021年のスケジュール共有は、本記事では扱っていません。
2017年から2025年の8年間で、社内情報共有・ポータルは+23.7ポイント伸びました。 スケジュール共有は+19.5ポイント、電子メールは+11.1ポイントです(いずれも本記事による計算値)。 社内の情報を共有する用途ほど、大きく伸びていることが分かります。
なお、この3区分はいずれも情報共有の領域です。基幹業務のクラウド化は動きが異なるため、別記事で詳しく扱っています。
出典: 総務省「令和7年通信利用動向調査の結果」別紙2/総務省「令和6年通信利用動向調査報告書(企業編)」/総務省「令和5年通信利用動向調査報告書(企業編)」/総務省「令和4年通信利用動向調査報告書(企業編)」/総務省「令和3年通信利用動向調査報告書(企業編)」/総務省「平成30年通信利用動向調査報告書(企業編)」
クラウド事業者の一覧|世界シェアはAmazon約32%・Microsoft23%・Google12%に集中している
事業者の一覧を作ると、選択肢は実質的に少数の企業に集まります。総務省の令和7年版情報通信白書は、Synergy Research Groupの集計を引用しています。そこから、世界のクラウドインフラサービス市場のシェアが上位3社に偏っている状況が読み取れます。
2024年第2四半期時点で、Amazonが約32%、Microsoftが23%、Googleが12%です。3社の合計は世界シェアの約7割にあたります(本記事による計算値)。
このシェアは四半期ごとに更新される数値です。本記事が根拠にしているのは、令和7年版情報通信白書が引用した2024年第2四半期時点の値です。最新の四半期では、順位や水準が変わることがあります。
ここでいうクラウドインフラサービス市場とは、IaaSとPaaSとホスティング型プライベートクラウドを合計した範囲を指します。SaaSを中心とする業務アプリの事業者は、この数値には含まれていません。
事業者を比較するときは、この定義の違いを意識してください。インフラの選定と業務アプリの選定では、比較すべき相手が変わります。
日本のパブリッククラウド市場は2024年に約4兆1423億円、前年比26.1%成長
国内市場も伸びています。総務省の令和7年版情報通信白書によると、日本のパブリッククラウドサービス市場の売上高は2024年時点で約4兆1423億円でした。前年比の成長率は26.1%に達しています(原典はIDC Japan)。
世界の規模は桁が違います。同じ白書に掲載された世界のパブリッククラウドサービス市場の売上高は、2024年時点で7733億ドルでした。こちらの原典はStatista Market Insightsの推計で、2024年時点の見込み値(前年比22.4%増)です。
ただし、この2つの数値は調査主体が異なります。 国内はIDC Japan、世界はStatista Market Insightsの推計です。国内市場の対世界比を計算する用途には向きません。
市場規模と企業の利用率は測っている対象が違うため、並べて比較できない
数値を社内資料にまとめる前に、確認してほしい点があります。ここまでに出てきた数値は、それぞれ測っている対象が違います。
総務省の83.5%は、常用雇用者100人以上の企業を母集団とした企業数ベースの割合です。内訳は全社的に利用60.0%と、一部の事業所または部門で利用23.5%の合算です。
一方、Statistaの7733億ドルとIDC Japanの約4兆1423億円は売上高です。Synergyの約32%は、別に定義された範囲でのシェアです。
読み取れるのは、数値が食い違っているのではなく、定義が互いにかみ合っていないという点です。数える単位も、含む区分も、対象企業も異なります。
注意
社内資料で利用率と市場規模を並べる場合は、それぞれ何を測った数値かを必ず添えてください。企業数ベースの割合と売上高の金額は、増減の意味が異なります。どちらかが誤っているという話ではなく、比較の前提がそろっていないという話です。
出典: 総務省「令和7年版情報通信白書」第Ⅱ部/Statista Market Insights(情報通信白書 図表Ⅱ-1-8-3 引用)/Synergy Research Group(同 図表Ⅱ-1-8-4 引用)/総務省「令和7年通信利用動向調査の結果」別紙1/同 別紙2
トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
SaaS・PaaS・IaaS別に日本企業の利用実態を示した公的統計は存在しない
クラウドサービスの一覧記事の多くは、SaaS・PaaS・IaaSという階層で分類しています。ただし、その階層ごとに日本企業がどれだけ使っているかを示した公的統計は、今回参照できた一次データの範囲にはありません。
総務省の通信利用動向調査がクラウドを分類する軸は業務用途です。すべての選択肢が業務内容で区切られており、次の見出しで具体的な設問構造を確認します。
ここから読み取れるのは、SaaS・PaaS・IaaSという分類が概念の整理であって、日本企業の利用実態を示す統計ではないという点です。両者を区別せずに書くと、分類の説明に統計の裏づけがあるかのように読まれてしまいます。
社内資料でこの階層を使うなら、分類の枠組みとして使い、数値の根拠としては使わないでください。 これは「データが存在しない」という断定ではなく、今回参照できた範囲には無いという限定付きの指摘です。
ポイント
- SaaS・PaaS・IaaSは概念の分類軸として使う
- 日本企業の利用実態を語るときは業務用途の軸の数値を使う
- 「自社のSaaS比率が平均より低い」といった比較は、公的統計では裏づけられない
総務省の通信利用動向調査は用途で分類しており、階層別の設問がない
まず調査の設問構造を確認します。通信利用動向調査の「利用しているクラウドサービスの内容」は、業務領域ごとの選択肢で構成されています。
2025年調査では、ファイル保管・データ共有73.3%、給与、財務会計、人事56.3%が並びます。続いてデータバックアップ46.4%、受注販売16.8%といった選択肢です。いずれも母数はクラウド利用企業に限られます。
どれも「何の業務に使っているか」を聞く選択肢です。
この設問には、サービスの提供階層を尋ねる項目が含まれていません。したがって、同じ調査から階層別の利用率を取り出すことはできません。
自社の状況を統計と比べたい場合は、業務用途の側で突き合わせるのが唯一の方法になります。
市場側の統計も定義が合わず、IaaS単体の数値は取り出せない
市場規模の資料でも、階層別の内訳は取り出せません。Synergy Research Groupが集計するクラウドインフラサービス市場は、IaaSとPaaSを合計した範囲だからです。ここにはホスティング型プライベートクラウドも含まれます。
金額の側も同じです。世界の7733億ドルも、日本の約4兆1423億円も、2024年時点のパブリッククラウド市場の総額です。階層別の内訳ではありません。
令和7年版情報通信白書には、BPaaS・DaaS・DRaaS・IaaS・PaaS・SaaSの6区分による図表もあります。ただし本記事では、区分ごとの金額を確認できませんでした。
読み取れるのは、供給側の統計を使っても階層別の実態は再現できないという点です。「SaaSの比率が何%だから」という根拠で社内を説得することは、現時点ではできないと考えてください。
出典: 総務省「令和7年通信利用動向調査の結果」別紙2/総務省「令和7年版情報通信白書」第Ⅱ部/Statista Market Insights(情報通信白書 図表Ⅱ-1-8-3 引用)/Synergy Research Group(同 図表Ⅱ-1-8-4 引用)
クラウドサービスを利用している企業は2025年時点で83.5%に達している
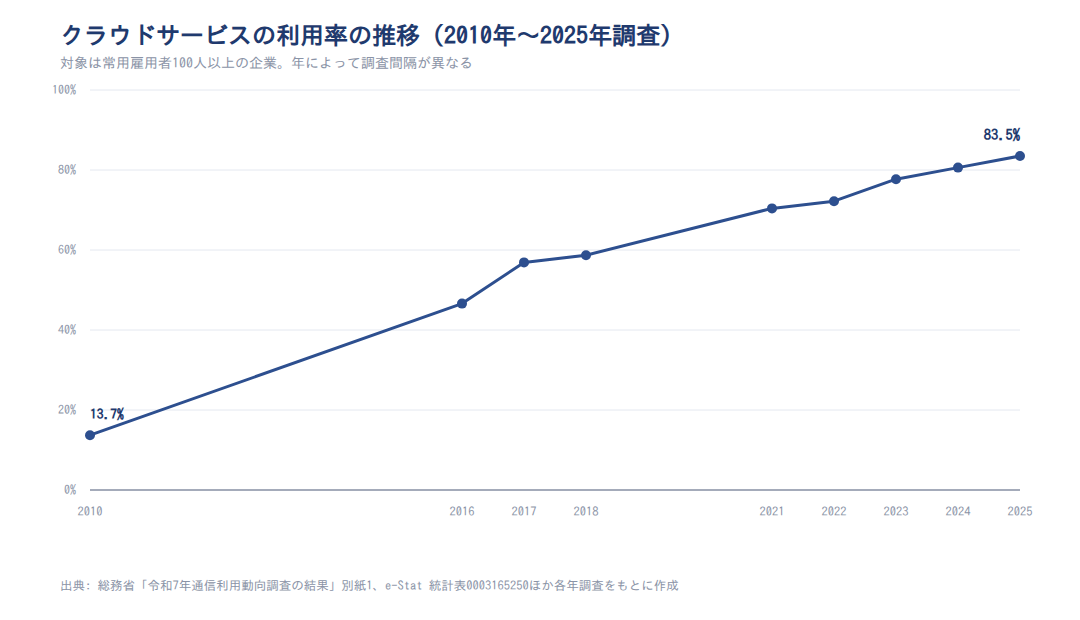
一覧を使う前提として、普及の水準を押さえておきます。クラウドの導入率は右肩上がりで、2025年調査では83.5%に達しました。
| 調査年 | クラウドサービスを利用している企業の割合 |
|---|---|
| 2010年 | 13.7% |
| 2016年 | 46.6% |
| 2017年 | 56.9% |
| 2018年 | 58.7% |
| 2021年 | 70.4% |
| 2022年 | 72.2% |
| 2023年 | 77.7% |
| 2024年 | 80.6% |
| 2025年 | 83.5% |
出典: e-Stat 統計表0003165250(通信利用動向調査 企業編)/総務省「令和7年版情報通信白書」第Ⅰ部/総務省「令和7年通信利用動向調査の結果」別紙1ほか各年調査より作成。2019年・2020年調査分は本記事では扱っていません。対象は常用雇用者100人以上の企業です。なお2021年から2025年の5年分は、令和7年通信利用動向調査の結果 別紙1に同一系列として掲載されています。この5年分は同じ基準で比較できます。
直近の伸び方には特徴があります。全社的に利用している企業の割合は、2024年調査の53.1%から2025年調査の60.0%へ6.9ポイント増えました(本記事による計算値)。
この差から読み取れるのは、直近の上昇が未導入企業の新規参入より、すでに部分導入していた企業の全社展開で作られている点です。一部の事業所または部門にとどまる企業は、2025年調査でもまだ23.5%あります。
なお、同じ2025年調査でも集計基準によって値が変わる点には注意してください。無回答を含む集計では83.4%となり、0.1ポイントの差が生じています。
業種別では金融・保険業96.2%と運輸業・郵便業78.3%で17.9ポイントの差がある
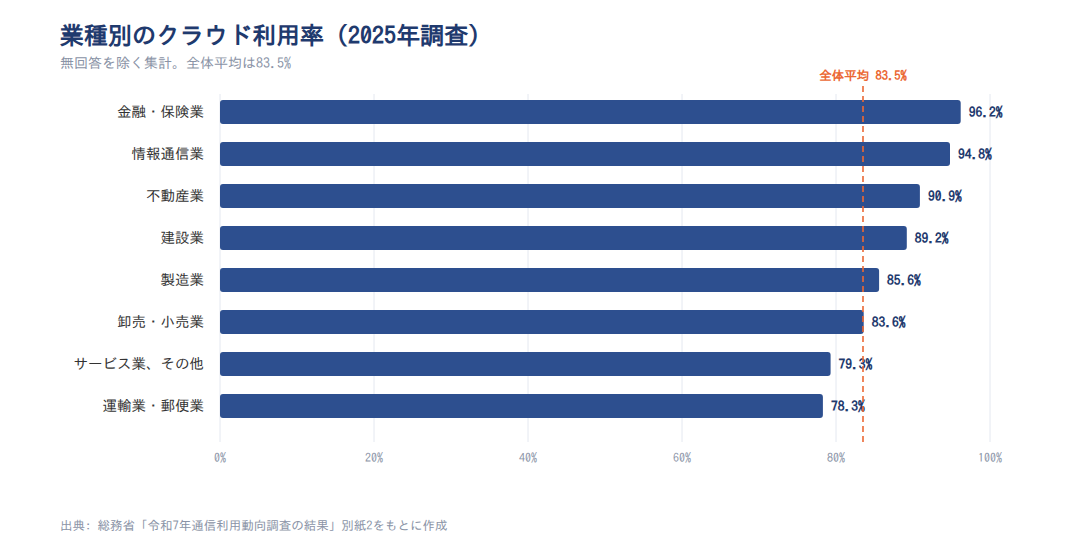
業種によって普及の度合いは違います。2025年調査で最も高い水準にあるのは金融・保険業の96.2%で、最も低いのは運輸業・郵便業の78.3%でした。
| 産業分類 | 2025年調査の利用率 |
|---|---|
| 金融・保険業 | 96.2% |
| 情報通信業 | 94.8% |
| 不動産業 | 90.9% |
| 建設業 | 89.2% |
| 製造業 | 85.6% |
| 卸売・小売業 | 83.6% |
| サービス業、その他 | 79.3% |
| 運輸業・郵便業 | 78.3% |
出典: 総務省「令和7年通信利用動向調査の結果」別紙2より作成。無回答を除く集計です。
2025年調査の最上位と最下位の差は17.9ポイントです(本記事による計算値)。 この差は過去にはもっと大きく開いていました。ここでは業種を金融・保険業と運輸業(現・運輸業・郵便業)の2つに固定して推移を見ます。
両者の差は、2010年調査で13.8ポイントでした。2016年調査では29.9ポイントに開き、2024年調査では20.5ポイントです(いずれも本記事による計算値)。
この推移から読み取れるのは、普及の初期に一度広がった業種間の格差が、直近では縮む方向に動いている点です。ただしこれは2業種を固定した比較で、各年の最上位と最下位の差ではありません。2024年調査では情報通信業が96.0%で、金融・保険業の93.1%を上回っています。
また2010年・2016年の区分は「運輸業」、2024年・2025年は「運輸業・郵便業」です。集計基準もそろっていません。格差の絶対値ではなく、方向の変化として読んでください。
資本金規模別では50億円以上の99.8%と1000万円〜3000万円未満の74.8%で25.0ポイントの差がある
規模による差は業種差より大きくなります。2025年調査では、資本金50億円以上が99.8%である一方、最も低い1000万円〜3000万円未満は74.8%でした。
| 資本金規模 | 2025年調査の利用率 |
|---|---|
| 50億円以上 | 99.8% |
| 10億円〜50億円未満 | 97.5% |
| 5億円〜10億円未満 | 92.5% |
| 1億円〜5億円未満 | 92.3% |
| 3000万円〜5000万円未満 | 84.1% |
| 5000万円〜1億円未満 | 83.1% |
| 1000万円未満 | 75.4% |
| 1000万円〜3000万円未満 | 74.8% |
出典: 総務省「令和7年通信利用動向調査の結果」別紙2より作成。無回答を除く集計です。
最大値と最小値の差は25.0ポイントで、2024年調査の38.3ポイントから縮まりました(本記事による計算値)。 動いたのは主に小さい規模帯です。資本金50億円以上は2024年調査でも99.8%で、2年続けて変化がありません。一方、1000万円未満は61.5%から75.4%へ13.9ポイント、3000万円〜5000万円未満は76.1%から84.1%へ8.0ポイント上がりました。1000万円〜3000万円未満だけは72.6%から74.8%で、伸びは2.2ポイントにとどまります(いずれも本記事による計算値)。
中位から上位の帯は一方向には動いていません。5000万円〜1億円未満は85.8%から83.1%へ2.7ポイント、5億円〜10億円未満は99.1%から92.5%へ6.6ポイント、それぞれ下がりました。一方、10億円〜50億円未満は90.6%から97.5%へ6.9ポイント上がっています(いずれも本記事による計算値)。
ここから読み取れるのは、規模間格差の縮小が上位帯の上昇ではなく、最小規模帯の動きで起きている点です。上限に近いのは50億円以上99.8%と10億円〜50億円未満97.5%で、1億円〜5億円未満92.3%や5億円〜10億円未満92.5%にはまだ余地があります。
注意
規模別の数値は1年分の差を実勢の変化と断定できる精度ではありません。2025年調査では、1000万円未満75.4%が1000万円〜3000万円未満74.8%を上回っています。2024年調査でも5億円〜10億円未満が99.1%、10億円〜50億円未満が90.6%と規模の順に並んでいません。規模帯ごとの回答企業数が少ないことによる変動が考えられます。総務省の令和7年通信利用動向調査報告書(企業編)も、資本金規模別の区分は全体より標本誤差が大きいことを示しています。複数年で同じ方向が続くかを確認してください。
出典: 総務省「令和7年通信利用動向調査の結果」別紙1/同 別紙2/総務省「令和7年通信利用動向調査報告書(企業編)」/総務省「令和6年通信利用動向調査報告書(企業編)」/e-Stat 統計表0003165289(通信利用動向調査 企業編)/e-Stat 統計表0003165250(同)/総務省「令和7年版情報通信白書」第Ⅰ部
トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
クラウドを選ぶ理由の1位は場所や機器を選ばない利用の50.7%で、コストは19.4%と最下位
一覧からサービスを選ぶとき、判断基準を自分の感覚だけに置く必要はありません。総務省の調査は、クラウドを利用している企業に選定の理由を複数回答で聞いています。
| 利用する理由 | 2025年調査の回答割合 |
|---|---|
| 場所、機器を選ばずに利用できるから | 50.7% |
| 安定運用、可用性が高くなるから | 45.1% |
| 資産、保守体制を社内に持つ必要がないから | 42.8% |
| 災害時のバックアップとして利用できるから | 38.7% |
| サービスの信頼性が高いから(情報漏えいなど対策) | 35.0% |
| システムの容量の変更などに迅速に対応できるから | 32.6% |
| システムの拡張性が高いから(スケーラビリティ) | 28.9% |
| 既存システムよりもコストが安いから | 19.4% |
出典: 総務省「令和7年通信利用動向調査の結果」別紙2より作成。母数はクラウドサービスを利用している企業で、複数回答です。
注目したいのは、「既存システムよりもコストが安いから」が19.4%と、「その他」を除く選択肢の中で最も低い点です。企業がクラウドを選ぶ主な理由は、安さではなく働く場所を選ばない利用と止まりにくい運用にあります。
社内稟議でコスト削減を主な根拠にすると、公的統計が示す一般的な採用理由とはずれます。 一覧から候補を絞るときも、この順位を判断材料に使ってみてください。
直近1年で最も伸びた理由はシステムの拡張性の+6.8ポイント
理由の重みは年々変わっています。2024年調査と2025年調査を同じ集計基準で比べると、伸び幅には差があります。
- システムの拡張性が高いから: 22.1%から28.9%へ+6.8ポイント
- 安定運用、可用性が高くなるから: 40.4%から45.1%へ+4.7ポイント
- システムの容量の変更などに迅速に対応できるから: 30.9%から32.6%へ+1.7ポイント
- 既存システムよりもコストが安いから: 19.1%から19.4%へ+0.3ポイント
(いずれも本記事による計算値。2024年の値は令和7年調査 別紙2 に併記された再集計値です)
最も伸びたのは拡張性で、コストはほぼ動いていません。 ここから読み取れるのは、理由が入れ替わったのではなく、1社が挙げる理由そのものが増えている点です。増えた分は、システムが要求の変化に追随できることに寄っています。
利用しない理由の最多は「必要がない」の46.5%で、セキュリティ不安26.6%は直近3年で上昇している
未導入の企業の理由も見ておきます。2025年調査で最も多いのは「必要がない」の46.5%です。2位の「情報漏えいなどセキュリティに不安がある」26.6%を大きく上回りました。
| 利用しない理由 | 2022年 | 2023年 | 2024年 | 2025年 |
|---|---|---|---|---|
| 必要がない | 42.0% | 44.7% | 46.0% | 46.5% |
| 既存システムの改修コストが大きい | 31.2% | 24.2% | 29.6% | 28.7% |
| 情報漏えいなどセキュリティに不安がある | 31.2% | 24.2% | 24.9% | 26.6% |
| ネットワークの安定性に対する不安がある | 19.0% | 15.2% | 14.7% | 13.1% |
出典: 総務省「令和7年通信利用動向調査報告書(企業編)」ほか各年調査より作成。母数はクラウドサービスを利用していない企業で、複数回答です。回答数は2025年調査150社、2024年調査171社、2023年調査224社、2022年調査256社と小さい規模です。数ポイントの差は誤差の範囲に入る可能性があります。
セキュリティへの不安は、一方向に下がってきたわけではありません。2022年調査31.2%、2023年調査24.2%、2024年調査24.9%、2025年調査26.6%と推移し、2023年調査を底に直近2年は連続して上昇しています。改修コストも単調な低下ではなく、2022年調査31.2%、2023年調査24.2%、2024年調査29.6%、2025年調査28.7%と上下しています。
表に挙げた4項目のうち、4年続けて下がっているのは、ネットワークの安定性への不安だけです(2022年19.0%→2023年15.2%→2024年14.7%→2025年13.1%)。なお表に載せていない選択肢では、「メリットが分からない」も同じ4年間で低下が続いています。「必要がない」は2022年調査の42.0%から2025年調査の46.5%へ上がり、4年間で最多を保っています。セキュリティ不安26.6%との差は19.9ポイントです(2025年調査、本記事による計算値)。
この構図から読み取れるのは、導入が進まない要因が不安ではなく必要性の判断にある点です。導入を提案するなら、安全性の説明より先に、自社のどの業務に効くのかを示すほうが通りやすくなります。
なお、この設問の母数はクラウドを利用していない企業に限られます。表の注記に示したとおり回答数が少ないため、数ポイントの差は慎重に読んでください。
出典: 総務省「令和7年通信利用動向調査の結果」別紙2/総務省「令和7年通信利用動向調査報告書(企業編)」/総務省「令和6年通信利用動向調査報告書(企業編)」
一覧から自社に必要なサービスを絞り込む手順は、利用率の高い用途から確認する
一覧を前にして迷ったら、利用率の高い用途から順に自社の状況を確認してください。多くの企業が使っている領域ほど、導入事例も運用のノウハウも集めやすくなります。
2025年調査で46.4%以上の企業が挙げた用途は、次の6つです。
- ファイル保管・データ共有: 73.3%
- 社内情報共有・ポータル: 61.4%
- 電子メール: 57.4%
- 給与、財務会計、人事: 56.3%
- スケジュール共有: 53.6%
- データバックアップ: 46.4%
この6つを上位グループとして扱えるのは、7位の取引先との情報共有26.8%との間に19.6ポイントの差があるためです(本記事による計算値)。
この6つのうち未着手のものがあれば、そこが最初の検討対象になります。 逆に6つとも押さえているなら、一覧の下位まで急いで広げる必要はありません。
ポイント
- 着手の順番は利用率の高い用途から。情報も導入事例も集めやすくなります
- 製品の比較より先に、どの用途を載せるかを決めます
- 下位の用途に未着手でも、他社と比べて遅れているとは限りません
まず73.3%が使うファイル保管・データ共有とバックアップ46.4%から着手する
最初に検討する価値が高いのは、情報の置き場を移す領域です。2025年調査でファイル保管・データ共有は73.3%、データバックアップは46.4%の企業が挙げています。
この2つは業務プロセスそのものを変えないため、影響範囲を限定しやすい領域です。伸びも続いており、ファイル保管・データ共有は2021年調査の61.0%から12.3ポイント上がりました(本記事による計算値)。
データバックアップも同じ方向です。2022年調査の36.9%から2025年調査の46.4%へ、9.5ポイント増えています(本記事による計算値)。
情報の置き場から着手すれば、社内の合意も取りやすく、他社の運用例も参考にできます。 最初の一歩としては、この領域が現実的です。
基幹業務系の3区分は16%台にとどまるため、後回しでも遅れているわけではない
一方で、基幹業務のクラウド化は多数派ではありません。2025年調査では受注販売16.8%、購買16.7%、生産管理、物流管理、店舗管理16.4%にとどまっています。
伸びてはいます。2022年調査では受注販売13.4%、購買11.5%、生産管理、物流管理、店舗管理12.7%でした。3年間で3.4〜5.2ポイントの増加です(本記事による計算値)。
ただし水準は依然として低いままです。ここから読み取れるのは、用途一覧が情報を置く領域と業務プロセスを載せ替える領域の2群に分かれている点です。後者は、まだ普及の途中にあります。
なお16%台より低い区分もあります。課金・決済システムは13.2%、研究・開発関係は4.6%です(いずれも2025年調査)。
基幹業務がオンプレミスのままでも、受注販売でクラウドを使っていない残り83.2%の企業と同じ状態です(本記事による計算値、100%−16.8%。母数はクラウドサービスを利用している企業です)。焦って移行を決める必要はありません。
用途を増やしても効果を実感する企業の割合は5年間動いていない
最後に、用途をすべてそろえる必要があるのかを確認します。クラウドの効果を実感している企業の割合は、5年間ほぼ横ばいです。
- 2021年調査: 88.2%
- 2022年調査: 89.0%
- 2023年調査: 88.4%
- 2024年調査: 87.3%
- 2025年調査: 89.4%
(「非常に効果があった」と「ある程度効果があった」の合計。2025年の値は集計基準により88.8%となる場合があります)
集計基準をそろえても結論は変わりません。無回答を含む集計では、2023年調査87.9%、2024年調査87.3%、2025年調査88.8%です。こちらでも横ばいでした。
同じ期間に用途も利用範囲も広がりました。全社的に利用する企業は2024年調査の53.1%から2025年調査の60.0%へ増えています。
それでも効果の実感は2.1ポイントの幅に収まっています(本記事による計算値)。 読み取れるのは、利用範囲の広さと効果の実感が連動していない点です。少ない用途から始めても、効果は得られていると考えられます。
なお、これは全体値どうしの並行関係で、因果を示すものではありません。用途数と効果の回答を企業単位で結んだ集計は公表されていません。
出典: 総務省「令和7年通信利用動向調査の結果」別紙2/総務省「令和7年通信利用動向調査報告書(企業編)」/総務省「令和6年通信利用動向調査報告書(企業編)」/総務省「令和5年通信利用動向調査報告書(企業編)」/総務省「令和4年通信利用動向調査報告書(企業編)」/総務省「令和3年通信利用動向調査報告書(企業編)」
トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
まとめ
この記事で確認した内容を、実務で使う順に整理します。
- クラウドサービスの一覧は「提供形態」「サービス階層」「業務用途」の3軸で整理し、数値で語れるのは業務用途の軸だけです
- 用途別の最多はファイル保管・データ共有の73.3%です。上位6区分と7位の取引先との情報共有26.8%の間には19.6ポイントの差があります(2025年調査)
- 業種別では金融・保険業が96.2%、資本金規模別では50億円以上が99.8%と、いずれも上限に近い水準です(2025年調査)
- 全体の利用率は83.5%に達しており、検討の論点は導入の是非から、どの用途をどこまで広げるかに移っています(2025年調査)
まず着手するなら、この記事の用途一覧を印刷して、自社で使っている用途に印を付けてみてください。空欄になった上位の用途が、次の検討対象になります。
情シスカレッジのご案内

クラウドサービスの一覧を整理できても、実際に社内へ定着させる段階では別の課題が出てきます。使い方や情報の扱い方を全社員に伝える役割は、情シス担当者に回ってくることが多いですよね。
情シスカレッジは、新人・ひとり情シスのためのマイクロラーニングLMSです。数分の動画と小テストで、業務の合間に必要な知識を少しずつ積み上げられます。
情シスカレッジの特徴
- 数分の動画+小テストで、まとまった学習時間を取らずに進められます
- 必修の割り当て・期限設定・進捗ダッシュボードで、受講状況をまとめて管理できます
- 自社カリキュラムの編成とCSVでの教育記録に対応し、社内の教育履歴として残せます
5名から利用でき、請求書払いにも対応しています。初期設定はおよそ10分で、担当者が1人でも始められます。
※出典
- 総務省「令和7年通信利用動向調査の結果」別紙1
- 総務省「令和7年通信利用動向調査の結果」別紙2
- 総務省「令和7年通信利用動向調査報告書(企業編)」
- 総務省「令和6年通信利用動向調査報告書(企業編)」
- 総務省「令和5年通信利用動向調査報告書(企業編)」
- 総務省「令和4年通信利用動向調査報告書(企業編)」
- 総務省「令和3年通信利用動向調査報告書(企業編)」
- 総務省「平成30年通信利用動向調査報告書(企業編)」
- 総務省「平成29年通信利用動向調査報告書(企業編)」
- 総務省統計局 e-Stat 統計表0003165250(通信利用動向調査 企業編)
- 総務省統計局 e-Stat 統計表0003165289(通信利用動向調査 企業編)
- 総務省「令和7年版情報通信白書」第Ⅰ部
- 総務省「令和7年版情報通信白書」第Ⅱ部 データセンター市場及びクラウドサービス市場の動向
- Statista Market Insights(令和7年版情報通信白書 図表Ⅱ-1-8-3 引用)
- Synergy Research Group(令和7年版情報通信白書 図表Ⅱ-1-8-4 引用)
- IPA「NISTによるクラウドコンピューティングの定義」(NIST SP 800-145 日本語訳)
- NIST SP 800-145 The NIST Definition of Cloud Computing