

【総務省データ】基幹システムのクラウド化はどこまで進んだか|会計56.3%・生産管理16.4%(2025年調査)
会計や人事給与、生産管理をクラウドへ移すべきか。判断を求められても、社内に比較材料がないまま検討が始まることは多いのではないでしょうか。
- 同じような会社は、基幹システムをどこまでクラウドに移しているのか
- 「クラウドにすれば安くなる」と稟議に書いていいのか
- ベンダー資料ではない、中立的な数字がほしい
結論から言うと、基幹システムを一括りにして進捗は語れません。総務省の通信利用動向調査によると、クラウドの利用自体は広がっています。利用している企業の割合は、2025年調査時点で83.5%でした(※1)。
一方で、その利用企業のうち会計・人事給与をクラウドで使う企業は56.3%(※2)、生産管理・物流は16.4%にとどまります(※2)。この記事では総務省の一次データだけを使い、領域別の進み方と移行を止めている要因を整理します。
この記事のポイント
- 2025年調査時点で、クラウド利用企業のうち「給与、財務会計、人事」は56.3%です(※2)。「生産管理、物流管理、店舗管理」は16.4%(※2)で、同じ基幹業務でも差が大きく開いています(総務省 通信利用動向調査)
- クラウドを利用する理由の上位は「場所、機器を選ばずに利用できるから」50.7%です(※2)。「既存システムよりもコストが安いから」は19.4%(※2)と下位でした(2025年調査、クラウド利用企業ベース)
- 利用していない企業が挙げる具体的な障壁は「既存システムの改修コストが大きい」28.7%(※3)です(2025年調査、非利用企業ベース)
なお、この記事の数値はすべて総務省「通信利用動向調査(企業編)」のもので、母集団は常用雇用者100人以上の企業(事業所本所または単独事業所)です(※3)。2025年(令和7年)調査の数値は、原則として報道発表資料である別紙2(無回答を除く集計)から引用しています。同じ調査の報告書(企業編)は無回答を含む集計のため、同一項目でも0.1〜0.6ポイント程度異なります(※2・※3)。速報値がのちに改定されたという意味ではありません。

トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
基幹システムは会計・人事給与、生産管理・物流、受注販売を担う業務の中核システム
最初に、この記事が「基幹システム」をどう扱うかをはっきりさせておきます。総務省の通信利用動向調査には、「基幹システム」や「ERP」を1つにまとめた指標が存在しません。
「基幹システム」「基幹系システム」という語は経済産業省の資料でも使われますが、統計上の統一した定義は置かれていません。 代わりに、クラウドで利用している業務の内容が複数の区分に分けて集計されています。調査票では利用しているサービスを18の選択肢から選ぶ形式になっており(※3)、本記事ではこのうち「給与、財務会計、人事」「生産管理、物流管理、店舗管理」「受注販売」の3つを基幹業務として扱います。これは本記事による整理であり、総務省がこの3つを基幹システムと定義しているわけではありません。
2025年調査でのクラウド利用企業に占める割合は、順に56.3%(※2)、16.4%(※2)、16.8%です(※2)。この記事では、この3区分を並べて基幹業務のクラウド化を見ていきます。
総務省調査は基幹業務を「給与・財務会計・人事」「生産管理・物流管理・店舗管理」「受注販売」の3区分で捉えている
基幹業務のクラウド化を数字で語るときは、この3区分に分けるほかありません。3つを平均した「基幹システムのクラウド化率」という公表値は、通信利用動向調査には用意されていないからです。
2025年調査の値は次のとおりです。いずれも母数はクラウドサービスを利用している企業で、設問は複数回答となっています。
| 業務区分 | 2025年調査 |
|---|---|
| 給与、財務会計、人事 | 56.3%(※2) |
| 受注販売 | 16.8%(※2) |
| 生産管理、物流管理、店舗管理 | 16.4%(※2) |
出典: 総務省「令和7年通信利用動向調査の結果」別紙2より作成。母数はクラウドサービスを利用している企業です(図表4-3に「クラウドサービス利用企業からの回答」と明記されています)。
ここから読み取れるのは、読者が自社の対象業務を決めないまま「基幹システムのクラウド化」を議論しても、参考になる数字が選べないという点です。どの業務の話をしているのかを先に決めてください。
情報系システムとの違いはファイル保管73.3%・電子メール57.4%との利用率の開きに表れている
基幹系と情報系では、クラウド化の進み方がはっきり違います。2025年調査では、クラウド利用企業のうち73.3%が「ファイル保管・データ共有」(※2)、57.4%が「電子メール」を挙げました(※2)。
これに対して「生産管理、物流管理、店舗管理」は16.4%です(※2)。同じ母集団であるクラウド利用企業のなかでも、用途によって4倍以上の開きがあります(本記事による計算値)。
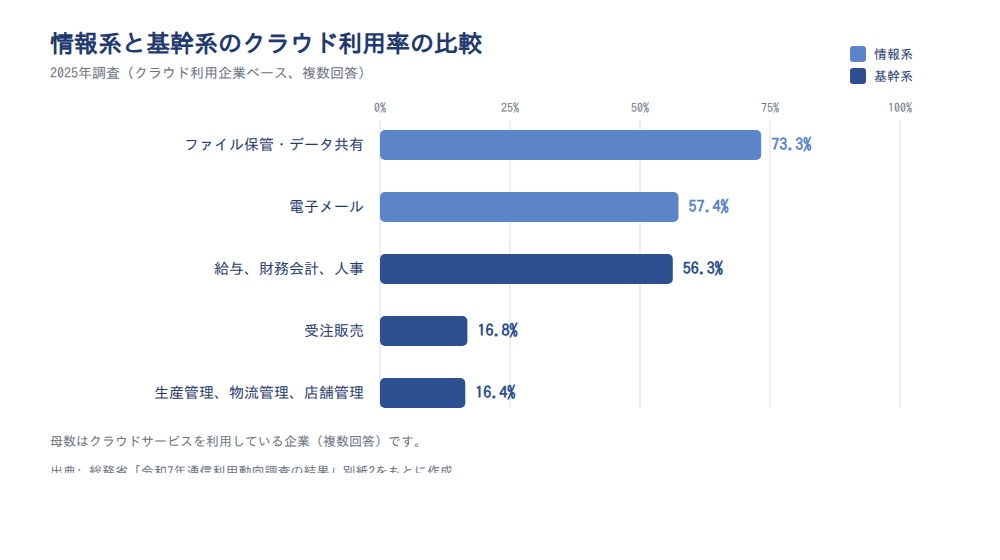
出典: 総務省「令和7年通信利用動向調査の結果」別紙2より作成。母数はクラウドサービスを利用している企業です。
この開きの背景には、止まっても業務が続く用途と、止まると出荷や生産が止まる用途の違いがあると考えられます。ただし調査は因果を確かめていません。
可用性や責任分界点の考え方は、オンプレミスとクラウドの違いもあわせて確認してください。
注意
業務区分ごとの割合は、クラウド利用企業だけを分母にした複数回答の結果です。全企業に対する割合ではないため、引用時は母数の条件を必ず添えてください。
出典: 総務省「令和7年通信利用動向調査の結果」別紙2/総務省「令和7年通信利用動向調査報告書(企業編)」
トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
クラウドサービスの利用率は企業全体で83.5%、15年で約6倍に伸びた
基幹システムの話に入る前に、自社の位置を確かめておきましょう。2025年調査時点で、クラウドサービスを利用している企業の割合は83.5%です(※1)。
直近の動きも一貫しています。2023年調査77.7%(※5)、2024年調査80.4%(※4)、2025年調査83.5%(※1)と、毎年3ポイント前後ずつ上がってきました(本記事による計算値)。
つまり、クラウドの導入そのものは、すでに例外的な選択ではありません。論点は「使うかどうか」ではなく「どの業務から使うか」に移っています。
2010年の14.1%から2025年の83.5%まで一貫して上昇している
長い目で見ると、この15年の伸びは一方向です。2010年調査の14.1%(※10)から2025年調査の83.5%(※1)へ、約5.9倍になりました(本記事による計算値)。
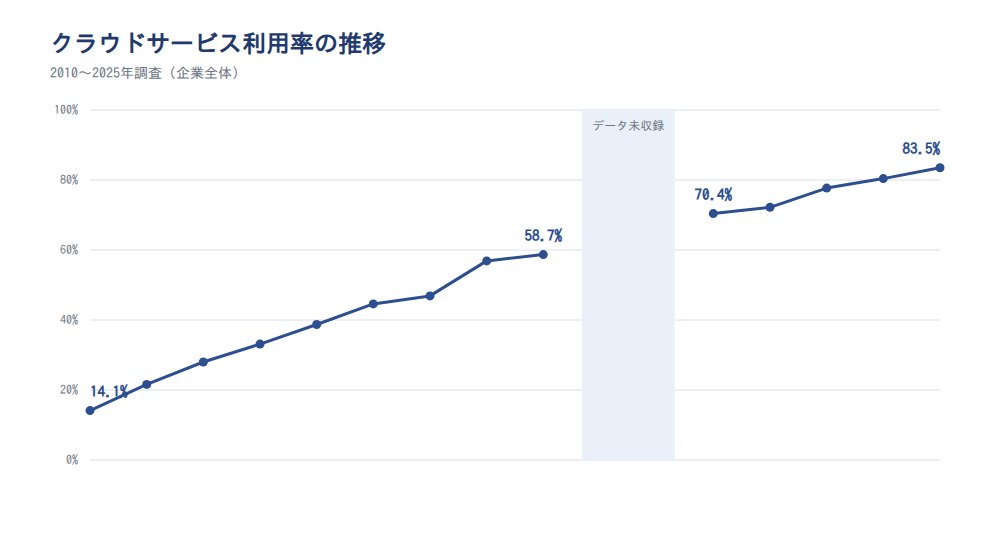
| 調査年 | クラウドサービスを利用している企業の割合 |
|---|---|
| 2010年 | 14.1%(※10) |
| 2011年 | 21.6%(※10) |
| 2012年 | 28.0%(※11) |
| 2013年 | 33.1%(※9) |
| 2014年 | 38.7%(※9) |
| 2015年 | 44.6%(※9) |
| 2016年 | 46.9%(※9) |
| 2017年 | 56.9%(※9) |
| 2018年 | 58.7%(※8) |
| 2021年 | 70.4%(※7) |
| 2022年 | 72.2%(※6) |
| 2023年 | 77.7%(※5) |
| 2024年 | 80.4%(※4) |
| 2025年 | 83.5%(※1) |
出典: 各年の通信利用動向調査より作成。2019年・2020年調査分は本記事のデータベースに未収録のため空欄としています。値を推定して補っていません。各年の値は報道発表資料(無回答を除く集計)と報告書(無回答を含む集計)が混在しており、同一項目でも0.1〜0.6ポイント程度の差が生じます。特に2012年はe-Statの統計表から算出した無回答を含む集計のため、前後の年と厳密には比較できません。
下がった年は、本記事が確認できた年次の範囲では1度もありません。 導入の是非を検討し続けている企業ほど、毎年少しずつ少数派へ移っていることになります。
ただし2017年(平成29年)調査から、情報通信業と不動産業が独立した表章区分になっています。総務省は「全体に占める情報通信業の比率も前回調査に比べ上昇している。経年比較にあたっては留意が必要」と注記しており(※9)、2016年から2017年にかけての上昇幅にはこの変更の影響が含まれます。
全社利用は60.0%、一部の部門にとどまる企業も23.5%ある
83.5%(※1)という数字は、そのまま「全社でクラウドを使っている企業の割合」ではありません。2025年調査では、全社的に利用している企業が60.0%(※2)、一部の事業所または部門で利用している企業が23.5%(※2)で、この合計が83.5%です(※1)。
つまり、クラウドを使っている企業のおよそ3割は、まだ部分的な利用にとどまっています(23.5%÷83.5%、本記事による計算値)。全社一括で移行した企業だけが並んでいるわけではありません。
この内訳を知っておくと、社内説明の組み立てが変わります。部門単位で始めることは例外ではなく、23.5%(※2)の企業が実際に選んでいる進め方です。
この記事の数値はすべて常用雇用者100人以上の企業を母集団としている
ここまでの数値を自社に当てはめる前に、母集団を確認してください。通信利用動向調査の企業編が対象にしているのは、常用雇用者100人以上の企業(事業所本所または単独事業所)です。令和7年調査の発送数は6,040企業、有効回答数は2,489企業でした(※3)。
そのため、従業員100人未満の企業の実態は分かりません。資本金規模の区分で最も小さい「資本金1,000万円未満」でも2025年調査の利用率は75.4%(※2)ですが、これも従業員100人以上の企業のなかでの数字です。なお「最も小さい」は資本金の区分を指しており、利用率が最も低い区分という意味ではありません。
注意
この記事の数値はすべて常用雇用者100人以上の企業が母集団です。従業員100人未満の企業の実態は通信利用動向調査では扱われておらず、中小企業庁の調査やIPA「DX動向」(DX白書の後継として実施されている調査。※12)など別の調査を当たる必要があります。
ここから言えるのは、従業員100人未満の会社の担当者は、公表統計を自社の基準にしにくいということです。同業他社の事例や自社の実績値で判断材料を作るほうが確実でしょう。
出典: 総務省「令和7年通信利用動向調査の結果」別紙1/総務省「令和7年通信利用動向調査の結果」別紙2/総務省「令和7年通信利用動向調査報告書(企業編)」/総務省「令和6年通信利用動向調査報告書(企業編)」ほか各年調査
基幹系のクラウド化は会計・人事給与が先行し、生産管理・物流との差は39.9ポイントに広がった
「基幹システムのクラウド化は遅れている」という言い方は、実態を表していません。 遅れているのは製造や物流に直結する領域です。
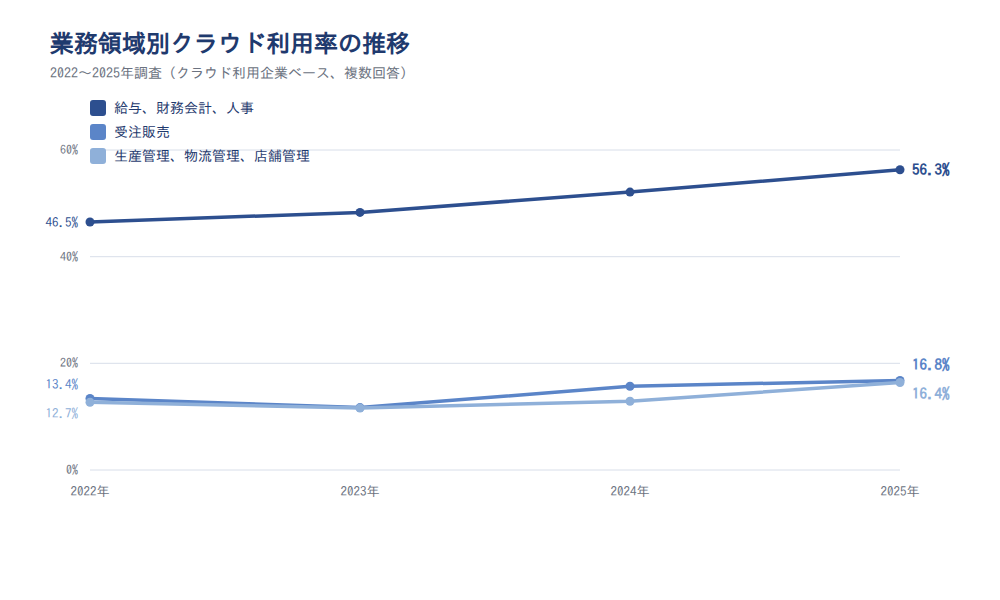
2022年調査の「給与、財務会計、人事」は46.5%(※4)、「生産管理、物流管理、店舗管理」は12.7%(※4)で、差は33.8ポイントでした。2025年調査では56.3%(※2)と16.4%(※2)で、差は39.9ポイントです(いずれも本記事による計算値)。
| 調査年 | 給与、財務会計、人事 | 受注販売 | 生産管理、物流管理、店舗管理 |
|---|---|---|---|
| 2022年 | 46.5%(※4) | 13.4%(※4) | 12.7%(※4) |
| 2023年 | 48.3%(※4) | 11.7%(※4) | 11.6%(※4) |
| 2024年 | 52.1%(※2) | 15.7%(※4) | 12.9%(※4) |
| 2025年 | 56.3%(※2) | 16.8%(※2) | 16.4%(※2) |
出典: 総務省「令和6年通信利用動向調査報告書(企業編)」/同「令和7年通信利用動向調査の結果」別紙2より作成。母数はクラウド利用企業です。2022〜2024年は報告書の時系列(無回答を含む集計)、2025年は別紙2(無回答を除く集計)です。2024年の「給与、財務会計、人事」は別紙2の前年欄の52.1%を採っており、報告書では52.0%(※4)と示されています。
この差から読み取れるのは、会計・人事給与だけが先行し、生産管理・物流が取り残されている構図です。
「給与、財務会計、人事」は3年で9.8ポイント伸びて56.3%に達した
会計・人事給与は、基幹業務のなかで最も進んでいる領域です。2022年調査46.5%(※4)、2023年調査48.3%(※4)、2024年調査52.1%(※2)、2025年調査56.3%(※2)と、3年で9.8ポイント伸びました(本記事による計算値)。
伸びが続いている理由として考えられるのは、この領域が法改正への対応を定期的に必要とする点です。標準機能で足りる度合いが高く、製品側の更新に任せられる範囲も広くなります。ただしこれは本記事の見方であり、調査が理由を尋ねた結果ではありません。
会計・人事給与を含むクラウドERPの選択肢が増えたことも、比較検討をしやすくしています。すでにクラウド利用企業の過半が選んでいる領域なので、社内の前例も外部の情報も集めやすい状態です。
「生産管理、物流管理、店舗管理」は16.4%にとどまり、伸びは3.7ポイントしかない
一方、生産管理・物流の領域は低い水準が続いています。2022年調査12.7%(※4)から2025年調査16.4%(※2)へ、3年間で3.7ポイントの伸びにとどまりました(本記事による計算値)。
しかも、単純な右肩上がりではありません。2023年調査では11.6%(※4)へ下がり、2024年調査で12.9%(※4)、2025年調査で16.4%(※2)と戻る動きをしています。
注意
この系列は単調に増えているわけではありません。2022年と2025年の両端だけを取り出すと、変化を実際より大きく見せることになります。あわせて2025年の値は別紙2(無回答を除く集計)によるもので、報告書(無回答を含む集計)とは0.1ポイント程度の差があります。
それでも2025年調査の16.4%(※2)は、2022年以降で最も高い値です。 動きが出始めた領域として、いまのうちに現行システムの作り込み範囲を把握しておく価値はあります。
受注販売は16.8%で、販売管理領域も生産管理と同じ水準にある
受注販売も、生産管理とほぼ同じ位置にいます。2022年調査13.4%(※4)、2023年調査11.7%(※4)、2024年調査15.7%(※4)、2025年調査16.8%(※2)という推移です。
2025年調査で並べると、受注販売16.8%(※2)と生産管理・物流16.4%(※2)はほぼ同水準です。突出しているのは会計・人事給与56.3%(※2)だけで、それ以外の基幹業務は2割未満で横並びになっています。
販売管理のクラウド化を検討している場合、社内の期待値は「会計並みに進んでいる」ではなく「これから増える段階」に置くほうが実態に合います。
出典: 総務省「令和6年通信利用動向調査報告書(企業編)」/総務省「令和7年通信利用動向調査の結果」別紙2
トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
導入の動機は「コストが安いから」ではなく運用負荷の外出しとアクセス性にある
クラウド化の提案は「コストが下がります」から始めたくなりますよね。ただ、実際に利用している企業が挙げる理由を見ると、その順序は実態と合っていません。
2025年調査で利用理由の上位に来たのは、場所や機器を選ばずに使えること50.7%(※2)、安定運用・可用性45.1%です(※2)。 資産や保守体制を社内に持たなくてよいことも42.8%(※2)で、「既存システムよりもコストが安いから」は19.4%にとどまりました(※2)。
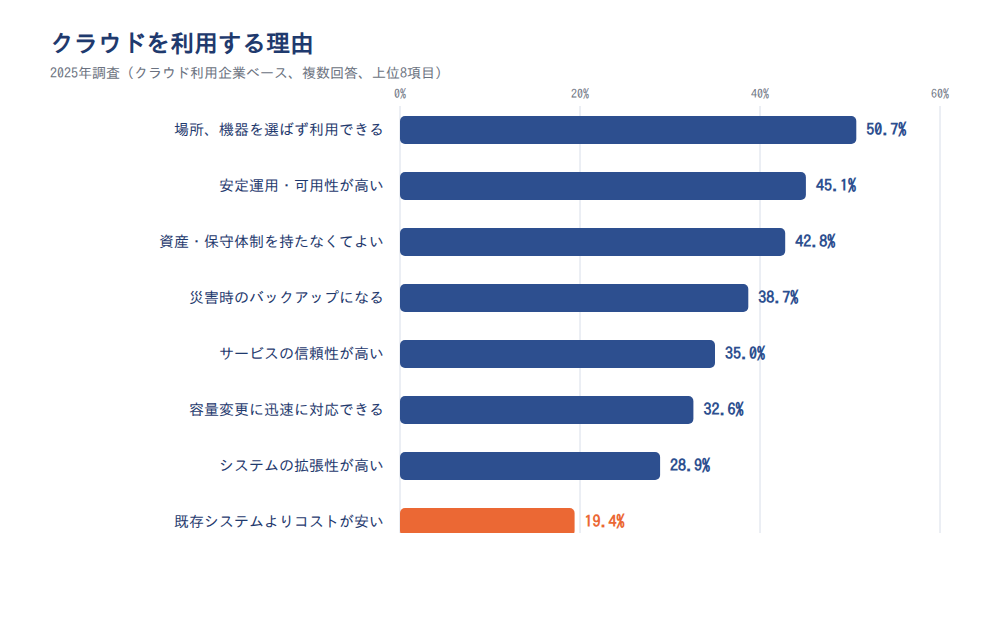
| クラウドを利用する理由(2025年調査) | 選択率 |
|---|---|
| 場所、機器を選ばずに利用できるから | 50.7%(※2) |
| 安定運用、可用性が高くなるから | 45.1%(※2) |
| 資産、保守体制を社内に持つ必要がないから | 42.8%(※2) |
| 災害時のバックアップとして利用できるから | 38.7%(※2) |
| サービスの信頼性が高いから(情報漏えいなど対策) | 35.0%(※2) |
| システムの容量の変更などに迅速に対応できるから | 32.6%(※2) |
| システムの拡張性が高いから | 28.9%(※2) |
| 既存システムよりもコストが安いから | 19.4%(※2) |
出典: 総務省「令和7年通信利用動向調査の結果」別紙2より作成。母数はクラウドサービスを利用している企業で、複数回答です。「その他」を除く8つの選択肢をすべて掲載しています。
利用理由の上位は場所を選ばない利用50.7%、可用性45.1%、資産・保守体制の外出し42.8%
上位3項目は、いずれも4割を超えています。2025年調査では、場所や機器を選ばず利用できることが50.7%(※2)、安定運用や可用性の向上が45.1%でした(※2)。資産や保守体制を社内に持たなくてよいことも42.8%あります(※2)。
これを基幹システムの文脈に置き換えると、意味がはっきりします。経理や人事が在宅でも締め処理を進められること、サーバー機器そのものの障害対応をクラウド事業者側に委ねられることに相当します(どこまで委ねられるかは利用形態と契約上の責任分界点によって変わります)。
ただし、この設問は複数回答です。選択率の順位が、そのまま社内の意思決定における重みと一致するとは限りません。
それでも、上位3つがそろって運用体制とアクセス性に関する項目である点は無視できません。 稟議書の論点も、この3つに寄せるほうが実態に近くなります。
「既存システムよりもコストが安いから」は19.4%で下位にとどまる
コスト削減を主軸に置くと、期待値がずれます。2025年調査で「既存システムよりもコストが安いから」を挙げた企業は19.4%(※2)で、上位項目の半分以下です。「その他」を除く8つの選択肢のなかで最も低い値でもあります(※2)。
ここで注意したいのは、選択肢の文言が「既存システムよりも安い」と限定されている点です。初期投資を避けられることや保守要員を減らせることは、「資産、保守体制を社内に持つ必要がないから」42.8%(※2)の側に回答が流れている可能性があります。
したがって「クラウドはコスト効果がない」とは言えません。言えるのは、単純な費用比較で説明しようとすると根拠が弱くなるということです。
社内説明では、削減額ではなく運用負荷とアクセス性を軸に置き、費用は総額で並べて示すほうが説得力が出ます。
災害時のバックアップ38.7%、拡張性28.9%がBCPと事業成長への備えを裏づける
BCPやスケーラビリティも、一般論ではなく数値で確認できます。2025年調査では、災害時のバックアップとして利用できることを38.7%(※2)、システムの拡張性が高いことを28.9%(※2)の企業が理由に挙げました。
基幹システムに当てはめると、この2つは効きどころが分かれます。前者は会計データや人事データを事業所の外に置ける点、後者は拠点や取引量が増えたときに設備を買い足さずに済む点です。
上位3項目ほどではありませんが、4割近い企業が災害時の備えを理由に挙げている事実は、稟議での補強材料になります(※2)。 成長局面にある企業なら、拡張性の項目も併せて示してください。
導入企業の89.4%が効果を実感し、高い水準が続いている
効果の実感は安定して高い水準にあります。2025年調査では「非常に効果があった」と「ある程度効果があった」の合計が89.4%(※2)で、そのうち「非常に効果があった」は36.0%(※2)でした。
前年と比べるときは集計基準をそろえる必要があります。2024年調査の87.3%(※4)は報告書の時系列(無回答を含む集計)の値なので、比較すべき2025年の値は88.8%(※3)です。別紙2の89.4%は無回答を除く集計のため、87.3%とは直接比べられません。同じ基準で並べると、2024年87.3%から2025年88.8%へ1.5ポイント上がっています(本記事による計算値)。
同じ2025年調査でも、集計基準によって数値が変わる点は押さえておいてください。無回答を除いた集計では89.4%(※2)、無回答を含む集計では88.8%(※3)です。
社内資料に引用するときは、どちらの基準かを明記してください。 数字が1つに定まらないこと自体が、統計を扱う際の前提です。
出典: 総務省「令和7年通信利用動向調査の結果」別紙2/総務省「令和7年通信利用動向調査報告書(企業編)」/総務省「令和6年通信利用動向調査報告書(企業編)」
導入を止めている具体的な障壁は既存システムの改修コスト28.7%
次に、まだクラウドを使っていない企業が何を理由に挙げているかを見ます。2025年調査で最も多いのは「必要がない」46.5%でした(※3)。具体的な障壁としては「クラウドの導入に伴う既存システムの改修コストが大きい」28.7%が最上位です(※3)。
セキュリティへの不安26.6%(※3)は、その次に位置しています。漠然とした不安よりも、目の前の見積額が判断を止めているという構図です。
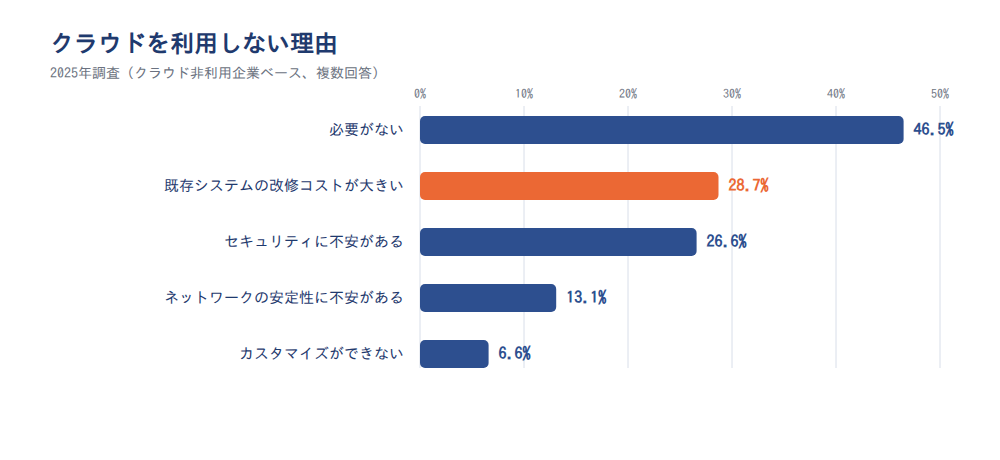
| クラウドを利用しない理由(2025年調査) | 選択率 |
|---|---|
| 必要がない | 46.5%(※3) |
| クラウドの導入に伴う既存システムの改修コストが大きい | 28.7%(※3) |
| 情報漏えいなどセキュリティに不安がある | 26.6%(※3) |
| ネットワークの安定性に対する不安がある | 13.1%(※3) |
| ニーズに応じたアプリケーションのカスタマイズができない | 6.6%(※3) |
出典: 総務省「令和7年通信利用動向調査報告書(企業編)」より作成。母数はクラウドサービスを利用しておらず今後も利用する予定がない企業(150社)で、複数回答です。本記事で取り上げる項目のみ抜粋しています。
改修コスト28.7%はセキュリティ不安26.6%を2年連続で上回っている
この2項目の並びは、2年続いています。2024年調査では改修コスト29.6%(※4)、セキュリティ不安24.9%(※4)でした。
2025年調査でも改修コスト28.7%(※3)、セキュリティ不安26.6%(※3)と、順序は変わっていません。ただし差は数ポイントで、2年分のデータだけで傾向が定まったとは言えません。この設問に回答した企業は2025年調査で150社、2024年調査で171社と少なく(※3・※4)、数ポイントの差は標本のばらつきに収まる可能性があります。
注意
利用する理由はクラウド利用企業、利用しない理由はクラウド非利用企業が母数です。母集団が異なるため、「利用企業はコストを重視しないが非利用企業は重視する」といった比較はできません。別々の集団の回答傾向を並べて見ているだけだと理解してください。
ここから言えるのは、移行の検討で最初に潰すべき論点が既存システムの改修範囲だということです。 セキュリティの説明資料より先に、改修対象の棚卸しに時間を使うほうが実務に合います。
最多の理由は「必要がない」46.5%、ネットワーク不安は13.1%と低い
非利用理由の最多は「必要がない」で、2025年調査で46.5%(※3)でした。既存の仕組みで業務が回っており、移行を検討する動機がまだ生じていない企業が残っていることの表れです。
一方で、通信障害への懸念は上位ではありません。「ネットワークの安定性に対する不安がある」は13.1%(※3)と、改修コスト28.7%(※3)の半分以下でした。
クラウド化の記事でよく取り上げられる通信障害リスクは、実際の非利用理由としては比重が小さい項目です。 社内の反対意見に備えるなら、回線の話より改修費用と移行スケジュールの精度を上げるほうが効果的です。
カスタマイズができないことを挙げた企業は6.6%、ベンダーロックインは調査項目にない
基幹システムの移行で最大の論点になるのは、多くの場合カスタマイズ制約です。通信利用動向調査の非利用理由にも「ニーズに応じたアプリケーションのカスタマイズができない」という選択肢があり、2025年調査で6.6%(※3)、2024年調査で6.5%(※4)の企業が選んでいます。
ただしこの値は、改修コスト28.7%(※3)の4分の1以下です。少なくとも非利用企業のあいだでは、カスタマイズ制約は導入を止める主たる理由になっていません。すでにクラウドを使っている企業がカスタマイズ制約をどう評価しているかは、この設問からは分かりません(設問の対象が非利用企業のみのためです)。
一方、ベンダーロックインにあたる選択肢は調査票に用意されていません(※3)。 この論点については、定量データではなく自社の契約条件と移行計画で判断する領域だと考えてください。
出典: 総務省「令和7年通信利用動向調査報告書(企業編)」/総務省「令和6年通信利用動向調査報告書(企業編)」/総務省「令和7年通信利用動向調査の結果」別紙2
トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
資本金1億円未満の層に伸びしろが残り、天井に達しているのは50億円以上に限られる
規模別の差は縮みましたが、上位層が下位層に近づいたからではありません。
2025年調査の利用率は資本金50億円以上99.8%(※2)、1,000万円未満75.4%です(※2)。全体は2024年調査80.4%(※4)から2025年調査83.5%(※1)へ上がりました。
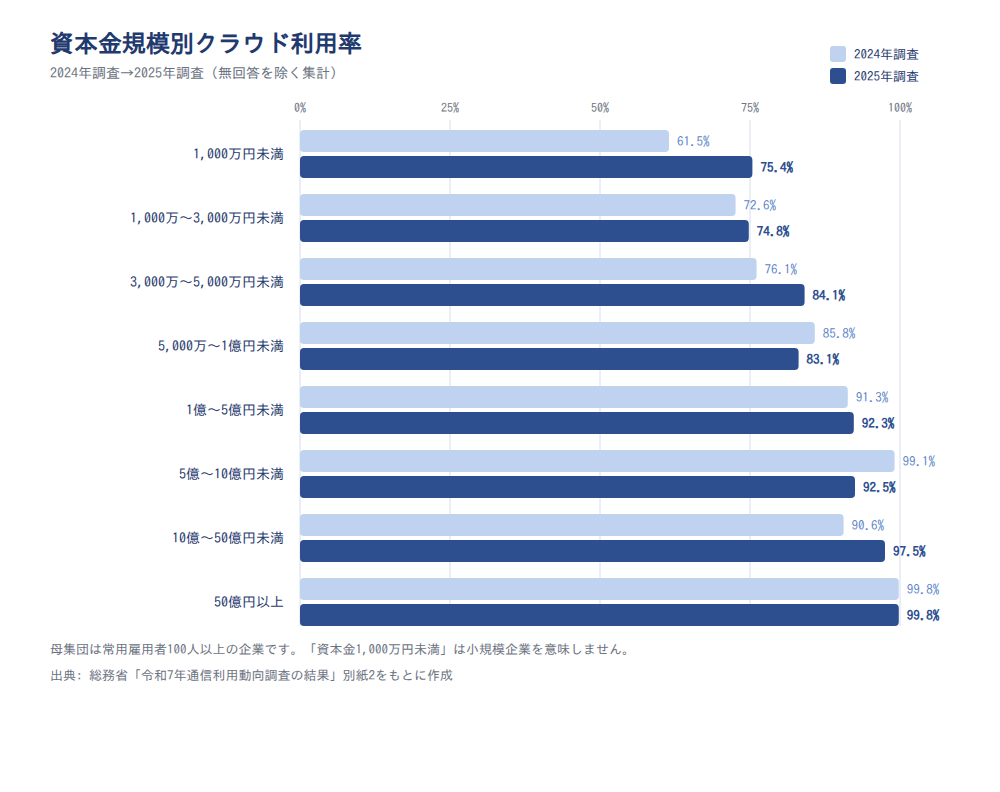
| 資本金 | 2024年調査 | 2025年調査 |
|---|---|---|
| 1,000万円未満 | 61.5%(※2) | 75.4%(※2) |
| 1,000万円〜3,000万円未満 | 72.6%(※2) | 74.8%(※2) |
| 3,000万円〜5,000万円未満 | 76.1%(※2) | 84.1%(※2) |
| 5,000万円〜1億円未満 | 85.8%(※2) | 83.1%(※2) |
| 1億円〜5億円未満 | 91.3%(※2) | 92.3%(※2) |
| 5億円〜10億円未満 | 99.1%(※2) | 92.5%(※2) |
| 10億円〜50億円未満 | 90.6%(※2) | 97.5%(※2) |
| 50億円以上 | 99.8%(※2) | 99.8%(※2) |
出典: 総務省「令和7年通信利用動向調査の結果」別紙2より作成。無回答を除く集計。母集団は常用雇用者100人以上の企業。1,000万円未満は小規模企業ではありません。公表されている8区分をすべて掲載しています。
ここから読み取れるのは、最大値と最小値の差が縮んだのは下位の区分が上がったためだという点です。ただし上位層が一様に飽和しているわけではありません。10億円〜50億円未満は90.6%から97.5%へ上がり、5億円〜10億円未満は99.1%から92.5%へ下がっています(※2)。
資本金50億円以上は2年連続99.8%で、動く余地が残っていない
上位層はほぼ飽和しています。資本金50億円以上の企業の利用率は、2024年調査99.8%(※2)、2025年調査99.8%(※2)と2年連続で同じ水準です。
その下の層も高い位置にあります。資本金1億円〜5億円未満は2024年調査91.3%(※2)、2025年調査92.3%(※2)と、すでに9割を超えています。
最高値と最低値の差も縮みました。2024年調査は99.8%(※2)と61.5%(※2)で38.3ポイント、2025年調査は99.8%(※2)と74.8%(※2)で25.0ポイントです(いずれも本記事による計算値)。
資本金1,000万円未満は61.5%から75.4%へ動いたが、標本誤差が大きい区分である
伸びしろが残っているのは下位の区分です。資本金1,000万円未満は2024年調査61.5%(※2)から2025年調査75.4%(※2)へ、13.9ポイント上がりました(本記事による計算値)。
資本金3,000万円〜5,000万円未満も76.1%(※2)から84.1%(※2)へ動いています。上位層のうち50億円以上が飽和していることを踏まえると、全体の伸びの多くは資本金1億円未満の区分の動きによるものと考えられます。ただし各区分の重みまでは公表されていないため、確定的なことは言えません。
注意
この「資本金1,000万円未満75.4%(※2)」は、小規模企業の数値ではありません。調査の母集団は常用雇用者100人以上の企業なので、この区分は従業員が100人以上いるのに資本金が小さい企業という特殊な層です。「小規模企業でもこの水準まで導入が進んでいる」とは読めません。
数値の安定性にも限りがあります。この区分の回答企業数は2024年調査で122社(※2)、2025年調査で100社(※2)と少なく、13.9ポイントの上昇は標本のばらつきに収まる可能性があります。報告書は資本金1,000万円未満の区分について、標本誤差を9.6ポイント(信頼度95%、比率を50%と仮定した場合の最大値)と示しています(※3)。
上の表のとおり、資本金の大きさの順に利用率がきれいに並ぶわけでもありません。単年の変動を自社の判断根拠にしないでください。
従業員規模での公表は2016年調査分が最後で、当時100〜299人の企業は40.3%だった
クラウドサービスの利用率を従業者規模別に示した集計は、本記事が確認できた範囲では2016年調査分が最後です。e-Statのデータベース形式の統計表は2016年(平成28年)調査分で更新が止まっており(※11)、令和7年調査の報告書でもクラウドの章は産業分類別のみで、従業者規模別の集計はテレワークやセキュリティなど他の章に置かれています(※3)。
当時の値は、従業者100〜299人が40.3%(※11)、300〜499人が56.8%(※11)、1,000〜1,999人が73.2%(※11)、5,000人以上が89.5%でした(※11)。最小区分と最大区分の差は49.2ポイントです(本記事による計算値)。
注意
これは2016年時点の従業者規模別という別の軸のデータです。前項の資本金規模別の数値と同じ指標の経年変化として並べず、当時の参考値として扱ってください。
この軸での公表が確認できないため、従業員規模と基幹システムのクラウド化を結びつけて語れるデータは見当たりません。 規模の近い同業他社の状況は、個別の情報収集で埋めるしかないでしょう。
出典: 総務省「令和7年通信利用動向調査の結果」別紙2/総務省「令和7年通信利用動向調査の結果」別紙1/総務省「令和7年通信利用動向調査報告書(企業編)」/e-Stat 統計表0003165250(通信利用動向調査 企業編)
業種別では金融・保険96.2%と運輸・郵便78.3%で約18ポイントの差がある
2025年調査で最も高いのは金融・保険業96.2%(※2)、最も低いのは運輸業・郵便業78.3%(※2)で、差は17.9ポイントです(本記事による計算値)。
情報通信業94.8%(※2)、不動産業90.9%(※2)も高水準です。
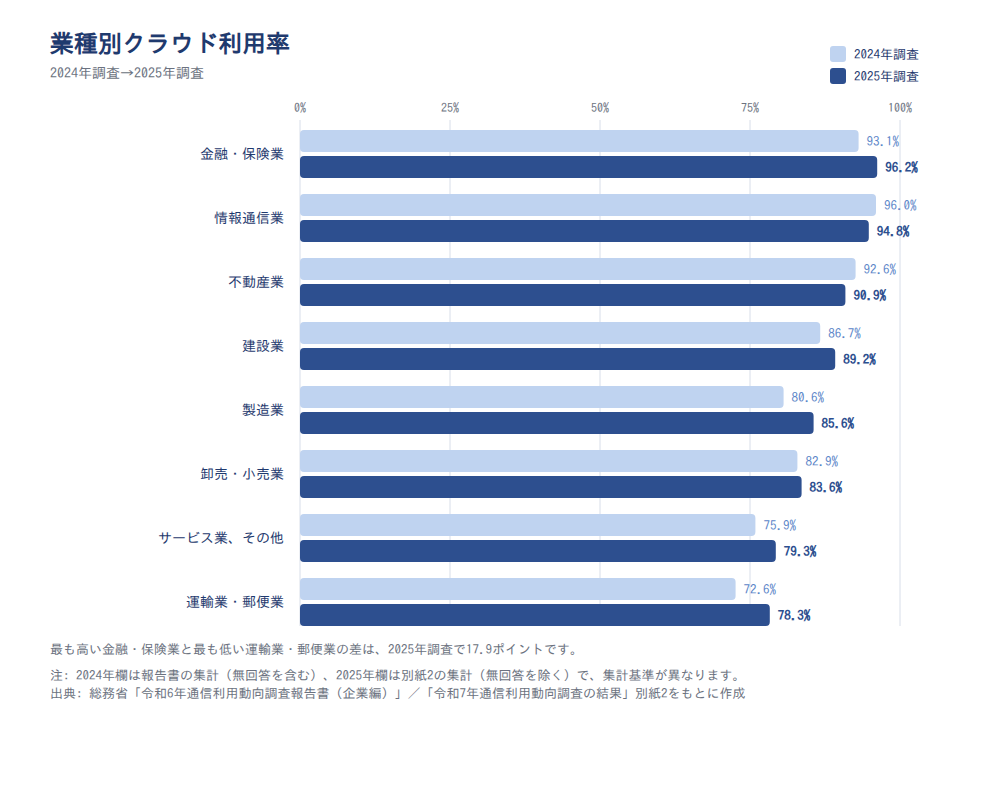
| 業種 | 2024年調査 | 2025年調査 |
|---|---|---|
| 金融・保険業 | 93.1%(※4) | 96.2%(※2) |
| 情報通信業 | 96.0%(※4) | 94.8%(※2) |
| 不動産業 | 92.6%(※4) | 90.9%(※2) |
| 建設業 | 86.7%(※4) | 89.2%(※2) |
| 製造業 | 80.6%(※4) | 85.6%(※2) |
| 卸売・小売業 | 82.9%(※4) | 83.6%(※2) |
| サービス業、その他 | 75.9%(※4) | 79.3%(※2) |
| 運輸業・郵便業 | 72.6%(※4) | 78.3%(※2) |
出典: 総務省「令和6年通信利用動向調査報告書(企業編)」/同「令和7年通信利用動向調査の結果」別紙2より作成。2024年欄は報告書の集計(無回答を含む)、2025年欄は別紙2の集計(無回答を除く)で、集計基準が異なります。前年差は目安として読んでください。
2025年は金融・保険96.2%、情報通信94.8%が先行し、サービス業79.3%が続く
2025年調査の順位を上から見ると、金融・保険業96.2%(※2)、情報通信業94.8%(※2)、不動産業90.9%(※2)、建設業89.2%(※2)と続きます。
その下は製造業85.6%(※2)、卸売・小売業83.6%(※2)、サービス業・その他79.3%(※2)、運輸業・郵便業78.3%(※2)の順です。
注目したいのは、最下位の運輸業・郵便業でも78.3%(※2)に達している点です。 業種を理由に導入が遅れていることを社内で説明するのは、すでに難しくなっています。
製造業は1年で5.0ポイント上昇し、卸売・小売はほぼ横ばいだった
伸び幅は業種によって差があります。製造業は2024年調査80.6%(※4)から2025年調査85.6%(※2)へ5.0ポイント上がりました(本記事による計算値)。
建設業も86.7%(※4)から89.2%(※2)へ動いています。一方で卸売・小売業は82.9%(※4)から83.6%(※2)と、ほぼ横ばいでした。
ここで一つ仮説が立ちます。製造業のクラウド利用は伸びていますが、その製造業が主に使う生産管理・物流管理の利用は16.4%(※2)にとどまっています。製造業で先に進んでいるのは、情報系の用途である可能性があります。
ただしこれは2つの別々の集計を重ねた読みで、調査が直接確かめた事実ではありません。 業種別の内訳と業務別の内訳を掛け合わせた公表値は存在しないため、仮説として扱ってください。
なお、業種別の数値を古い調査までさかのぼる場合は注意が必要です。情報通信業が独立した産業分類として集計されるようになったのは平成29年調査からで、それ以前とは区分がそろいません。総務省も、平成28年調査まで情報通信業は「サービス業・その他」の内数だったこと、不動産業も平成29年調査から独立した表章区分になったことを注記しています(※3・※9)。
出典: 総務省「令和7年通信利用動向調査の結果」別紙2/総務省「令和6年通信利用動向調査報告書(企業編)」/総務省「令和7年通信利用動向調査報告書(企業編)」/総務省「平成29年通信利用動向調査報告書(企業編)」
トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
移行は会計・人事給与から着手し、生産管理・物流は改修コストを見積もってから判断する
ここまでの数値を、実際の進め方に落とし込みます。基幹システムを一度に移すのではなく、進んでいる領域から着手し、重い領域は改修範囲を把握してから判断するのが現実的です。
根拠は単純です。2025年調査でクラウド利用企業のうち会計・人事給与は56.3%(※2)まで進み、生産管理・物流は16.4%(※2)にとどまっています。そして非利用企業の28.7%(※3)が既存システムの改修コストを障壁に挙げています。
なお、通信利用動向調査は利用状況や効果を尋ねる調査で、移行の手順や体制に関する統計は扱っていません。以下の進め方は数値の裏づけがない一般的な整理として読んでください。
ポイント(数値の裏づけがない一般的な進め方)
- 現行システムのカスタマイズ範囲と連携先を棚卸しする
- 領域ごとに標準機能で足りるかを判定し、着手順を決める
- 会計・人事給与など製品が多い領域から先に検証する
- 並行稼働の期間と、旧システムの停止条件を先に決めておく
会計・人事給与は導入率56.3%で、選定できる製品も社内の前例も揃っている
最初に着手する領域として合理的なのは会計・人事給与です。2025年調査で、クラウド利用企業の56.3%(※2)がこの領域をクラウドで使っています。
過半に達しているということは、製品の選択肢も、導入した企業の情報も集まりやすいということです。2022年調査の46.5%(※4)から3年で9.8ポイント伸びており、後発でも追いつきやすい状況が続いています(本記事による計算値)。
社内で最初の成功例をつくる場所として、この領域は条件が整っています。 ここで移行の型をつくってから、重い領域に進むほうが失敗の影響を小さくできます。
生産管理・物流は16.4%にとどまり、改修コストが28.7%の企業の障壁になっている
生産管理・物流は、判断を急がないほうがよい領域です。2025年調査でクラウド利用は16.4%(※2)と低く、非利用企業の28.7%(※3)が既存システムの改修コストを理由に挙げています。
ただし、この2つは別々の設問で母集団も異なります。改修コストの高さが生産管理のクラウド化を止めていると証明したデータではありません。
それでも、実務の順序としてできることははっきりしています。現行システムのどこが自社仕様なのか、どの外部システムとつながっているのかを棚卸ししてから、移行の可否を判断してください。
見積もりを取る前に改修範囲が分かっていないと、提示された金額の妥当性を判断できません。棚卸しは、それ自体が移行しない場合にも役立つ資料になります。
全社一斉ではなく部門単位から始めた企業が23.5%いる
段階的な移行は、例外的な進め方ではありません。2025年調査では、一部の事業所または部門でクラウドを利用している企業が23.5%(※2)あります。
全社的に利用している企業は60.0%(※2)なので、クラウドを使っている企業のうち3割弱が部分利用の段階にいることになります(本記事による計算値)。
「全社一括でなければ意味がない」という前提は、データ上は支持されません。 会計だけ、人事給与だけといった単位で始めて、運用が回ることを確認してから広げる進め方は、十分に一般的です。
社内でこの説明をするときは、部門利用が23.5%(※2)という数値をそのまま示してください。段階移行を選ぶことへの心理的なハードルが下がります。
出典: 総務省「令和7年通信利用動向調査の結果」別紙2/総務省「令和7年通信利用動向調査報告書(企業編)」/総務省「令和6年通信利用動向調査報告書(企業編)」
まとめ
基幹システムのクラウド化は、一言で「進んだ」とも「遅れている」とも言えません。総務省の通信利用動向調査から読み取れることを4点に整理します。
- 企業全体のクラウド利用率は、2025年調査時点で83.5%です(※1)。ただし基幹業務では、会計・人事給与56.3%(※2)と生産管理・物流16.4%(※2)に割れています(母数はクラウド利用企業)
- 導入の動機はコストではありません。「既存システムよりもコストが安いから」は2025年調査で19.4%(※2)と下位です
- 障壁の最上位は、2025年調査で既存システムの改修コスト28.7%(※3)です。検討は改修範囲の棚卸しから始めましょう
- 伸びしろは資本金1億円未満の層に残っています。ただし資本金1,000万円未満75.4%(※2)も、母集団は常用雇用者100人以上の企業です
従業員100人未満の企業の実態は、この調査からは分かりません。その場合は、自社の運用コストと改修範囲を数字にして判断材料をつくってください。
まず着手するなら、現行システムのカスタマイズ範囲と外部連携の一覧づくりからです。移行するかどうかにかかわらず、その一覧が次の判断を支えます。
トライアル申込者全員に
「IT管理に使える4大テンプレート」
無料プレゼント!
- 💻 IT資産管理台帳
- 🧾 PC利用規定テンプレート
- 🔐 パスワードポリシーサンプル
- 🌐 IPアドレス管理表
👉 トライアルに申し込む
新人・ひとり情シスの学習環境をつくるなら「情シスカレッジ」

基幹システムの移行では、業務知識とITの両方が求められます。近くに相談できる先輩がいない環境では、判断の型を身につける機会そのものが不足しがちです。
情シスカレッジは、新人・ひとり情シスのためのマイクロラーニングLMSです。数分の動画と小テストで、日々の業務の合間に必要な知識を少しずつ積み上げられます。
情シスカレッジの特徴
- 数分の動画+小テストで、まとまった学習時間を取らずに進められます
- 必修の割り当て・期限設定・進捗ダッシュボードで、受講状況をまとめて管理できます
- 自社カリキュラムの編成とCSVでの教育記録に対応し、社内の教育履歴として残せます
5名から利用でき、請求書払いにも対応しています。初期設定はおよそ10分で、担当者が1人でも始められます。
出典一覧
本文中の(※n)は、以下の資料に対応します。
- ※1 総務省「令和7年通信利用動向調査の結果」別紙1(今回の要点)
- ※2 総務省「令和7年通信利用動向調査の結果」別紙2(調査結果の概要)
- ※3 総務省「令和7年通信利用動向調査報告書(企業編)」
- ※4 総務省「令和6年通信利用動向調査報告書(企業編)」
- ※5 総務省「令和5年通信利用動向調査の結果」(令和6年6月7日公表)
- ※6 総務省「令和4年通信利用動向調査の結果」(令和5年5月29日公表)
- ※7 総務省「令和3年通信利用動向調査の結果」(令和4年5月27日公表)
- ※8 総務省「平成30年通信利用動向調査の結果」(令和元年5月31日公表)
- ※9 総務省「平成29年通信利用動向調査報告書(企業編)」
- ※10 総務省「平成23年通信利用動向調査の結果」
- ※11 総務省統計局 e-Stat 統計表0003165250(通信利用動向調査 企業編)
- ※12 IPA「DX動向」(企業等におけるDX推進状況調査分析)